İnsansı Robotların Finansmanı Neden Zor?
Geleneksel ekipman finansmanı, öngörülebilir ikinci el değerine ve derin bir kullanılmış varlık piyasasına dayanır. İnsansı robotlar bu iki varsayımı da bozar, bu yüzden borç verenler tereddüt eder ve alıcılar duraksar - ve bu yüzden kiralama ve gömülü finansman çözüm olarak ortaya çıkmaktadır.
Motion1 Inc. ·
Bugün gösterilen insansı robotlar ile fabrika zeminlerinde fiilen çalışan insansı robotlar arasında sessiz bir boşluk bulunmaktadır. Teknoloji her zamankinden daha yakın. Finansman ise değil.
Bir insansı robotu devreye almak isteyen birçok Avrupalı üretici ve KOBİ aynı engelle karşılaşır: tek bir ünite veya robotik hücrenin peşin maliyeti yaklaşık 150.000 avrodan 1.000.000 avronun üzerine çıkabilir ve sermaye ekipmanları için ödeme yapmanın olağan yolları tam olarak uymamaktadır. Normalde pahalı makineleri uygun fiyatlı hale getiren kurumlar olan bankalar ve ekipman kiralayıcıları tereddüt etme eğilimindedir. Neden tereddüt ettiklerini anlamak, bu boşluğun nasıl kapanacağını anlamanın ilk adımıdır.
Neden borç verenler bir robotu sigortalayamaz
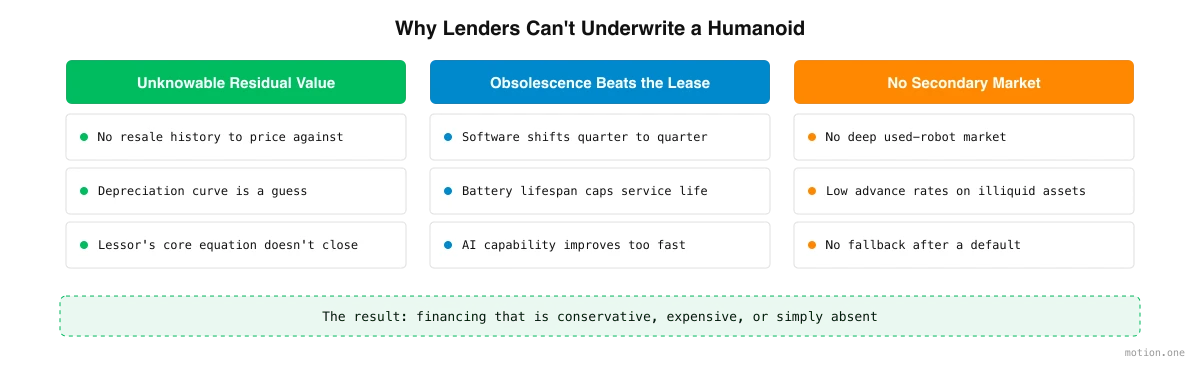
Ekipman finansmanı eski, iyi anlaşılan bir iştir. Bir kiralayan bir varlık satın alır, bir şirketin onu belirli bir süre kullanmasına izin verir ve kirayı tek bir merkezi sayı etrafında fiyatlandırır: sürenin sonunda varlığın ne kadar değerli olacağı. Bu mantık forkliftler, kamyonlar ve takım tezgahları için harika çalışır. İnsansı robotlar için ise üç bağlantılı nedenden dolayı kötü çalışır.
Kalıntı değer tüm oyun ve bilinemez
Bir kiralayan, ekipmanın maliyetini alıp beklenen kalıntı değerini, yani sürenin sonunda varlığın ne kadara satılabileceğini çıkararak bir kirayı fiyatlandırır. Beklenen kalıntı değer ne kadar düşük olursa, müşteriye aylık maliyet o kadar yüksek olur, çünkü kiralayanın satın alma fiyatının daha fazlasını kira süresi boyunca geri alması gerekir.
Bu kalıntı değeri belirlemek için borç verenler amortisman eğrilerini, sürenin sonundaki yeniden satış değerini ve kira süresinin ekipmanın beklenen çalışma ömrüyle uyumlu olup olmadığını değerlendirir. Olgun ekipman kategorileri için, onlarca yıllık veri bu tahminleri rutin hale getirir. İnsansı robotlar için böyle bir geçmiş yoktur. Yeniden satış değeri gerçekten bilinemediğinde, bir kiralayanın güvendiği temel denklem kapanmaz, bu yüzden ya anlaşmayı reddederler ya da onu cazip olmaktan çıkaran büyük bir güvenlik marjı fiyatlandırırlar.
Eskime, kira süresinden daha hızlı ilerler
Otomasyon ve AI donanımları, geleneksel makinelerden çok daha kısa inovasyon döngülerinde çalışır. Bugün satın alınan bir abkant pres, on yıl içinde geniş ölçüde rekabetçi olacaktır. Bir insansı robot, standart bir kira süresi içinde önemli ölçüde eskimiş olabilir.
Bunu birkaç güç tetikler. Yazılım güncellemeleri, bir robotun yeteneklerini bir çeyrekten diğerine değiştirebilir. Pil ömrü bozulur ve faydalı hizmet ömrüne bir tavan koyar. Ve temel AI yeteneği - makinenin ne kadar iyi algıladığı, planladığı ve manipüle ettiği - o kadar hızlı gelişiyor ki, bu yılın amiral gemisi kısa sürede sıradan hissedilebilir. Bunların her biri kalıntı değeri tahmin etmeyi daha da zorlaştırır, çünkü kiralayan sadece aşınma ve yıpranmayı değil, tüm bir alanın hızını da tahmin etmektedir.
Güvenilecek ikincil bir pazar yok
Borç verenler riski kısmen likidite aracılığıyla yönetir. Değerini koruyan ve yeniden satılması kolay olan yeni, standartlaştırılmış ekipman, daha yüksek bir avans oranı veya kredi-değer oranı gerektirir, çünkü bir anlaşma ters giderse borç veren varlığı satarak parasını geri alabilir. Özel veya likit olmayan ekipman, tam tersi nedenle daha düşük avans oranları taşır.
İnsansı robotlar kesinlikle likit olmayan kategoriye girer. Bir borç verenin bir birimi değerlendirmek veya bir temerrütten sonra birini elden çıkarmak için güvenebileceği yerleşik, derin bir kullanılmış robot pazarı yoktur. Bu güvence olmadan, varlık borç verene çok az koruma sunar, bu yüzden sunulan finansman muhafazakar, pahalı veya basitçe yoktur. Geleneksel ekipmanı finanse edilebilir kılan özellik - likit bir yeniden satış pazarı - insansı robotiklerin inşa etmeye zamanı olmadığı şeydir.
Alıcılar için sermaye harcaması (capex) duvarı
Bu faktörleri bir araya getirdiğinizde, alıcı için zorlu bir sonuç elde edersiniz. Robotun peşin maliyeti yüksektir. Geleneksel finansman, kalıntı değer belirsiz olduğu, eskime hızlı olduğu ve yeniden satacak bir yer olmadığı için isteksiz veya maliyetlidir. Bu yüzden alıcı nakit ödemeye yönelir.
Büyük bir işletme için, altı veya yedi haneli bir sermaye harcaması bir bütçeleme egzersizidir. Orta ölçekli bir üretici için ise genellikle imkansızdır. Para, gelecekteki değeri belirsiz olan tek bir varlığa bağlanır, teknoloji yatırım geri kazanılmadan önce yerini alabilir ve yön değiştirme esnekliği ortadan kalkar. Bununla karşı karşıya kalan birçok yetenekli kullanıcı basitçe bekler. Sonuç, otomasyona en çok ihtiyaç duyan kişilerin onu finanse etme yeteneği en az olanlar olduğu bir pazardır.
Kiralama ve gömülü finansman boşluğu nasıl kapatır
Çözüm, bir insansı robotu alıcının sahip olması gereken bir kamyon gibi ele almayı bırakmak ve ona erişimi bir hizmet olarak görmeye başlamaktır.
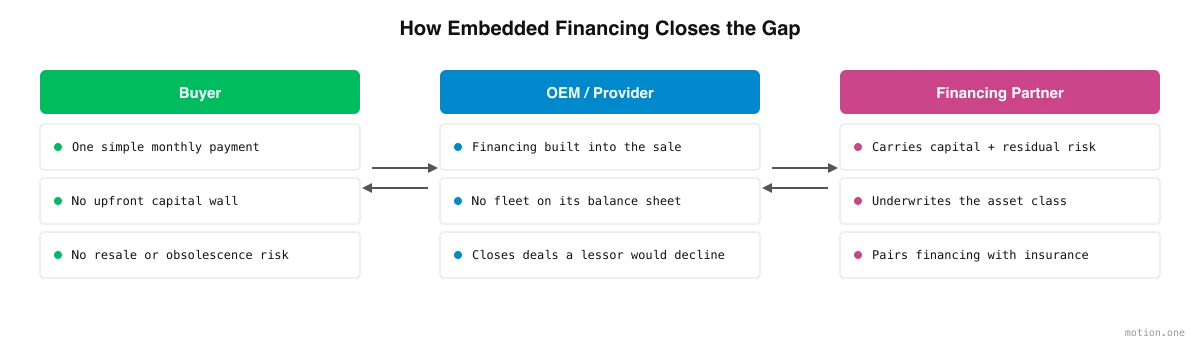
Robot-as-a-Service veya RaaS, maliyeti sermaye harcamasından (capex) işletme giderine (opex) taşımak için ortaya çıktı. Büyük bir peşin satın alma yerine, alıcı robotu kullanmak için yinelenen bir ücret öder. Bu tek değişiklik, sermaye engelini ortadan kaldırır, bir şirketin maliyeti robotun ürettiği değere göre ayarlamasını sağlar ve alıcının eskime ve yeniden satış riskine maruz kalmasını önler. Bu, on yıl önce yazılımı yeniden şekillendiren aynı içgüdüdür, fiziksel makinelere uygulanmıştır. Bu geçiş hakkında daha fazlasını çözüm olarak kiralama yazımızda yazdık.
Ancak maliyeti alıcının bilançosundan çıkarmak, maliyeti ortadan kaldırmaz. Bunun yerine sağlayıcının bilançosuna geçer. Birisi hala donanımı finanse etmek, kalıntı değer riskini taşımak ve borç verenleri ilk etapta tedirgin eden belirsizliği absorbe etmek zorundadır. RaaS'ın içindeki gerçek zorluk budur: sağlayıcılar, kendi sermayelerinden büyüyen pahalı, hızla değer kaybeden varlık filolarını finanse ederken bulabilirler, bu da ne kadar hızlı büyüyebileceklerini sınırlar.
Gömülü finansman, modeli dayanıklı kılan şeydir. Finansmanı satıştan sonra eklemek yerine, satış noktasına entegre edilmiştir: alıcı taahhütte bulunduğu anda kiralayabilir veya zaman içinde ödeme yapabilirken, özel bir finansman ortağı sermayeyi ve riski taşır. Bu ortak, genel bir borç verenin yapamayacağı şeyi yapmak üzere yapılandırılmıştır - insansı robotların belirli kalıntı, eskime ve likidite profilini sigortalamak ve finansmanı doğru koruma ile eşleştirmek. Sigorta burada doğal bir eşlikçidir, çünkü uzun bir geçmişi olmayan makinelerde riski fiyatlandırmak kendi başına bir disiplindir, bunu insansı robotları sigortalama yazımızda inceliyoruz.
Finansman ve risk taşıma, varlık sınıfı için oluşturulmuş bir ortak tarafından ele alındığında, alıcı basit bir aylık taahhüt alır, sağlayıcı tüm filoyu tek başına finanse etmek zorunda kalmaz ve geleneksel bir kiralayanın reddedeceği anlaşma mümkün hale gelir.
Bu nereye gidiyor
İnsansı robotiklerin zor kısmı artık sadece mühendislik değil. Giderek finansal hale geliyor: bir üreticinin henüz var olmayan bir yeniden satış pazarına işini riske atmadan altı haneli bir makineyi nasıl benimseyeceği. Para sorununu çözen şirketler, robotları inşa eden şirketler kadar robotları işe koymak için çaba gösterecektir. Kiralama, RaaS ve gömülü finansman olgunlaştıkça, yetenekli kullanıcıları kenarda tutan peşin ödeme duvarı yıkılmaya başlamalı - ve insansı robotların yapabilecekleri ile gerçekte çalıştıkları yer arasındaki boşluk kapanmaya başlamalıdır.