Varför Humanoida Robotar är Svårfinansierade
Traditionell utrustningsfinansiering är beroende av förutsägbart andrahandsvärde och en djup marknad för begagnade tillgångar. Humanoida robotar bryter mot båda dessa antaganden, vilket är anledningen till att långivare tvekar och köpare avvaktar – och varför leasing och inbäddad finansiering framträder som lösningen.
Motion1 Inc. ·
Det finns en tyst klyfta mellan de humanoida robotar som demonstreras idag och de humanoida robotar som faktiskt arbetar på fabriksgolv. Tekniken är närmare än någonsin. Finansieringen är det inte.
Många europeiska tillverkare och små och medelstora företag som vill implementera en humanoid stöter på samma vägg: en enskild enhet eller robotcell kan kosta allt från cirka 150 000 euro till över 1 000 000 euro i förskott, och de vanliga sätten att betala för kapitalutrustning passar inte rent. Banker och utrustningsuthyrare, de institutioner som normalt gör dyra maskiner överkomliga, tenderar att tveka. Att förstå varför de tvekar är det första steget för att förstå hur klyftan sluts.
Varför långivare inte kan bevilja lån för en robot
Utrustningsfinansiering är en gammal, välförstådd bransch. En uthyrare köper en tillgång, låter ett företag använda den under en fastställd period och prissätter leasingavtalet kring ett centralt nummer: hur mycket tillgången kommer att vara värd när perioden slutar. Den logiken fungerar utmärkt för gaffeltruckar, lastbilar och verktygsmaskiner. Den fungerar dåligt för humanoida robotar, av tre sammanhängande skäl.
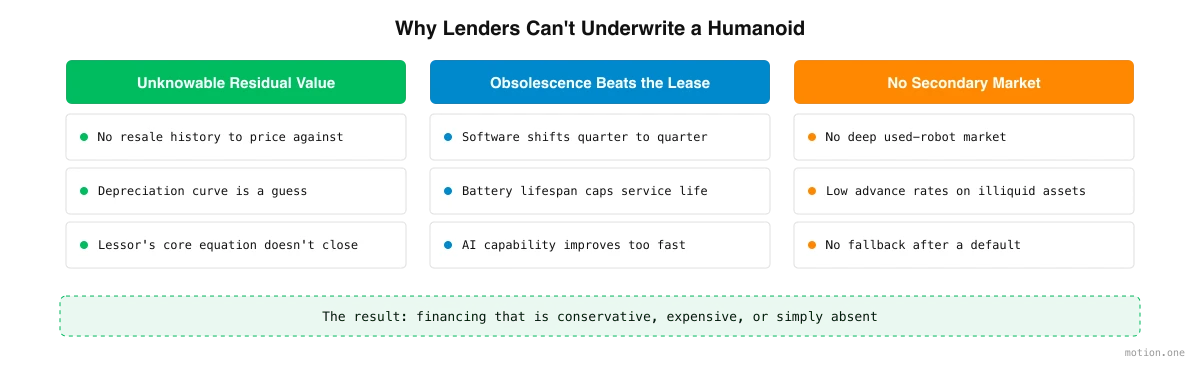
Restvärde är hela spelet och det är okänt
En uthyrare prissätter ett leasingavtal genom att ta kostnaden för utrustningen och dra av dess förväntade restvärde, vad tillgången kan säljas för vid periodens slut. Ju lägre det förväntade restvärdet är, desto högre blir månadskostnaden för kunden, eftersom uthyraren måste återvinna mer av inköpspriset under själva leasingperioden.
För att fastställa restvärdet utvärderar långivare avskrivningskurvor, andrahandsvärde vid periodens slut och om leasingperiodens längd överensstämmer med utrustningens förväntade livslängd. För mogna utrustningskategorier gör årtionden av data dessa uppskattningar rutinmässiga. För humanoida robotar finns det ingen sådan historia. När andrahandsvärdet är genuint okänt, stänger inte den grundläggande ekvationen som en uthyrare förlitar sig på, så de antingen avböjer affären eller prissätter in en stor säkerhetsmarginal som gör den oattraktiv.
Föråldring går snabbare än leasingperioden
Automations- och AI-hårdvara körs på mycket kortare innovationscykler än traditionella maskiner. En kantpress som köps idag kommer att vara brett konkurrenskraftig om tio år. En humanoid robot kan vara materiellt föråldrad långt inom en standard leasingperiod.
Flera krafter driver detta. Programvaruuppdateringar kan ändra vad en robot är kapabel till från ett kvartal till nästa. Batteriets livslängd försämras och sätter ett tak för den användbara livslängden. Och den underliggande AI-kapaciteten – hur väl maskinen uppfattar, planerar och manipulerar – förbättras så snabbt att årets flaggskepp kan kännas ordinärt inom kort. Var och en av dessa gör restvärdet ännu svårare att förutsäga, eftersom uthyraren inte bara gissar på slitage, utan på takten i ett helt fält.
Det finns ingen andrahandsmarknad att falla tillbaka på
Långivare hanterar risk delvis genom likviditet. Ny, standardiserad utrustning som behåller sitt värde och är lätt att sälja vidare ger en högre belåningsgrad, eller lån-till-värde, eftersom långivaren kan återfå sina pengar genom att sälja tillgången om en affär går fel. Specialiserad eller illikvid utrustning har lägre belåningsgrader av motsatt anledning.
Humanoida robotar befinner sig stadigt i den illikvida hinken. Det finns ingen etablerad, djup marknad för begagnade robotar som en långivare kan luta sig mot för att värdera en enhet eller för att avyttra en efter en försummelse. Utan den reserven erbjuder tillgången långivaren lite skydd, så den finansiering som erbjuds är konservativ, dyr eller helt enkelt obefintlig. Just den egenskap som gör traditionell utrustning finansierbar – en likvid andrahandsmarknad – är precis vad humanoid robotik inte har haft tid att bygga upp.
Capex-väggen för köpare
Lägg ihop dessa faktorer och du får ett svårt utfall för köparen. Roboten är dyr i förskott. Konventionell finansiering är motvillig eller kostsam eftersom restvärdet är osäkert, föråldringen är snabb och det finns ingenstans att sälja vidare. Så köparen pressas mot att betala kontant.
För ett stort företag är en kapitalutläggning på sex eller sju siffror en budgetövning. För en medelstor tillverkare är det ofta en icke-startare. Pengarna är bundna i en enda tillgång vars framtida värde är oklart, tekniken kan bli föråldrad innan investeringen är återhämtad, och flexibiliteten att ändra kurs är borta. Inför detta väntar många kapabla användare helt enkelt. Resultatet är en marknad där de människor som mest behöver automation är de som minst kan finansiera den.
Hur leasing och inbäddad finansiering sluter klyftan
Vägen framåt är att sluta behandla en humanoid robot som en lastbil som köparen måste äga, och börja behandla tillgången till den som en tjänst.
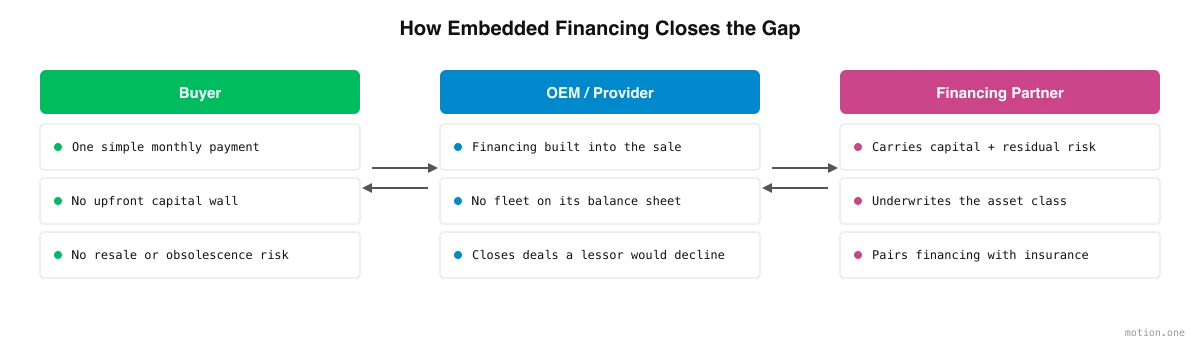
Robot-as-a-Service, eller RaaS, uppstod just för att flytta kostnaden från capex till opex. Istället för ett stort förskottsköp betalar köparen en återkommande avgift för att använda roboten. Denna enda förändring tar bort kapitalbarriären, låter ett företag matcha kostnaden med det värde roboten producerar, och undviker köparens exponering för föråldring och återförsäljningsrisk. Det är samma instinkt som omformade programvara för ett decennium sedan, tillämpad på fysiska maskiner. Vi har skrivit mer om den övergången i leasing som lösningen.
Men att flytta kostnaden från köparens balansräkning får inte kostnaden att försvinna. Den flyttas istället till leverantörens balansräkning. Någon måste fortfarande finansiera hårdvaran, bära restvärdesrisken och absorbera den osäkerhet som gjorde långivare nervösa från första början. Detta är den verkliga utmaningen inom RaaS: leverantörer kan finna sig själva finansiera en växande flotta av dyra, snabbt avskrivande tillgångar med eget kapital, vilket begränsar hur snabbt de kan växa.
Inbäddad finansiering är det som gör modellen hållbar. Istället för att lägga till finansiering efter försäljningen, är den inbyggd i försäljningsstället: köparen kan leasa eller betala över tid i samma ögonblick som de förbinder sig, medan en dedikerad finansieringspartner bär kapitalet och risken. Denna partner är strukturerad för att göra vad en generalistlångivare inte kan – bedöma den specifika restvärdes-, föråldrings- och likviditetsprofilen för humanoida robotar, och para ihop finansieringen med rätt skydd. Försäkring är en naturlig följeslagare här, eftersom prissättning av risk på maskiner utan lång historik är en egen disciplin, en vi utforskar i försäkring av humanoida robotar.
När finansiering och riskbärande hanteras av en partner byggd för tillgångsklassen, får köparen ett enkelt månatligt åtagande, leverantören tvingas inte finansiera hela flottan ensam, och den affär som en traditionell uthyrare skulle ha avböjt blir möjlig.
Vart detta leder
Den svåra delen av humanoid robotik är inte längre bara ingenjörskonst. Den är alltmer finansiell: hur man låter en tillverkare anta en maskin i sexsiffrigt belopp utan att satsa hela verksamheten på en andrahandsmarknad som ännu inte existerar. Företagen som löser pengaproblemet kommer att bidra lika mycket till att få robotar i arbete som företagen som bygger robotarna. När leasing, RaaS och inbäddad finansiering mognar, bör den initiala väggen som håller kapabla användare på sidlinjen börja falla – och klyftan mellan vad humanoida robotar kan göra och var de faktiskt arbetar bör börja slutas.