Proč je financování humanoidních robotů obtížné?
Tradiční financování vybavení závisí na předvídatelné zůstatkové hodnotě a hlubokém trhu s použitými aktivy. Humanoidní roboti porušují oba tyto předpoklady, což je důvod, proč věřitelé váhají a kupující otálejí – a proč se leasing a embedded finance objevují jako řešení.
Motion1 Inc. ·
Existuje tichá propast mezi humanoidními roboty, které jsou dnes demonstrovány, a humanoidními roboty, kteří skutečně pracují v továrnách. Technologie je blíže než kdy jindy. Financování však nikoli.
Mnoho evropských výrobců a malých a středních podniků, kteří chtějí nasadit humanoida, naráží na stejnou zeď: jedna jednotka nebo robotická buňka může stát zhruba 150 000 eur až přes 1 000 000 eur předem, a obvyklé způsoby financování kapitálového vybavení se nehodí. Banky a pronajímatelé vybavení, instituce, které normálně dělají drahé stroje dostupnými, mají tendenci váhat. Pochopení důvodů jejich váhání je prvním krokem k pochopení, jak tuto propast překlenout.
Proč věřitelé nemohou financovat robota
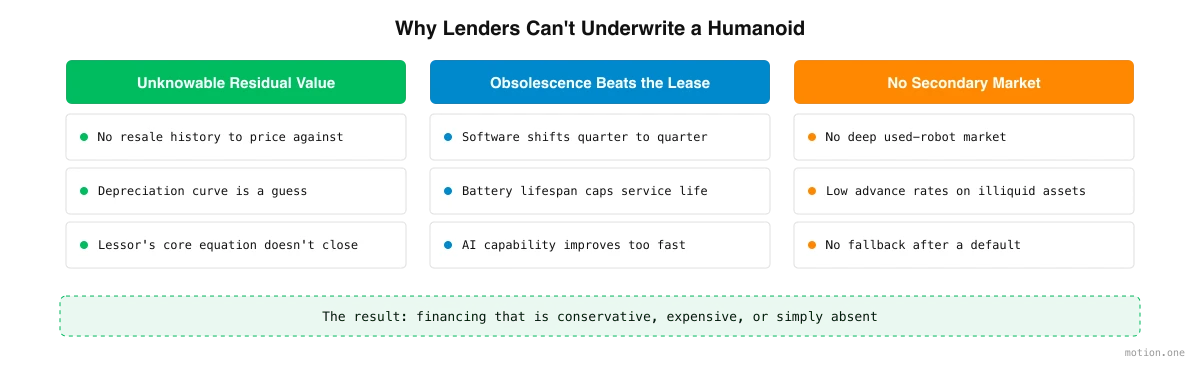
Financování vybavení je starý, dobře známý byznys. Pronajímatel zakoupí aktivum, umožní společnosti jeho užívání po pevnou dobu a cenu pronájmu stanoví na základě jedné centrální hodnoty: kolik bude mít aktivum hodnotu na konci doby pronájmu. Tato logika funguje skvěle pro vysokozdvižné vozíky, nákladní automobily a obráběcí stroje. Pro humanoidní roboty funguje špatně, a to ze tří souvisejících důvodů.
Zbytková hodnota je stěžejní a je nepoznatelná
Pronajímatel stanoví cenu pronájmu tak, že vezme náklady na vybavení a odečte jeho očekávanou zbytkovou hodnotu, tedy částku, za kterou lze aktivum prodat na konci doby pronájmu. Čím nižší je očekávaná zbytková hodnota, tím vyšší jsou měsíční náklady pro zákazníka, protože pronajímatel musí během samotného pronájmu získat zpět větší část kupní ceny.
Pro stanovení této zbytkové hodnoty věřitelé vyhodnocují křivky odpisů, prodejní hodnotu na konci doby pronájmu a to, zda délka pronájmu odpovídá očekávané životnosti zařízení. U zavedených kategorií vybavení dělají desetiletí dat tyto odhady rutinními. Pro humanoidní roboty taková historie neexistuje. Když je prodejní hodnota skutečně nepoznatelná, základní rovnice, na kterou se pronajímatel spoléhá, se nenaplní, takže buď obchod odmítnou, nebo do něj započítají vysokou bezpečnostní marži, která jej činí neatraktivním.
Zastarání probíhá rychleji než doba pronájmu
Hardware pro automatizaci a AI funguje na mnohem kratších inovačních cyklech než tradiční stroje. Ohraňovací lis zakoupený dnes bude široce konkurenceschopný i za deset let. Humanoidní robot může být materiálně zastaralý již v průběhu standardní doby pronájmu.
To je způsobeno několika faktory. Softwarové aktualizace mohou měnit schopnosti robota z jednoho čtvrtletí na druhé. Životnost baterie se snižuje a stanovuje strop pro užitečnou životnost. A základní schopnost AI – jak dobře stroj vnímá, plánuje a manipuluje – se zlepšuje tak rychle, že letošní vlajková loď se může brzy zdát obyčejná. Každý z těchto faktorů ještě více ztěžuje předpověď zbytkové hodnoty, neboť pronajímatel neodhaduje pouze opotřebení, nýbrž i tempo celého oboru.
Neexistuje žádný sekundární trh, na který by se bylo možné spolehnout
Věřitelé řídí riziko částečně prostřednictvím likvidity. Nové, standardizované vybavení, které si udržuje hodnotu a snadno se prodává, má vyšší míru zálohy, neboli poměr úvěru k hodnotě (loan-to-value), protože věřitel může získat své peníze zpět prodejem aktiva, pokud se obchod pokazí. Speciální nebo nelikvidní vybavení nese nižší míru zálohy z opačného důvodu.
Humanoidní roboti pevně spadají do kategorie nelikvidních aktiv. Neexistuje žádný zavedený, hluboký trh s použitými roboty, na který by se věřitel mohl spolehnout při oceňování jednotky nebo při jejím prodeji v případě selhání. Bez této zálohy nabízí aktivum věřiteli malou ochranu, takže nabízené financování je konzervativní, nákladné nebo jednoduše nedostupné. Právě ta vlastnost, která činí tradiční vybavení financovatelným – likvidní trh s dalším prodejem – je přesně to, co humanoidní robotika neměla čas vybudovat.
Kapitálová bariéra pro kupující
Spojením těchto faktorů dohromady získáte pro kupujícího obtížný výsledek. Robot je nákladný předem. Konvenční financování je neochotné nebo drahé, protože zbytková hodnota je nejistá, zastarání je rychlé a není kam prodat. Kupující je tak nucen k platbě v hotovosti.
Pro velký podnik představuje kapitálový výdaj v řádu šesti nebo sedmi číslic rozpočtovou záležitost. Pro středně velkého výrobce je to často nerealizovatelné. Peníze jsou vázány v jediném aktivu, jehož budoucí hodnota je nejasná, technologie může být překonána dříve, než se investice vrátí, a flexibilita změnit směr je ztracena. Tváří v tvář tomu mnoho schopných zájemců jednoduše vyčkává. Výsledkem je trh, kde lidé, kteří nejvíce potřebují automatizaci, jsou ti, kteří ji nejméně dokážou financovat.
Jak leasing a integrované financování překlenují propast
Cesta vpřed spočívá v tom, abychom přestali s humanoidním robotem zacházet jako s nákladním automobilem, který musí kupující vlastnit, a začali k němu přistupovat jako ke službě.
Robot-as-a-Service, neboli RaaS, vznikl právě proto, aby přesunul náklady z kategorie capex do kategorie opex. Namísto velkého počátečního nákupu platí kupující opakovaný poplatek za používání robota. Tento jediný posun odstraňuje kapitálovou bariéru, umožňuje společnosti sladit náklady s hodnotou, kterou robot produkuje, a eliminuje vystavení kupujícího riziku zastarání a dalšího prodeje. Jedná se o stejný princip, který před deseti lety přetvořil software, aplikovaný nyní na fyzické stroje. Více o tomto přechodu jsme psali v článku leasing jako řešení.
Přesunutí nákladů z rozvahy kupujícího však neznamená, že náklady zmizí. Místo toho se přesunou na rozvahu poskytovatele. Někdo stále musí financovat hardware, nést riziko zbytkové hodnoty a absorbovat nejistotu, která věřitele původně znervózňovala. To je skutečná výzva v rámci RaaS: poskytovatelé se mohou ocitnout ve financování rostoucí flotily nákladných, rychle odepisujících se aktiv z vlastního kapitálu, což omezuje rychlost jejich růstu.
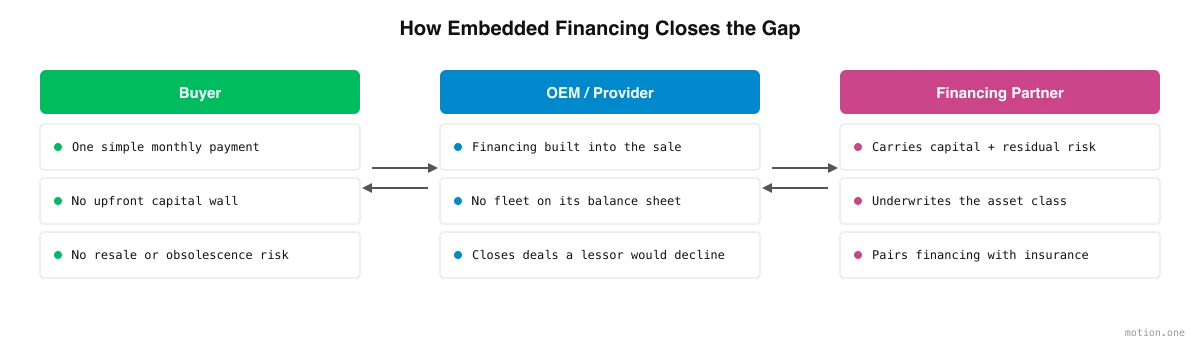
Integrované financování je to, co činí model udržitelným. Namísto dodatečného připojení financování po prodeji je integrováno přímo do prodejního místa: kupující může pronajmout nebo platit v průběhu času v okamžiku, kdy se zaváže, zatímco specializovaný finanční partner nese kapitál a riziko. Tento partner je strukturován tak, aby dělal to, co nemůže dělat obecný věřitel – podepsat konkrétní profil zbytkové hodnoty, zastarání a likvidity humanoidních robotů a spárovat financování s odpovídající ochranou. Pojištění je zde přirozeným doplňkem, neboť oceňování rizika u strojů bez dlouhé historie je samostatná disciplína, kterou zkoumáme v článku pojištění humanoidů.
Když financování a nesení rizika zajišťuje partner vytvořený pro danou třídu aktiv, kupující získá jednoduchý měsíční závazek, poskytovatel není nucen financovat celou flotilu sám a obchod, který by tradiční pronajímatel odmítl, se stává realizovatelným.
Kam to směřuje
Náročná část humanoidní robotiky již není pouze inženýrství. Stále více je finanční: jak umožnit výrobci pořídit si stroj v řádu šesti číslic, aniž by vsadil podnik na trh s dalším prodejem, který dosud neexistuje. Společnosti, které vyřeší finanční problém, udělají pro uvedení robotů do práce stejně mnoho jako společnosti, které roboty staví. Jak leasing, RaaS a integrované financování dozrávají, počáteční bariéra, která drží schopné zájemce stranou, by se měla začít snižovat – a propast mezi tím, co humanoidi dokážou, a kde skutečně pracují, by se měla začít překlenovat.