なぜヒューマノイドロボットは資金調達が難しいのでしょうか?
伝統的な設備ファイナンスは、予測可能な再販価値と活発な中古資産市場に依存しています。ヒューマノイドロボットはこれら両方の前提を覆すため、貸し手は躊躇し、買い手は足踏みしており、リースと組み込み型ファイナンスが解決策として浮上しています。
Motion1 Inc. ·
今日のデモンストレーションで披露されているヒューマノイドロボットと、実際に工場現場で稼働しているヒューマノイドロボットの間には、静かな隔たりが存在します。技術はかつてないほど近づいていますが、資金調達はそうではありません。
ヒューマノイドの導入を希望する多くの欧州のメーカーや中小企業は、同じ壁にぶつかっています。単一のユニットまたはロボットセルは、初期費用としておよそ15万ユーロから100万ユーロ以上かかる場合があり、従来の設備投資の支払い方法がうまく適合しないのです。通常、高価な機械を手頃な価格にする機関である銀行や設備リース会社は、躊躇する傾向があります。彼らがなぜ躊躇するのかを理解することが、この隔たりをどのように埋めるかを理解するための第一歩となります。
貸し手がロボットへの融資を引き受けられない理由
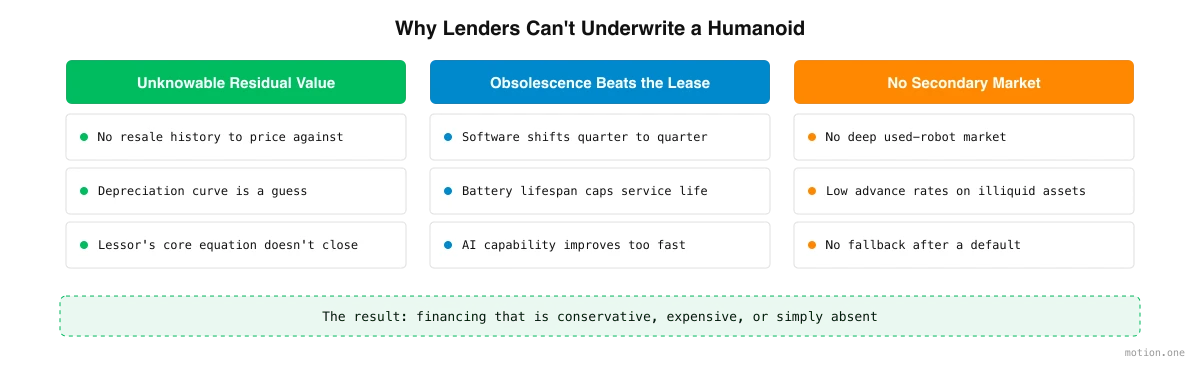
設備金融は、古くから確立された、よく理解されているビジネスです。リース会社は資産を購入し、企業に固定期間使用させ、そのリース料をある中心的な数字、つまり期間終了時にその資産がどれくらいの価値を持つか、に基づいて設定します。この論理は、フォークリフト、トラック、工作機械には見事に機能します。しかし、ヒューマノイドロボットには、相互に関連する3つの理由からうまく機能しません。
残存価値がすべてであり、それは不明です
リース会社は、設備の費用から予想される残存価値、つまり期間終了時に資産がいくらで売却できるかを差し引いてリース料を設定します。予想残存価値が低いほど、顧客の月額費用は高くなります。なぜなら、リース会社はリース期間中に購入価格のより多くを回収しなければならないからです。
その残存価値を設定するために、貸し手は減価償却曲線、期間終了時の再販価値、そしてリース期間が設備の予想耐用年数と一致するかどうかを評価します。成熟した設備カテゴリーでは、数十年にわたるデータがあるため、これらの見積もりは日常的に行われます。しかし、ヒューマノイドロボットにはそのような歴史がありません。再販価値が真に不明である場合、リース会社が依拠する中核となる方程式が成り立たないため、彼らは取引を拒否するか、あるいは魅力のないものとなるような大きな安全マージンを上乗せして価格設定するかのどちらかになります。
陳腐化がリース期間よりも速く進みます
自動化およびAIハードウェアは、従来の機械よりもはるかに短いイノベーションサイクルで動いています。今日購入されたプレスブレーキは、10年後も広範に競争力があるでしょう。しかし、ヒューマノイドロボットは、標準的なリース期間内であっても、実質的に時代遅れになる可能性があります。
これにはいくつかの要因があります。ソフトウェアアップデートによって、ロボットの能力は四半期ごとに変化する可能性があります。バッテリー寿命は劣化し、有用な耐用年数に上限を設けます。そして、基盤となるAI能力、つまり機械がどれだけうまく認識し、計画し、操作できるかは非常に速く向上しているため、今年のフラッグシップモデルが短期間で平凡に感じられることもあります。これらの各要因が残存価値の予測をさらに困難にします。なぜなら、リース会社は摩耗だけでなく、分野全体の進歩の速さをも推測しなければならないからです。
頼るべき二次市場が存在しません
貸し手は、リスクを部分的に流動性によって管理します。価値を維持し、再販しやすい新しい標準化された設備は、より高い融資比率(LTV)を確保できます。なぜなら、取引がうまくいかなかった場合、貸し手は資産を売却して資金を回収できるからです。特殊な、または非流動的な設備は、その逆の理由でより低い融資比率となります。
ヒューマノイドロボットは、明確に非流動的なカテゴリーに属します。貸し手がユニットの価値を評価したり、債務不履行後に処分したりするために頼れるような、確立された深い中古ロボット市場は存在しません。その頼りがないため、資産は貸し手にほとんど保護を提供せず、結果として提供される融資は保守的、高価、または単に存在しないものとなります。従来の設備を融資可能にするまさにその特徴、つまり流動的な再販市場は、ヒューマノイドロボティクスが構築する時間がなかったものです。
買い手にとっての設備投資の壁
これらの要因を積み重ねると、買い手にとって厳しい結果がもたらされます。ロボットは初期費用が高額です。残存価値が不確実で、陳腐化が速く、再販先がないため、従来の融資は消極的であるか高価になります。そのため、買い手は現金払いを余儀なくされます。
大企業にとって、6桁または7桁の設備投資は予算編成の課題です。しかし、中規模メーカーにとっては、多くの場合、話になりません。資金は将来の価値が不明確な単一の資産に縛られ、投資が回収される前に技術が陳腐化する可能性があり、方針転換の柔軟性も失われます。これに直面し、導入能力のある多くの企業は単に待機しています。その結果、最も自動化を必要とする人々が、最も資金調達が困難であるという市場が生まれています。
リースと組み込み型金融がどのようにギャップを埋めるか
この状況を打開する方法は、ヒューマノイドロボットを買い手が所有しなければならないトラックのように扱うのをやめ、その利用をサービスとして扱い始めることです。
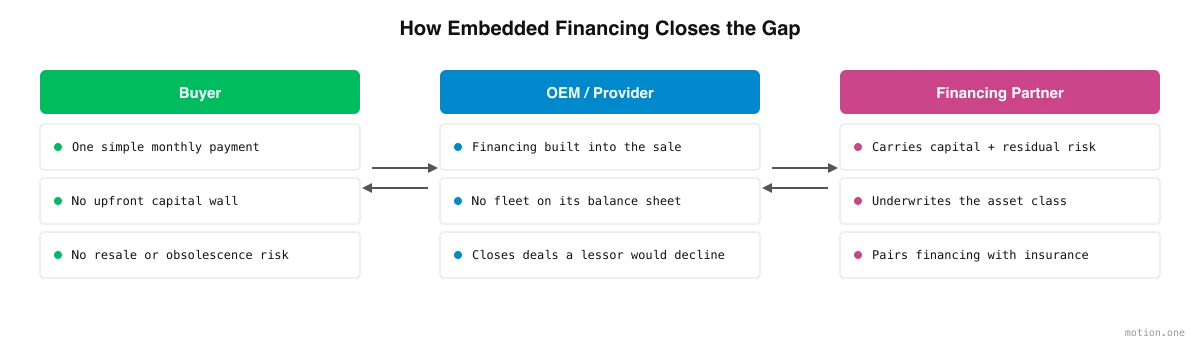
Robot-as-a-Service、略してRaaSは、まさにコストを設備投資(capex)から運営費用(opex)へと移行させるために登場しました。多額の初期購入費用の代わりに、買い手はロボットを使用するために継続的な料金を支払います。この単一の転換が資本の障壁を取り除き、企業がロボットが生み出す価値に合わせてコストを調整することを可能にし、買い手の陳腐化リスクと再販リスクへの露出を回避します。これは、10年前にソフトウェアを再構築したのと同じ発想が、物理的な機械に適用されたものです。この移行については、解決策としてのリースで詳しく述べています。
しかし、買い手の貸借対照表からコストを移動させても、コストが消えるわけではありません。代わりに、プロバイダーの貸借対照表に移動します。誰かが依然としてハードウェアに資金を供給し、残存価値リスクを負い、そもそも貸し手を不安にさせた不確実性を吸収しなければなりません。これがRaaSにおける真の課題です。プロバイダーは、高価で急速に減価する資産の増加するフリートを自己資金で賄うことになり、それが彼らの成長速度を制限する可能性があります。
組み込み型金融がこのモデルを永続的なものにします。販売後に融資を後付けするのではなく、販売時点に組み込まれるのです。買い手は契約時にリースまたは分割払いを選択でき、その間、専門の金融パートナーが資本とリスクを負担します。このパートナーは、汎用的な貸し手にはできないこと、つまりヒューマノイドロボット特有の残存価値、陳腐化、流動性のプロファイルを査定し、適切な保護と融資を組み合わせるように構築されています。保険はここで自然な補完となります。なぜなら、長い実績のない機械のリスクを評価することは、それ自体が専門分野であり、その点についてはヒューマノイドの保険で詳しく探求しています。
融資とリスク負担が、その資産クラスのために構築されたパートナーによって処理される場合、買い手はシンプルな月額コミットメントを得られ、プロバイダーはフリート全体を単独で資金調達する必要がなくなり、従来のリース会社が拒否したであろう取引が可能になります。
今後の展望
ヒューマノイドロボティクスの難しい部分は、もはやエンジニアリングだけではありません。それはますます金融的なものになっています。つまり、まだ存在しない再販市場に事業を賭けることなく、メーカーが6桁の機械を導入できるようにする方法です。資金問題を解決する企業は、ロボットを構築する企業と同じくらい、ロボットを稼働させることに貢献するでしょう。リース、RaaS、そして組み込み型金融が成熟するにつれて、導入能力のある企業を傍観させている初期費用の壁は崩れ始め、ヒューマノイドができることと実際に稼働している場所との間のギャップは縮まり始めるはずです。