Zašto je humanoidne robote teško financirati
Tradicionalno financiranje opreme ovisi o predvidivoj preprodajnoj vrijednosti i dubokom tržištu rabljene imovine. Humanoidni roboti krše obje pretpostavke, zbog čega zajmodavci oklijevaju, a kupci zastaju – i zašto se leasing i ugrađeno financiranje pojavljuju kao rješenje.
Motion1 Inc. ·
Postoji tihi jaz između humanoida robota koji se danas demonstriraju i humanoida robota koji stvarno rade u tvornicama. Tehnologija je bliža nego ikad. Financiranje nije.
Mnogi europski proizvođači i mala i srednja poduzeća (SME) koji žele implementirati humanoida nailaze na isti zid: jedna jedinica ili robotska ćelija može koštati od otprilike 150.000 eura do preko 1.000.000 eura unaprijed, a uobičajeni načini plaćanja kapitalne opreme ne uklapaju se čisto. Banke i najmodavci opreme, institucije koje inače skupu opremu čine pristupačnom, obično oklijevaju. Razumijevanje zašto oklijevaju prvi je korak ka razumijevanju kako se jaz zatvara.
Zašto zajmodavci ne mogu osigurati financiranje za robota
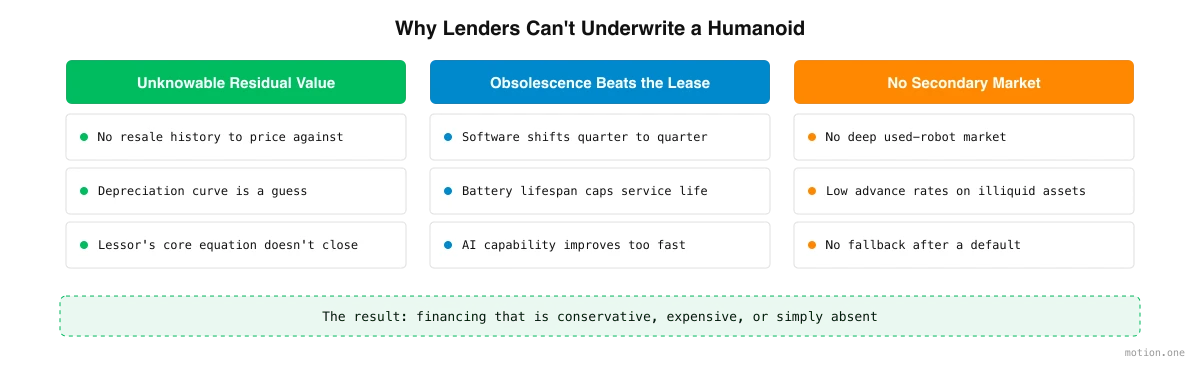
Financiranje opreme je star, dobro shvaćen posao. Najmodavac kupuje imovinu, dopušta tvrtki da je koristi na fiksni rok i cijenu najma određuje oko jedne središnje brojke: koliko će imovina vrijediti kada rok završi. Ta logika funkcionira izvrsno za viličare, kamione i alatne strojeve. Loše funkcionira za humanoida robote, iz tri povezana razloga.
Preostala vrijednost je ključna, a nepoznata je
Najmodavac određuje cijenu najma tako što od troška opreme oduzima njezinu očekivanu preostalu vrijednost, odnosno za koliko se imovina može prodati na kraju roka. Što je niža očekivana preostala vrijednost, to je viša mjesečna cijena za kupca, jer najmodavac mora nadoknaditi veći dio kupovne cijene tijekom samog najma.
Kako bi odredili tu preostalu vrijednost, zajmodavci procjenjuju krivulje amortizacije, preprodajnu vrijednost na kraju roka i podudara li se duljina najma s očekivanim radnim vijekom opreme. Za zrele kategorije opreme, desetljeća podataka čine te procjene rutinskima. Za humanoida robote, takve povijesti nema. Kada je preprodajna vrijednost istinski nepoznata, temeljna jednadžba na koju se najmodavac oslanja ne zatvara se, pa oni ili odbijaju posao ili uračunavaju veliku sigurnosnu maržu koja ga čini neprivlačnim.
Zastarjelost se kreće brže od roka najma
Hardver za automatizaciju i AI radi na mnogo kraćim inovacijskim ciklusima od tradicionalnih strojeva. Preša kupljena danas bit će općenito konkurentna za deset godina. Humanoid robot bi mogao biti materijalno zastario znatno unutar standardnog roka najma.
Nekoliko sila to pokreće. Ažuriranja softvera mogu promijeniti što robot može učiniti iz jednog kvartala u drugi. Životni vijek baterije se smanjuje i postavlja gornju granicu korisnog vijeka trajanja. A temeljna AI sposobnost – koliko dobro stroj percipira, planira i manipulira – poboljšava se tako brzo da se ovogodišnji vodeći model može brzo činiti običnim. Svaki od ovih faktora čini preostalu vrijednost još težom za prognoziranje, jer najmodavac ne nagađa samo o trošenju, već i o tempu cijelog područja.
Nema sekundarnog tržišta na koje bi se mogli osloniti
Zajmodavci djelomično upravljaju rizikom putem likvidnosti. Nova, standardizirana oprema koja zadržava svoju vrijednost i lako se preprodaje, zahtijeva višu stopu predujma, odnosno omjer kredita i vrijednosti, jer zajmodavac može nadoknaditi svoj novac prodajom imovine ako posao krene po zlu. Specijalizirana ili nelikvidna oprema nosi niže stope predujma iz suprotnog razloga.
Humanoid roboti čvrsto spadaju u nelikvidnu kategoriju. Nema uspostavljenog, dubokog tržišta rabljenih robota na koje bi se zajmodavac mogao osloniti za procjenu jedinice ili za prodaju nakon neispunjenja obveza. Bez tog oslonca, imovina nudi zajmodavcu malo zaštite, pa je ponuđeno financiranje konzervativno, skupo ili jednostavno nedostupno. Sama značajka koja tradicionalnu opremu čini financijski prihvatljivom – likvidno tržište preprodaje – upravo je ono što humanoidna robotika nije imala vremena izgraditi.
Kapitalni zid za kupce
Složite ove faktore zajedno i dobit ćete težak ishod za kupca. Robot je skup unaprijed. Konvencionalno financiranje je nevoljko ili skupo jer je preostala vrijednost neizvjesna, zastarjelost je brza, i nema gdje preprodati. Stoga je kupac gurnut prema plaćanju gotovinom.
Za veliko poduzeće, šestero- ili sedmeroznamenkasti kapitalni izdatak je proračunska vježba. Za srednje velikog proizvođača, to je često neizvedivo. Novac je vezan u jednoj imovini čija je buduća vrijednost nejasna, tehnologija bi mogla biti zamijenjena prije nego što se investicija povrati, a fleksibilnost za promjenu smjera je nestala. Suočeni s tim, mnogi sposobni usvajači jednostavno čekaju. Rezultat je tržište gdje ljudi kojima je automatizacija najpotrebnija najmanje su sposobni financirati je.
Kako leasing i ugrađeno financiranje zatvaraju jaz
Put naprijed je prestati tretirati humanoida robota kao kamion koji kupac mora posjedovati, i početi tretirati pristup njemu kao uslugu.
Robot-kao-usluga, ili RaaS, pojavio se upravo kako bi premjestio trošak iz kapitalnih izdataka (capex) u operativne izdatke (opex). Umjesto velike početne kupnje, kupac plaća ponavljajuću naknadu za korištenje robota. Taj pojedinačni pomak uklanja kapitalnu barijeru, omogućuje tvrtki da uskladi trošak s vrijednošću koju robot proizvodi, i zaobilazi izloženost kupca riziku zastarjelosti i preprodaje. To je isti instinkt koji je preoblikovao softver prije deset godina, primijenjen na fizičke strojeve. Više smo pisali o toj tranziciji u leasing kao rješenje.
Ali premještanje troška iz bilance kupca ne čini trošak nestalim. Umjesto toga, prelazi u bilancu pružatelja usluga. Netko još uvijek mora financirati hardver, snositi rizik preostale vrijednosti i apsorbirati neizvjesnost koja je zajmodavce činila nervoznima. To je pravi izazov unutar RaaS-a: pružatelji se mogu naći u situaciji da financiraju rastuću flotu skupih, brzo amortizirajućih sredstava iz vlastitog kapitala, što ograničava brzinu kojom mogu rasti.
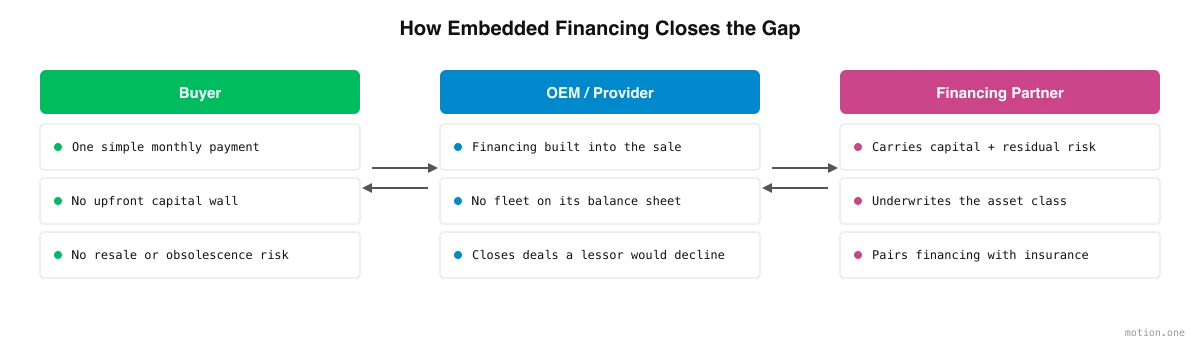
Ugrađeno financiranje je ono što model čini održivim. Umjesto naknadnog dodavanja financiranja nakon prodaje, ono je ugrađeno u prodajno mjesto: kupac može unajmiti ili plaćati tijekom vremena u trenutku kada se obveže, dok posvećeni financijski partner snosi kapital i rizik. Taj je partner strukturiran da radi ono što opći zajmodavac ne može – osigurati financiranje za specifični profil preostale vrijednosti, zastarjelosti i likvidnosti humanoida robota, te upariti financiranje s pravom zaštitom. Osiguranje je prirodan pratilac ovdje, jer je procjena rizika na strojevima bez dugog iskustva vlastita disciplina, onu koju istražujemo u osiguranju humanoida.
Kada financiranje i preuzimanje rizika rješava partner izgrađen za tu klasu imovine, kupac dobiva jednostavnu mjesečnu obvezu, pružatelj nije prisiljen sam financirati cijelu flotu, a posao koji bi tradicionalni najmodavac odbio postaje moguć.
Kamo to vodi
Težak dio humanoidne robotike više nije samo inženjering. Sve je više financijski: kako omogućiti proizvođaču da usvoji šesteroznamenkasti stroj bez da poslovanje kladi na tržište preprodaje koje još ne postoji. Tvrtke koje riješe problem novca učinit će jednako mnogo da roboti počnu raditi kao i tvrtke koje grade robote. Kako leasing, RaaS i ugrađeno financiranje sazrijevaju, početni zid koji drži sposobne usvajače po strani trebao bi se početi rušiti – a jaz između onoga što humanoidi mogu učiniti i gdje stvarno rade trebao bi se početi zatvarati.