De ce roboții umanoizi sunt dificil de finanțat
Finanțarea tradițională a echipamentelor depinde de o valoare de revânzare previzibilă și de o piață profundă a activelor uzate. Roboții umanoizi încalcă ambele ipoteze, motiv pentru care creditorii ezită și cumpărătorii amână – și de ce leasingul și finanțarea integrată se impun ca soluție.
Motion1 Inc. ·
Există un decalaj discret între roboții umanoizi demonstrați astăzi și roboții umanoizi care lucrează efectiv în fabrici. Tehnologia este mai aproape ca niciodată. Finanțarea nu este.
Mulți producători europeni și IMM-uri care doresc să implementeze un robot umanoid se lovesc de același obstacol: o singură unitate sau celulă robotică poate costa de la aproximativ 150.000 de euro până la peste 1.000.000 de euro în avans, iar modalitățile obișnuite de plată pentru echipamentele de capital nu se potrivesc perfect. Băncile și locatorii de echipamente, instituțiile care în mod normal fac mașinile scumpe accesibile, tind să ezite. Înțelegerea motivului pentru care ezită este primul pas către înțelegerea modului în care acest decalaj este redus.
De ce creditorii nu pot subscrie un robot
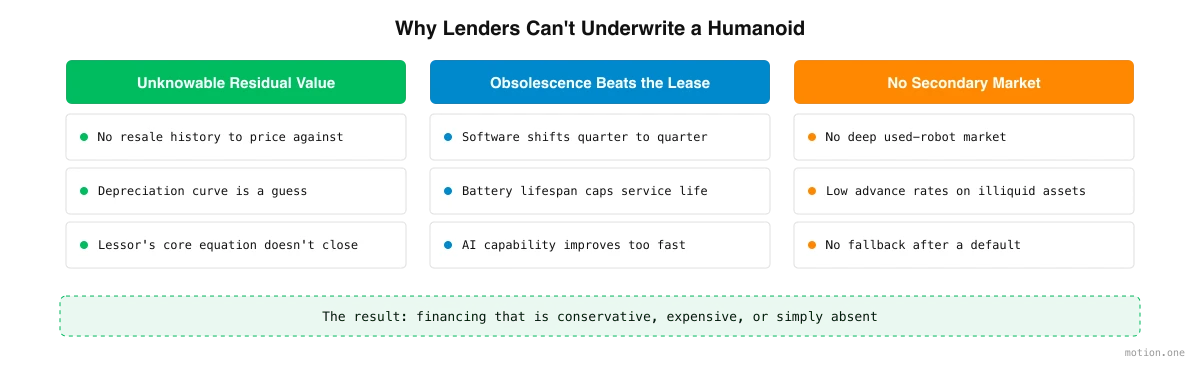
Finanțarea echipamentelor este o afacere veche, bine înțeleasă. Un locator achiziționează un activ, permite unei companii să-l utilizeze pentru o perioadă fixă și stabilește prețul leasingului în jurul unei cifre centrale: cât va valora activul la sfârșitul perioadei. Această logică funcționează excelent pentru motostivuitoare, camioane și mașini-unelte. Funcționează slab pentru roboții umanoizi, din trei motive interconectate.
Valoarea reziduală este esențială și este necunoscută
Un locator stabilește prețul unui leasing luând costul echipamentului și scăzând valoarea sa reziduală așteptată, adică prețul la care activul poate fi vândut la sfârșitul perioadei. Cu cât valoarea reziduală așteptată este mai mică, cu atât costul lunar pentru client este mai mare, deoarece locatorul trebuie să recupereze o parte mai mare din prețul de achiziție pe parcursul leasingului în sine.
Pentru a stabili această valoare reziduală, creditorii evaluează curbele de depreciere, valoarea de revânzare la sfârșitul perioadei și dacă durata leasingului se aliniază cu durata de viață utilă așteptată a echipamentului. Pentru categoriile de echipamente mature, decenii de date fac aceste estimări de rutină. Pentru roboții umanoizi, nu există o astfel de istorie. Atunci când valoarea de revânzare este cu adevărat necunoscută, ecuația de bază pe care se bazează un locator nu se închide, așa că aceștia fie refuză afacerea, fie includ o marjă mare de siguranță care o face neatractivă.
Obsolescența avansează mai rapid decât durata leasingului
Hardware-ul de automatizare și AI funcționează pe cicluri de inovare mult mai scurte decât mașinile tradiționale. O presă-abkant cumpărată astăzi va fi în mare parte competitivă în zece ani. Un robot umanoid ar putea fi depășit material cu mult înainte de sfârșitul unei perioade standard de leasing.
Mai multe forțe determină acest lucru. Actualizările de software pot schimba capacitățile unui robot de la un trimestru la altul. Durata de viață a bateriei se degradează și stabilește o limită superioară pentru durata de viață utilă. Iar capacitatea AI subiacentă – cât de bine percepe, planifică și manipulează mașina – se îmbunătățește atât de rapid încât modelul emblematic de anul acesta poate părea obișnuit într-un timp scurt. Fiecare dintre acestea face ca valoarea reziduală să fie și mai dificil de prognozat, deoarece locatorul nu ghicește doar uzura, ci și ritmul unui întreg domeniu.
Nu există o piață secundară pe care să se bazeze
Creditorii gestionează riscul parțial prin lichiditate. Echipamentele noi, standardizate, care își mențin valoarea și sunt ușor de revândut, beneficiază de o rată de avans mai mare, sau raport împrumut-valoare, deoarece creditorul își poate recupera banii vânzând activul dacă o afacere eșuează. Echipamentele specializate sau ilichide au rate de avans mai mici din motivul opus.
Roboții umanoizi se încadrează ferm în categoria activelor ilichide. Nu există o piață stabilită și profundă a roboților folosiți pe care un creditor să se poată baza pentru a evalua o unitate sau pentru a o vinde după un default. Fără această soluție de rezervă, activul oferă creditorului puțină protecție, astfel încât finanțarea oferită este conservatoare, scumpă sau pur și simplu absentă. Chiar caracteristica care face echipamentele tradiționale finanțabile – o piață lichidă de revânzare – este exact ceea ce robotica umanoidă nu a avut timp să construiască.
Obstacolul capex pentru cumpărători
Adunați acești factori și obțineți un rezultat dificil pentru cumpărător. Robotul este scump în avans. Finanțarea convențională este reticentă sau costisitoare, deoarece valoarea reziduală este incertă, obsolescența este rapidă și nu există unde să se revândă. Astfel, cumpărătorul este împins spre plata în numerar.
Pentru o întreprindere mare, o cheltuială de capital de șase sau șapte cifre este un exercițiu de bugetare. Pentru un producător de dimensiuni medii, este adesea o opțiune imposibilă. Banii sunt blocați într-un singur activ a cărui valoare viitoare este neclară, tehnologia ar putea fi depășită înainte ca investiția să fie recuperată, iar flexibilitatea de a schimba cursul dispare. Confruntați cu aceasta, mulți adoptatori capabili pur și simplu așteaptă. Rezultatul este o piață în care persoanele care au cea mai mare nevoie de automatizare sunt cele mai puțin capabile să o finanțeze.
Cum leasingul și finanțarea integrată reduc decalajul
Soluția este să nu mai tratați un robot umanoid ca pe un camion pe care cumpărătorul trebuie să-l dețină și să începeți să tratați accesul la acesta ca pe un serviciu.
Robot-as-a-Service, sau RaaS, a apărut tocmai pentru a muta costul de la capex la opex. În loc de o achiziție inițială mare, cumpărătorul plătește o taxă recurentă pentru a utiliza robotul. Această singură schimbare elimină bariera de capital, permite unei companii să alinieze costul cu valoarea produsă de robot și evită expunerea cumpărătorului la obsolescență și riscul de revânzare. Este același instinct care a remodelat software-ul acum un deceniu, aplicat mașinilor fizice. Am scris mai multe despre această tranziție în leasingul ca soluție.
Dar mutarea costului din bilanțul cumpărătorului nu face ca acesta să dispară. Se mută în schimb în bilanțul furnizorului. Cineva trebuie totuși să finanțeze hardware-ul, să suporte riscul valorii reziduale și să absoarbă incertitudinea care i-a făcut pe creditori nervoși în primul rând. Aceasta este adevărata provocare în cadrul RaaS: furnizorii se pot trezi finanțând o flotă în creștere de active scumpe, care se depreciază rapid, din propriul capital, ceea ce le limitează viteza de creștere.
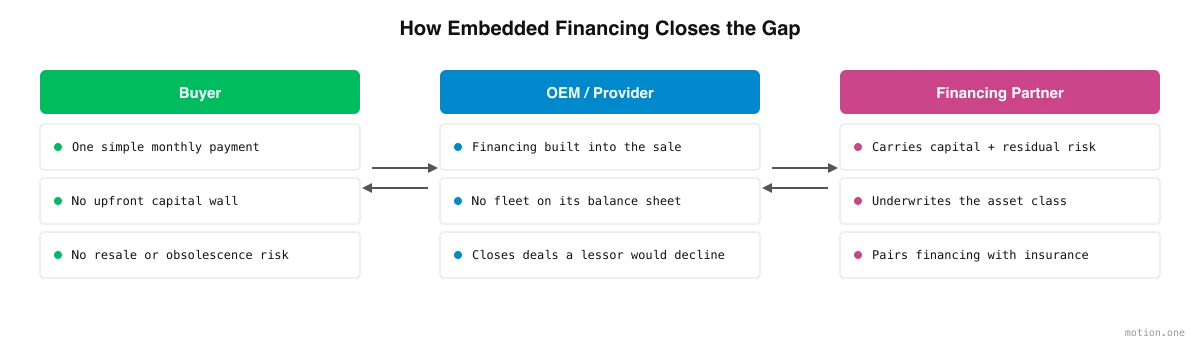
Finanțarea integrată este ceea ce face modelul durabil. În loc să se adauge finanțarea după vânzare, aceasta este încorporată în punctul de vânzare: cumpărătorul poate închiria sau plăti în rate în momentul în care se angajează, în timp ce un partener de finanțare dedicat suportă capitalul și riscul. Acest partener este structurat pentru a face ceea ce un creditor generalist nu poate – să subscrie profilul specific de valoare reziduală, obsolescență și lichiditate al roboților umanoizi și să asocieze finanțarea cu protecția potrivită. Asigurarea este un companion natural aici, deoarece stabilirea prețului riscului pentru mașini fără un istoric lung este o disciplină în sine, una pe care o explorăm în asigurarea umanoizilor.
Atunci când finanțarea și asumarea riscului sunt gestionate de un partener construit pentru clasa de active, cumpărătorul obține un angajament lunar simplu, furnizorul nu este forțat să finanțeze singur întreaga flotă, iar afacerea pe care un locator tradițional ar fi refuzat-o devine posibilă.
Unde duce acest lucru
Partea dificilă a roboticii umanoide nu mai este doar ingineria. Este din ce în ce mai mult financiară: cum să permiteți unui producător să adopte o mașină de șase cifre fără a paria afacerea pe o piață de revânzare care nu există încă. Companiile care rezolvă problema banilor vor contribui la fel de mult la punerea roboților la lucru ca și companiile care construiesc roboții. Pe măsură ce leasingul, RaaS și finanțarea integrată se maturizează, obstacolul inițial care îi ține pe adoptatorii capabili pe margine ar trebui să înceapă să dispară – iar decalajul dintre ceea ce pot face umanoizii și unde lucrează efectiv ar trebui să înceapă să se reducă.