Dlaczego roboty humanoidalne są trudne do sfinansowania?
Tradycyjne finansowanie sprzętu zależy od przewidywalnej wartości odsprzedaży i rozwiniętego rynku aktywów używanych. Roboty humanoidalne podważają oba te założenia, co sprawia, że pożyczkodawcy się wahają, a kupujący zwlekają – i dlatego leasing oraz finansowanie wbudowane wyłaniają się jako rozwiązanie.
Motion1 Inc. ·
Istnieje cicha przepaść między robotami humanoidalnymi demonstrowanymi dzisiaj a robotami humanoidalnymi faktycznie pracującymi na halach fabrycznych. Technologia jest bliżej niż kiedykolwiek. Finansowanie nie.
Wielu europejskich producentów i MŚP, którzy chcą wdrożyć robota humanoidalnego, napotyka tę samą przeszkodę: pojedyncza jednostka lub komórka robotyczna może kosztować od około 150 000 euro do ponad 1 000 000 euro z góry, a zwykłe sposoby płacenia za sprzęt kapitałowy nie pasują idealnie. Banki i leasingodawcy sprzętu, instytucje, które zazwyczaj sprawiają, że drogie maszyny stają się przystępne cenowo, mają tendencję do wahania. Zrozumienie, dlaczego się wahają, jest pierwszym krokiem do zrozumienia, jak tę lukę można zniwelować.
Dlaczego kredytodawcy nie mogą ubezpieczyć robota
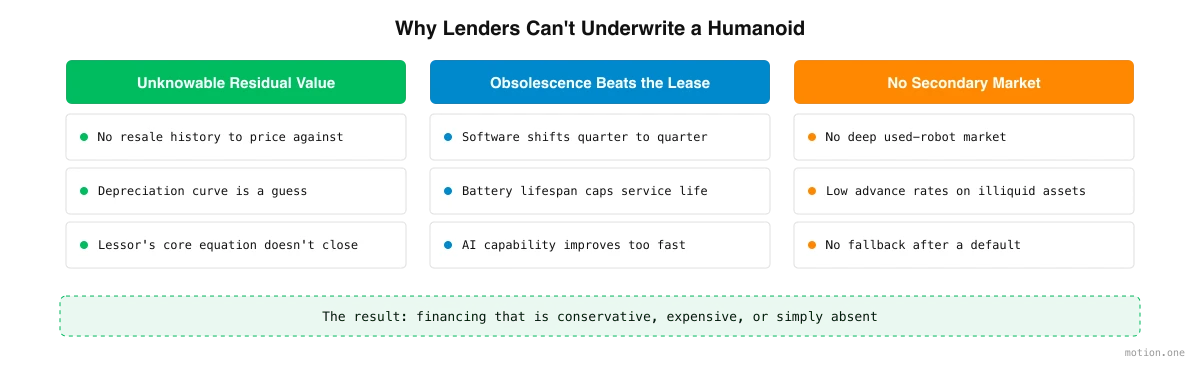
Finansowanie sprzętu to stary, dobrze rozumiany biznes. Leasingodawca kupuje aktywo, pozwala firmie z niego korzystać przez określony czas i ustala cenę leasingu wokół jednej centralnej liczby: ile aktywo będzie warte po zakończeniu okresu. Ta logika działa pięknie w przypadku wózków widłowych, ciężarówek i obrabiarek. Słabo sprawdza się w przypadku robotów humanoidalnych, z trzech powiązanych powodów.
Wartość rezydualna to cała gra i jest niepoznawalna
Leasingodawca ustala cenę leasingu, biorąc pod uwagę koszt sprzętu i odejmując jego oczekiwaną wartość rezydualną, czyli kwotę, za jaką aktywo może zostać sprzedane po zakończeniu okresu. Im niższa oczekiwana wartość rezydualna, tym wyższy miesięczny koszt dla klienta, ponieważ leasingodawca musi odzyskać większą część ceny zakupu w trakcie samego leasingu.
Aby ustalić tę wartość rezydualną, kredytodawcy oceniają krzywe amortyzacji, wartość odsprzedaży na koniec okresu oraz to, czy długość leasingu jest zgodna z oczekiwaną żywotnością sprzętu. W przypadku dojrzałych kategorii sprzętu, dziesięciolecia danych sprawiają, że te szacunki są rutynowe. W przypadku robotów humanoidalnych nie ma takiej historii. Kiedy wartość odsprzedaży jest naprawdę niepoznawalna, podstawowe równanie, na którym polega leasingodawca, nie zamyka się, więc albo odrzucają transakcję, albo wliczają duży margines bezpieczeństwa, co czyni ją nieatrakcyjną.
Przestarzałość postępuje szybciej niż okres leasingu
Sprzęt do automatyzacji i AI działa w znacznie krótszych cyklach innowacji niż tradycyjne maszyny. Prasa krawędziowa kupiona dzisiaj będzie w dużej mierze konkurencyjna za dziesięć lat. Robot humanoidalny może być znacząco przestarzały znacznie wcześniej niż w standardowym okresie leasingu.
Napędza to kilka sił. Aktualizacje oprogramowania mogą zmieniać możliwości robota z kwartału na kwartał. Żywotność baterii ulega degradacji i wyznacza górną granicę użytecznej żywotności. A podstawowa zdolność AI – jak dobrze maszyna postrzega, planuje i manipuluje – poprawia się tak szybko, że tegoroczny flagowiec może w krótkim czasie wydawać się zwyczajny. Każdy z tych czynników sprawia, że wartość rezydualna jest jeszcze trudniejsza do przewidzenia, ponieważ leasingodawca nie tylko zgaduje zużycie, ale także tempo rozwoju całej dziedziny.
Nie ma rynku wtórnego, na który można by się oprzeć
Kredytodawcy zarządzają ryzykiem częściowo poprzez płynność. Nowy, standaryzowany sprzęt, który utrzymuje swoją wartość i jest łatwy do odsprzedaży, wymaga wyższej stopy zaliczki, czyli wskaźnika kredytu do wartości, ponieważ kredytodawca może odzyskać swoje pieniądze, sprzedając aktywo, jeśli transakcja pójdzie źle. Sprzęt specjalistyczny lub niepłynny wiąże się z niższymi stopami zaliczki z przeciwnego powodu.
Roboty humanoidalne zdecydowanie należą do kategorii aktywów niepłynnych. Nie ma ustalonego, głębokiego rynku używanych robotów, na którym kredytodawca mógłby polegać, aby wycenić jednostkę lub ją sprzedać po niewykonaniu zobowiązania. Bez tego zabezpieczenia aktywo oferuje kredytodawcy niewielką ochronę, więc oferowane finansowanie jest konserwatywne, drogie lub po prostu niedostępne. Cecha, która sprawia, że tradycyjny sprzęt jest finansowalny – płynny rynek odsprzedaży – jest dokładnie tym, czego robotyka humanoidalna nie miała czasu zbudować.
Bariera CAPEX dla kupujących
Zsumujmy te czynniki, a otrzymamy trudny wynik dla kupującego. Robot jest drogi z góry. Konwencjonalne finansowanie jest niechętne lub kosztowne, ponieważ wartość rezydualna jest niepewna, przestarzałość postępuje szybko, a nie ma gdzie odsprzedać. Tak więc kupujący jest zmuszony do płacenia gotówką.
Dla dużego przedsiębiorstwa, sześciocyfrowy lub siedmiocyfrowy wydatek kapitałowy to ćwiczenie budżetowe. Dla średniej wielkości producenta często jest to niemożliwe do zrealizowania. Pieniądze są związane w jednym aktywie, którego przyszła wartość jest niejasna, technologia może zostać zastąpiona, zanim inwestycja zostanie odzyskana, a elastyczność zmiany kursu znika. W obliczu tego, wielu zdolnych do adaptacji po prostu czeka. Rezultatem jest rynek, na którym osoby, które najbardziej potrzebują automatyzacji, są najmniej zdolne do jej sfinansowania.
Jak leasing i finansowanie wbudowane zamykają lukę
Rozwiązaniem jest zaprzestanie traktowania robota humanoidalnego jak ciężarówki, którą kupujący musi posiadać, i rozpoczęcie traktowania dostępu do niego jako usługi.
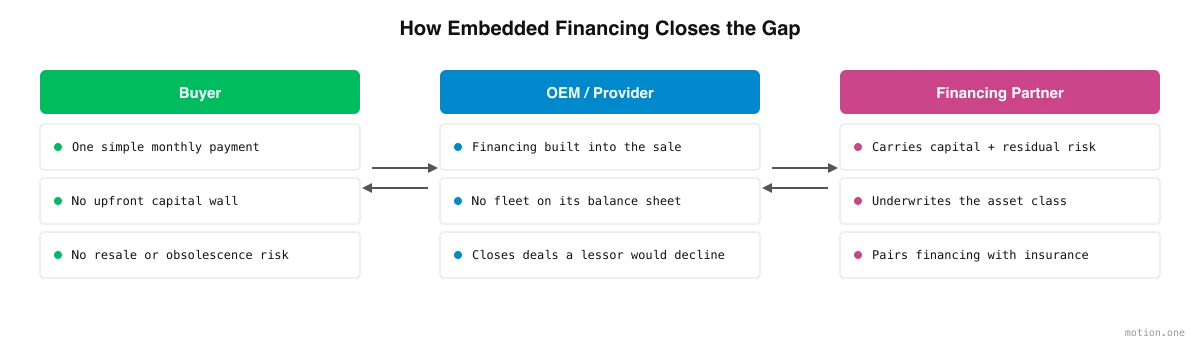
Robot-as-a-Service, czyli RaaS, pojawił się właśnie po to, aby przenieść koszty z CAPEX na OPEX. Zamiast dużego zakupu z góry, kupujący płaci cykliczną opłatę za korzystanie z robota. Ta pojedyncza zmiana usuwa barierę kapitałową, pozwala firmie dopasować koszt do wartości, jaką robot wytwarza, i omija narażenie kupującego na ryzyko przestarzałości i odsprzedaży. To ten sam instynkt, który dziesięć lat temu przekształcił oprogramowanie, zastosowany do maszyn fizycznych. Więcej o tym przejściu pisaliśmy w artykule leasing jako rozwiązanie.
Ale przeniesienie kosztów z bilansu kupującego nie sprawia, że koszty znikają. Zamiast tego przenoszą się one na bilans dostawcy. Ktoś nadal musi finansować sprzęt, ponosić ryzyko wartości rezydualnej i absorbować niepewność, która początkowo niepokoiła kredytodawców. To jest prawdziwe wyzwanie w RaaS: dostawcy mogą znaleźć się w sytuacji finansowania rosnącej floty drogich, szybko deprecjonujących się aktywów z własnego kapitału, co ogranicza tempo ich wzrostu.
Finansowanie wbudowane jest tym, co sprawia, że model jest trwały. Zamiast dołączać finansowanie po sprzedaży, jest ono wbudowane w punkt sprzedaży: kupujący może leasingować lub płacić w czasie w momencie zobowiązania, podczas gdy dedykowany partner finansowy ponosi kapitał i ryzyko. Ten partner jest skonstruowany tak, aby robić to, czego nie może zrobić ogólny kredytodawca – ubezpieczyć specyficzny profil wartości rezydualnej, przestarzałości i płynności robotów humanoidalnych oraz połączyć finansowanie z odpowiednią ochroną. Ubezpieczenie jest tutaj naturalnym towarzyszem, ponieważ wycena ryzyka dla maszyn bez długiej historii to osobna dyscyplina, którą badamy w artykule ubezpieczanie humanoidów.
Kiedy finansowanie i ponoszenie ryzyka są obsługiwane przez partnera stworzonego dla danej klasy aktywów, kupujący otrzymuje proste miesięczne zobowiązanie, dostawca nie jest zmuszony do samodzielnego finansowania całej floty, a transakcja, którą tradycyjny leasingodawca by odrzucił, staje się możliwa.
Dokąd to zmierza
Trudna część robotyki humanoidalnej to już nie tylko inżynieria. Coraz częściej jest to kwestia finansowa: jak pozwolić producentowi na przyjęcie maszyny o sześciocyfrowej wartości bez stawiania biznesu na rynku odsprzedaży, który jeszcze nie istnieje. Firmy, które rozwiążą problem pieniędzy, przyczynią się do wprowadzenia robotów do pracy w takim samym stopniu, jak firmy budujące roboty. W miarę dojrzewania leasingu, RaaS i finansowania wbudowanego, początkowa bariera, która utrzymuje zdolnych do adaptacji na uboczu, powinna zacząć znikać – a luka między tym, co humanoidalne roboty mogą zrobić, a gdzie faktycznie pracują, powinna zacząć się zamykać.