Miksi humanoidirobotteja on vaikea rahoittaa
Perinteinen laiterahoitus perustuu ennustettavaan jälleenmyyntiarvoon ja syviin käytettyjen hyödykkeiden markkinoihin. Humanoidirobotit rikkovat molemmat oletukset, minkä vuoksi lainanantajat epäröivät ja ostajat jarruttavat – ja miksi leasing ja sulautettu rahoitus ovat nousemassa ratkaisuksi.
Motion1 Inc. ·
Nykyään esiteltävien humanoidirobottien ja tehtaiden lattioilla todella työskentelevien humanoidirobottien välillä on hiljainen kuilu. Teknologia on lähempänä kuin koskaan. Rahoitus ei.
Monet eurooppalaiset valmistajat ja pk-yritykset, jotka haluavat ottaa käyttöön humanoidirobotin, törmäävät samaan seinään: yksi yksikkö tai robottisolu voi maksaa etukäteen noin 150 000 eurosta yli 1 000 000 euroon, eivätkä tavanomaiset pääomakoneiden maksutavat sovi puhtaasti. Pankit ja laitevuokraajat, laitokset, jotka normaalisti tekevät kalliista koneista edullisia, yleensä epäröivät. Sen ymmärtäminen, miksi he epäröivät, on ensimmäinen askel ymmärtää, miten kuilu saadaan umpeen.
Miksi lainanantajat eivät voi vakuuttaa robottia
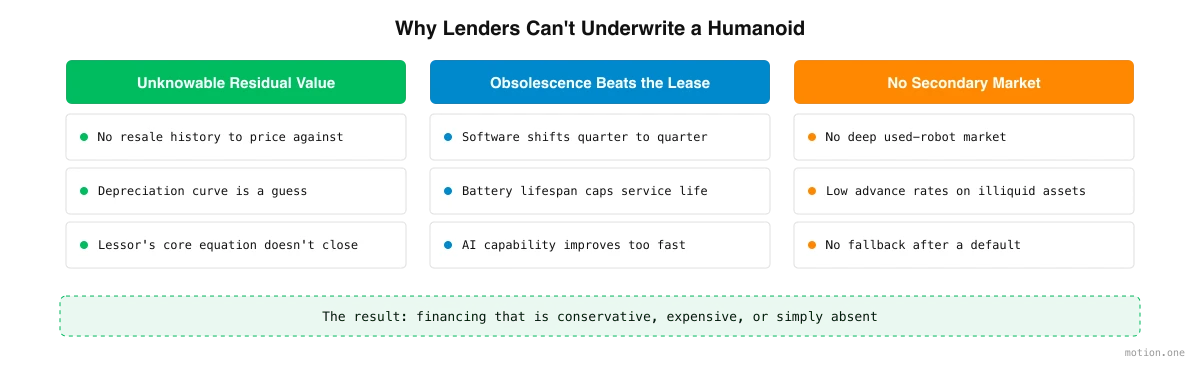
Laiterahoitus on vanha, hyvin ymmärretty liiketoiminta. Vuokraaja ostaa omaisuuserän, antaa yrityksen käyttää sitä määrätyn ajan ja hinnoittelee vuokran yhden keskeisen luvun ympärille: kuinka paljon omaisuuserä on arvoinen, kun vuokra-aika päättyy. Tämä logiikka toimii kauniisti trukeille, kuorma-autoille ja työstökoneille. Se toimii huonosti humanoidiroboteille kolmesta toisiinsa liittyvästä syystä.
Jäännösarvo on koko pelin ydin ja se on tuntematon
Vuokraaja hinnoittelee vuokran ottamalla laitteiston kustannukset ja vähentämällä siitä odotetun jäännösarvon, eli sen, millä omaisuuserän voi myydä vuokra-ajan päätyttyä. Mitä alhaisempi odotettu jäännösarvo on, sitä korkeampi on kuukausikustannus asiakkaalle, koska vuokraajan on saatava takaisin suurempi osa ostohinnasta itse vuokra-aikana.
Jäännösarvon määrittämiseksi lainanantajat arvioivat poistokäyriä, jälleenmyyntiarvoa vuokra-ajan päätyttyä ja sitä, vastaako vuokra-ajan pituus laitteiston odotettua käyttöikää. Kypsissä laiteluokissa vuosikymmenten tiedot tekevät näistä arvioista rutiinia. Humanoidiroboteille tällaista historiaa ei ole. Kun jälleenmyyntiarvo on aidosti tuntematon, vuokraajan käyttämä perusyhtälö ei sulkeudu, joten he joko hylkäävät kaupan tai hinnoittelevat siihen suuren turvamarginaalin, joka tekee siitä epähoukuttelevan.
Vanheneminen etenee vuokra-aikaa nopeammin
Automaatio- ja tekoälylaitteistot toimivat paljon lyhyemmillä innovaatiosykleillä kuin perinteiset koneet. Tänään ostettu särmäyspuristin on laajasti kilpailukykyinen kymmenen vuoden kuluttua. Humanoidirobotti saattaa olla merkittävästi vanhentunut jo standardin vuokra-ajan sisällä.
Useat tekijät vaikuttavat tähän. Ohjelmistopäivitykset voivat muuttaa robotin kykyjä neljänneksestä toiseen. Akun käyttöikä heikkenee ja asettaa katon käyttökelpoiselle käyttöiälle. Ja taustalla oleva tekoälykyky – kuinka hyvin kone havaitsee, suunnittelee ja manipuloi – paranee niin nopeasti, että tämän vuoden lippulaiva voi tuntua tavalliselta lyhyessä ajassa. Jokainen näistä tekee jäännösarvon ennustamisesta entistä vaikeampaa, koska vuokraaja ei arvaa vain kulumista, vaan koko alan kehitystahtia.
Ei ole jälkimarkkinoita, joihin turvautua
Lainanantajat hallitsevat riskiä osittain likviditeetin avulla. Uudet, standardoidut laitteet, jotka säilyttävät arvonsa ja ovat helppoja jälleenmyydä, saavat korkeamman ennakkomaksun tai laina-vakuussuhteen, koska lainanantaja voi saada rahansa takaisin myymällä omaisuuserän, jos kauppa menee pieleen. Erikois- tai epälikvidit laitteet saavat alhaisemmat ennakkomaksut päinvastaisesta syystä.
Humanoidirobotit kuuluvat tiukasti epälikvidien omaisuuserien luokkaan. Ei ole olemassa vakiintuneita, syviä käytettyjen robottien markkinoita, joihin lainanantaja voisi tukeutua yksikön arvon määrittämiseksi tai sen myymiseksi maksukyvyttömyyden jälkeen. Ilman tätä turvaa omaisuuserä tarjoaa lainanantajalle vähän suojaa, joten tarjolla oleva rahoitus on konservatiivista, kallista tai yksinkertaisesti puuttuu. Juuri se ominaisuus, joka tekee perinteisestä laiterahoituksesta rahoituskelpoista – likvidit jälleenmyyntimarkkinat – on juuri se, mitä humanoidirobotiikalla ei ole ollut aikaa rakentaa.
CAPEX-seinä ostajille
Kun nämä tekijät yhdistetään, ostajalle syntyy vaikea lopputulos. Robotti on kallis etukäteen. Perinteinen rahoitus on vastahakoista tai kallista, koska jäännösarvo on epävarma, vanheneminen nopeaa eikä jälleenmyyntipaikkaa ole. Niinpä ostaja joutuu maksamaan käteisellä.
Suurelle yritykselle kuusi- tai seitsemännumeroinen pääomameno on budjetointiharjoitus. Keskisuurelle valmistajalle se on usein mahdoton aloitus. Rahat ovat kiinni yhdessä omaisuuserässä, jonka tuleva arvo on epäselvä, teknologia saattaa vanhentua ennen kuin investointi on saatu takaisin, ja joustavuus muuttaa kurssia on poissa. Tämän edessä monet kyvykkäät käyttäjät yksinkertaisesti odottavat. Tuloksena on markkinat, joilla automaatiota eniten tarvitsevat ovat vähiten kykeneviä rahoittamaan sitä.
Miten leasing ja sulautettu rahoitus kuromaan umpeen kuilun
Tie eteenpäin on lakata kohtelemasta humanoidirobottia kuorma-autona, jonka ostajan on omistettava, ja alkaa kohdella sen käyttöoikeutta palveluna.
Robot-as-a-Service eli RaaS syntyi juuri siirtämään kustannukset CAPEXista OPEXiin. Suuren kertaluonteisen oston sijaan ostaja maksaa toistuvan maksun robotin käytöstä. Tämä yksittäinen muutos poistaa pääomakustannusesteen, antaa yrityksen sovittaa kustannukset robotin tuottamaan arvoon ja ohittaa ostajan altistumisen vanhenemis- ja jälleenmyyntiriskille. Se on sama vaisto, joka muutti ohjelmistoalaa vuosikymmen sitten, sovellettuna fyysisiin koneisiin. Olemme kirjoittaneet tästä siirtymästä lisää vuokraus ratkaisuna.
Mutta kustannusten siirtäminen pois ostajan taseesta ei saa kustannuksia katoamaan. Ne siirtyvät sen sijaan palveluntarjoajan taseeseen. Jonkun on edelleen rahoitettava laitteisto, kannettava jäännösarvoriski ja absorboitava epävarmuus, joka alun perin hermostutti lainanantajia. Tämä on RaaS:n todellinen haaste: palveluntarjoajat voivat joutua rahoittamaan kasvavaa kallista, nopeasti arvonalenevien omaisuuserien kalustoa omasta pääomastaan, mikä rajoittaa niiden kasvunopeutta.
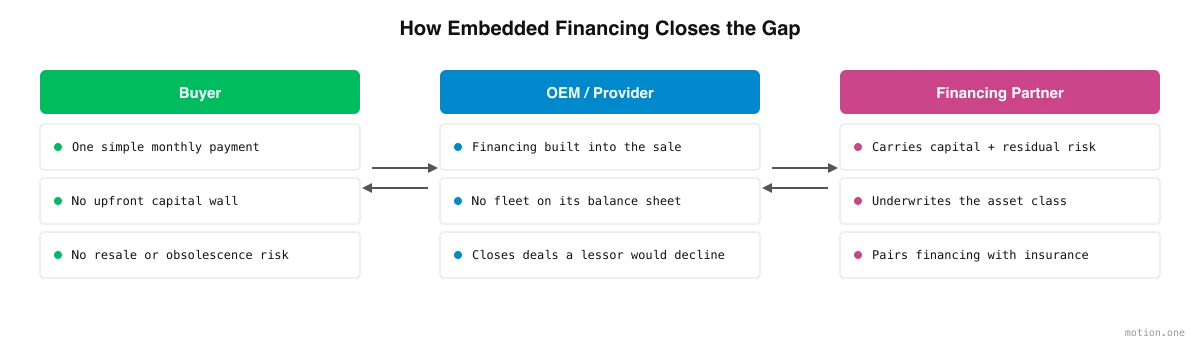
Sulautettu rahoitus tekee mallista kestävän. Sen sijaan, että rahoitus liitettäisiin myynnin jälkeen, se on rakennettu myyntipisteeseen: ostaja voi vuokrata tai maksaa ajan mittaan sitoutuessaan, kun taas omistautunut rahoituskumppani kantaa pääoman ja riskin. Tämä kumppani on rakennettu tekemään sen, mitä yleisluonteinen lainanantaja ei voi – vakuuttaa humanoidirobottien erityinen jäännösarvo-, vanhenemis- ja likviditeettiprofiili ja yhdistää rahoitus oikeaan suojaukseen. Vakuutus on luonnollinen kumppani tässä, koska riskin hinnoittelu koneille, joilla ei ole pitkää historiaa, on oma tieteenalansa, jota tutkimme artikkelissa humanoidien vakuuttaminen.
Kun rahoituksen ja riskinkannon hoitaa omaisuusluokkaan rakennettu kumppani, ostaja saa yksinkertaisen kuukausittaisen sitoumuksen, palveluntarjoajaa ei pakoteta rahoittamaan koko kalustoa yksin, ja perinteisen vuokraajan hylkäämästä kaupasta tulee mahdollinen.
Mihin tämä johtaa
Humanoidirobotiikan vaikein osa ei ole enää vain insinööritaito. Se on yhä enemmän taloudellista: miten antaa valmistajan ottaa käyttöön kuusinumeroinen kone panematta yritystä likoon jälleenmyyntimarkkinoilla, joita ei vielä ole olemassa. Yritykset, jotka ratkaisevat rahaongelman, tekevät yhtä paljon robottien työllistämiseksi kuin robotteja rakentavat yritykset. Kun leasing, RaaS ja sulautettu rahoitus kypsyvät, etukäteen oleva este, joka pitää kyvykkäät käyttäjät sivussa, pitäisi alkaa murtua – ja kuilu sen välillä, mitä humanoidit voivat tehdä ja missä ne todella työskentelevät, pitäisi alkaa umpeutua.