Hvorfor humanoide roboter er vanskelige å finansiere
Tradisjonell utstyrsfinansiering avhenger av forutsigbar videresalgsverdi og et dypt marked for brukte eiendeler. Humanoide roboter bryter begge disse forutsetningene, noe som er grunnen til at långivere nøler og kjøpere utsetter – og hvorfor leasing og innebygd finansiering fremstår som løsningen.
Motion1 Inc. ·
Det er et stille gap mellom de humanoide robotene som demonstreres i dag og de humanoide robotene som faktisk jobber på fabrikkgulv. Teknologien er nærmere enn noensinne. Finansieringen er det ikke.
Mange europeiske produsenter og SMB-er som ønsker å ta i bruk en humanoid, støter på den samme veggen: en enkeltstående enhet eller robotcelle kan koste alt fra rundt 150 000 euro til over 1 000 000 euro i forkant, og de vanlige måtene å betale for kapitalutstyr på passer ikke sømløst. Banker og utstyrsleasingselskaper, institusjonene som normalt gjør dyre maskiner rimelige, pleier å nøle. Å forstå hvorfor de nøler er det første skrittet for å forstå hvordan gapet kan tettes.
Hvorfor långivere ikke kan garantere for en robot
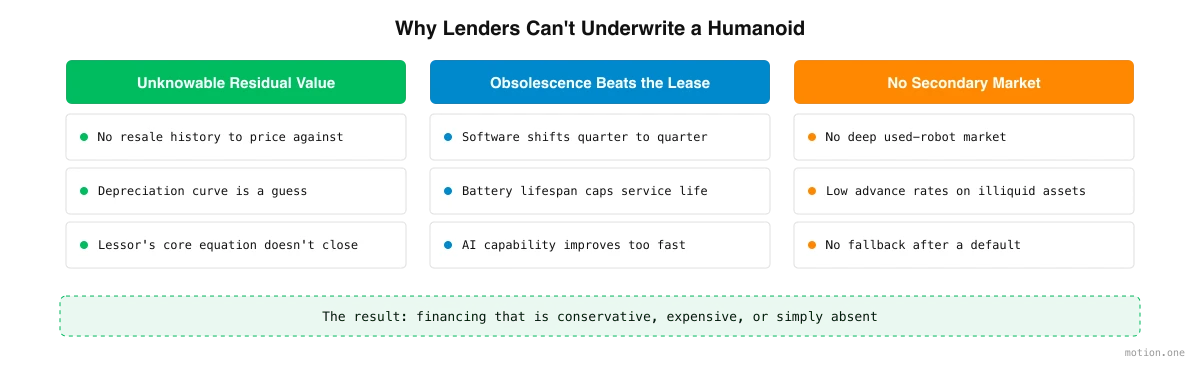
Utstyrsfinansiering er en gammel, veletablert bransje. En utleier kjøper en eiendel, lar et selskap bruke den for en fastsatt periode, og priser leien rundt ett sentralt tall: hvor mye eiendelen vil være verdt når perioden utløper. Den logikken fungerer utmerket for gaffeltrucker, lastebiler og maskinverktøy. Den fungerer dårlig for humanoide roboter, av tre sammenhengende årsaker.
Restverdi er hele spillet, og den er ukjent
En utleier priser en leasingavtale ved å ta kostnaden for utstyret og trekke fra forventet restverdi, hva eiendelen kan selges for ved slutten av perioden. Jo lavere forventet restverdi, desto høyere månedlig kostnad for kunden, fordi utleieren må gjenvinne mer av kjøpesummen i løpet av selve leasingperioden.
For å fastsette denne restverdien vurderer långivere avskrivningskurver, videresalgsverdi ved periodens slutt, og om leasingperiodens lengde stemmer overens med utstyrets forventede levetid. For modne utstyrskategorier gjør tiår med data disse estimatene rutinemessige. For humanoide roboter finnes det ingen slik historie. Når videresalgsverdien er genuint ukjent, går ikke kjerne-ligningen en utleier baserer seg på opp, så de enten avslår avtalen eller priser inn en stor sikkerhetsmargin som gjør den uattraktiv.
Foreldelse skjer raskere enn leasingperioden
Automatisering og AI-maskinvare har mye kortere innovasjonssykluser enn tradisjonelt maskineri. En kantpresse kjøpt i dag vil være bredt konkurransedyktig om ti år. En humanoid robot kan være vesentlig utdatert godt innenfor en standard leasingperiode.
Flere krefter driver dette. Programvareoppdateringer kan endre hva en robot er i stand til fra ett kvartal til det neste. Batterilevetiden forringes og setter et tak på nyttig levetid. Og den underliggende AI-kapasiteten – hvor godt maskinen oppfatter, planlegger og manipulerer – forbedres så raskt at årets flaggskip kan føles ordinært i løpet av kort tid. Hver av disse gjør restverdien enda vanskeligere å forutsi, fordi utleieren ikke bare gjetter på slitasje, men på tempoet i et helt felt.
Det finnes ikke noe annenhåndsmarked å falle tilbake på
Långivere håndterer risiko delvis gjennom likviditet. Nytt, standardisert utstyr som holder verdien og er lett å videreselge, gir en høyere forskuddsrate, eller lån-til-verdi, fordi långiveren kan gjenvinne pengene sine ved å selge eiendelen hvis en avtale går galt. Spesialutstyr eller illikvid utstyr medfører lavere forskuddsrater av motsatt grunn.
Humanoide roboter sitter fast i den illikvide bøtten. Det finnes ikke et etablert, dypt bruktrobotmarked en långiver kan lene seg på for å verdsette en enhet eller for å selge den etter et mislighold. Uten den sikkerheten tilbyr eiendelen långiveren liten beskyttelse, så finansieringen som tilbys er konservativ, dyr, eller rett og slett fraværende. Selve egenskapen som gjør tradisjonelt utstyr finansierbart – et likvid videresalgsmarked – er akkurat det humanoid robotikk ikke har hatt tid til å bygge opp.
Capex-veggen for kjøpere
Legg disse faktorene sammen, og du får et vanskelig utfall for kjøperen. Roboten er dyr i innkjøp. Konvensjonell finansiering er motvillig eller kostbar fordi restverdien er usikker, foreldelse er rask, og det er ingen steder å videreselge. Så kjøperen presses mot å betale kontant.
For en stor bedrift er en kapitalutgift på seks eller syv sifre en budsjetteringsøvelse. For en mellomstor produsent er det ofte en umulighet. Pengene er bundet opp i en enkelt eiendel hvis fremtidige verdi er uklar, teknologien kan bli utdatert før investeringen er gjenvunnet, og fleksibiliteten til å endre kurs er borte. Stilt overfor dette venter mange kapable brukere rett og slett. Resultatet er et marked der de som mest trenger automatisering, er de som er minst i stand til å finansiere den.
Hvordan leasing og innebygd finansiering tetter gapet
Veien videre er å slutte å behandle en humanoid robot som en lastebil kjøperen må eie, og begynne å behandle tilgangen til den som en tjeneste.
Robot-as-a-Service, eller RaaS, oppsto nettopp for å flytte kostnaden fra capex til opex. I stedet for et stort engangskjøp betaler kjøperen en gjentakende avgift for å bruke roboten. Dette ene skiftet fjerner kapitalbarrieren, lar et selskap matche kostnadene med verdien roboten produserer, og omgår kjøperens eksponering for foreldelse og videresalgsrisiko. Det er den samme instinktet som omformet programvare for et tiår siden, anvendt på fysiske maskiner. Vi har skrevet mer om den overgangen i leasing som løsningen.
Men å flytte kostnader fra kjøperens balanse får ikke kostnaden til å forsvinne. Den flyttes i stedet til leverandørens balanse. Noen må fortsatt finansiere maskinvaren, bære restverdrisikoen og absorbere usikkerheten som gjorde långivere nervøse i utgangspunktet. Dette er den virkelige utfordringen innenfor RaaS: leverandører kan finne seg selv i å finansiere en voksende flåte av dyre, raskt avskrivende eiendeler med egenkapital, noe som begrenser hvor raskt de kan vokse.
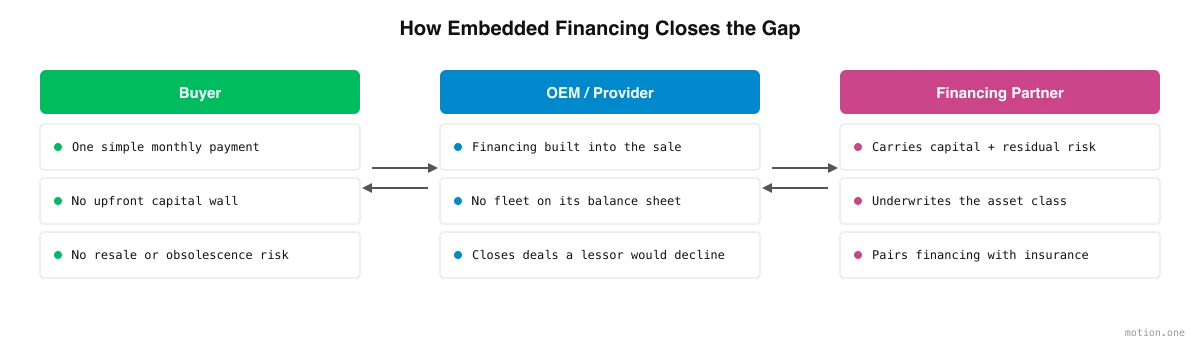
Innebygd finansiering er det som gjør modellen holdbar. I stedet for å legge finansiering til etter salget, er den bygget inn i salgsøyeblikket: kjøperen kan lease eller betale over tid i det øyeblikket de forplikter seg, mens en dedikert finansieringspartner bærer kapitalen og risikoen. Denne partneren er strukturert for å gjøre det en generalistlångiver ikke kan – garantere for den spesifikke restverdien, foreldelsen og likviditetsprofilen til humanoide roboter, og pare finansieringen med riktig beskyttelse. Forsikring er en naturlig følgesvenn her, fordi prising av risiko på maskiner uten lang historikk er en egen disiplin, en vi utforsker i forsikring av humanoider.
Når finansiering og risikobæring håndteres av en partner bygget for aktivaklassen, får kjøperen en enkel månedlig forpliktelse, leverandøren blir ikke tvunget til å finansiere hele flåten alene, og avtalen som en tradisjonell utleier ville ha avslått blir mulig.
Hvor dette fører
Den vanskelige delen av humanoid robotikk er ikke lenger bare ingeniørkunst. Den er i økende grad finansiell: hvordan la en produsent ta i bruk en maskin i seks-sifret prisklasse uten å satse virksomheten på et videresalgsmarked som ennå ikke eksisterer. Selskapene som løser pengeproblemet vil bidra like mye til å sette roboter i arbeid som selskapene som bygger robotene. Etter hvert som leasing, RaaS og innebygd finansiering modnes, bør den innledende barrieren som holder kapable brukere på sidelinjen begynne å falle – og gapet mellom hva humanoider kan gjøre og hvor de faktisk jobber, bør begynne å tettes.