Защо хуманоидни роботи трудно се финансират
Традиционното финансиране на оборудване зависи от предвидима стойност при препродажба и дълбок пазар на употребявани активи. Хуманоидните роботи нарушават и двете допускания, поради което кредиторите се колебаят, а купувачите се забавят – и затова лизингът и вграденото финансиране се появяват като решение.
Motion1 Inc. ·
Съществува тиха пропаст между хуманоидните роботи, демонстрирани днес, и хуманоидните роботи, които действително работят във фабриките. Технологията е по-близо от всякога. Финансирането не е.
Много европейски производители и МСП, които желаят да внедрят хуманоиден робот, се сблъскват със същата пречка: една единица или роботизирана клетка може да струва от приблизително 150 000 евро до над 1 000 000 евро предварително, а обичайните начини за плащане на капиталово оборудване не пасват чисто. Банките и лизингодателите на оборудване – институциите, които обикновено правят скъпите машини достъпни – са склонни да се колебаят. Разбирането защо се колебаят е първата стъпка към разбирането как се затваря тази пропаст.
Защо кредиторите не могат да застраховат робот
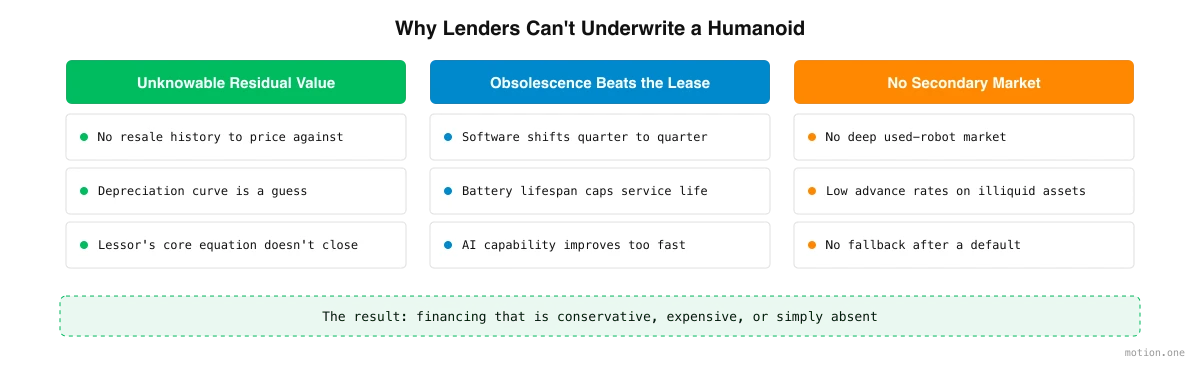
Финансирането на оборудване е стар, добре разбран бизнес. Лизингодателят купува актив, позволява на компания да го използва за фиксиран срок и ценообразува лизинга около едно централно число: колко ще струва активът, когато срокът изтече. Тази логика работи отлично за мотокари, камиони и металорежещи машини. Тя работи лошо за хуманоидни роботи, поради три свързани причини.
Остатъчната стойност е ключова и е неизвестна
Лизингодателят ценообразува лизинг, като взема предвид цената на оборудването и изважда очакваната му остатъчна стойност – за колко може да бъде продаден активът в края на срока. Колкото по-ниска е очакваната остатъчна стойност, толкова по-висока е месечната цена за клиента, тъй като лизингодателят трябва да възстанови по-голяма част от покупната цена по време на самия лизинг.
За да определят тази остатъчна стойност, кредиторите оценяват кривите на амортизация, стойността при препродажба в края на срока и дали продължителността на лизинга съответства на очаквания експлоатационен живот на оборудването. За зрели категории оборудване, десетилетия данни правят тези оценки рутинни. За хуманоидни роботи няма такава история. Когато стойността при препродажба е наистина неизвестна, основното уравнение, на което разчита лизингодателят, не се затваря, така че те или отказват сделката, или включват голям марж за безопасност, който я прави непривлекателна.
Остаряването напредва по-бързо от срока на лизинга
Хардуерът за автоматизация и AI работи на много по-кратки иновационни цикли от традиционните машини. Прес-спирачка, закупена днес, ще бъде до голяма степен конкурентна след десет години. Хуманоиден робот може да бъде съществено остарял доста преди края на стандартния лизингов срок.
Няколко сили движат това. Софтуерните актуализации могат да променят възможностите на робота от едно тримесечие до следващото. Животът на батерията се влошава и поставя таван на полезния експлоатационен живот. А основната AI способност – колко добре машината възприема, планира и манипулира – се подобрява толкова бързо, че тазгодишният флагман може да изглежда обикновен за кратко време. Всяко от тези неща прави остатъчната стойност още по-трудна за прогнозиране, защото лизингодателят не просто гадае за износване, а за темпото на цяла област.
Няма вторичен пазар, на който да се разчита
Кредиторите управляват риска отчасти чрез ликвидност. Ново, стандартизирано оборудване, което запазва стойността си и е лесно за препродажба, изисква по-висок авансов процент, или съотношение заем-към-стойност, защото кредиторът може да възстанови парите си, като продаде актива, ако сделката се провали. Специализирано или неликвидно оборудване носи по-ниски авансови проценти по обратната причина.
Хуманоидните роботи попадат твърдо в категорията на неликвидните активи. Няма установен, дълбок пазар за употребявани роботи, на който кредиторът да може да разчита, за да оцени единица или да я продаде след неизпълнение. Без тази подкрепа, активът предлага на кредитора малка защита, така че предлаганото финансиране е консервативно, скъпо или просто липсва. Самата характеристика, която прави традиционното оборудване финансируемо – ликвиден пазар за препродажба – е точно това, което хуманоидната роботика не е имала време да изгради.
Капиталовата бариера за купувачите
Съберете тези фактори и получавате труден резултат за купувача. Роботът е скъп предварително. Конвенционалното финансиране е неохотно или скъпо, защото остатъчната стойност е несигурна, остаряването е бързо и няма къде да се препродаде. Така че купувачът е принуден да плаща в брой.
За голямо предприятие, капиталов разход от шест или седем цифри е упражнение по бюджетиране. За среден производител, това често е невъзможно. Парите са обвързани в един актив, чиято бъдеща стойност е неясна, технологията може да бъде заменена преди инвестицията да бъде възстановена, а гъвкавостта за промяна на курса е изчезнала. Изправени пред това, много способни внедрители просто чакат. Резултатът е пазар, където хората, които най-много се нуждаят от автоматизация, са тези, които най-малко могат да я финансират.
Как лизингът и вграденото финансиране затварят пропастта
Начинът е да спрем да третираме хуманоидния робот като камион, който купувачът трябва да притежава, и да започнем да третираме достъпа до него като услуга.
Робот като услуга, или RaaS, се появи именно за да премести разходите от капиталови (capex) към оперативни (opex). Вместо голяма предварителна покупка, купувачът плаща повтаряща се такса за използване на робота. Тази единствена промяна премахва капиталовата бариера, позволява на компанията да съпостави разходите със стойността, която роботът произвежда, и избягва излагането на купувача на риск от остаряване и препродажба. Това е същият инстинкт, който преобрази софтуера преди десетилетие, приложен към физически машини. Писали сме повече за този преход в лизингът като решение.
Но преместването на разходите извън баланса на купувача не прави разходите да изчезнат. Те се преместват в баланса на доставчика. Някой все още трябва да финансира хардуера, да поеме риска от остатъчна стойност и да абсорбира несигурността, която първоначално е направила кредиторите нервни. Това е истинското предизвикателство в RaaS: доставчиците могат да се окажат, че финансират нарастващ автопарк от скъпи, бързо амортизиращи се активи със собствен капитал, което ограничава колко бързо могат да растат.
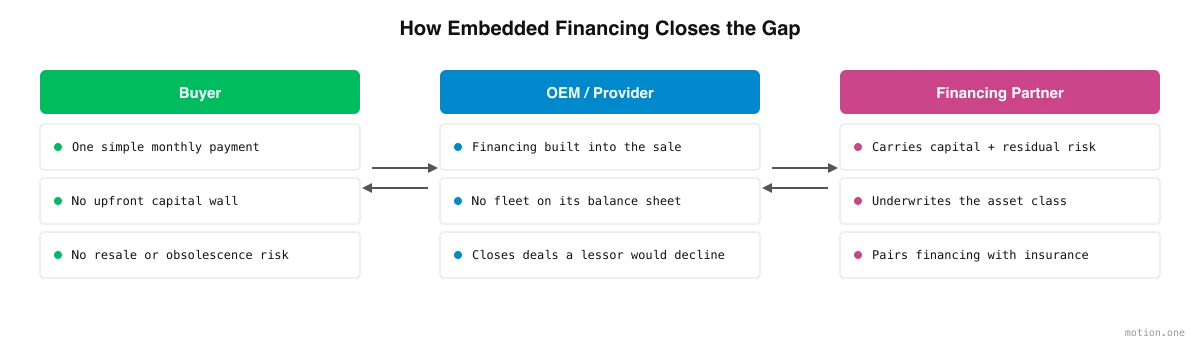
Вграденото финансиране е това, което прави модела устойчив. Вместо да се добавя финансиране след продажбата, то е вградено в точката на продажба: купувачът може да лизингова или да плаща във времето в момента, в който се ангажира, докато специализиран финансов партньор поема капитала и риска. Този партньор е структуриран да прави това, което един общ кредитор не може – да застрахова специфичния профил на остатъчна стойност, остаряване и ликвидност на хуманоидните роботи и да съчетае финансирането с правилната защита. Застраховката е естествен спътник тук, защото ценообразуването на риска за машини без дълга история е отделна дисциплина, която изследваме в застраховане на хуманоиди.
Когато финансирането и поемането на риск се управляват от партньор, създаден за този клас активи, купувачът получава просто месечно задължение, доставчикът не е принуден да финансира целия автопарк сам, а сделката, която традиционен лизингодател би отказал, става възможна.
Накъде води това
Трудната част от хуманоидната роботика вече не е само инженерството. Тя все повече е финансова: как да позволим на производител да внедри машина на стойност шест цифри, без да залага бизнеса си на пазар за препродажба, който все още не съществува. Компаниите, които решат проблема с парите, ще допринесат толкова много за въвеждането на роботи в експлоатация, колкото и компаниите, които ги изграждат. С узряването на лизинга, RaaS и вграденото финансиране, предварителната бариера, която държи способните внедрители настрана, трябва да започне да пада – и пропастта между това, което хуманоидите могат да правят, и къде всъщност работят, трябва да започне да се затваря.