Hvorfor Humanoide Robotter Er Svære at Finansiere
Traditionel udstyrsfinansiering afhænger af en forudsigelig gensalgsværdi og et dybt marked for brugte aktiver. Humanoide robotter udfordrer begge disse antagelser, hvorfor långivere tøver, og købere udskyder – og hvorfor leasing og embedded finance fremstår som løsningen.
Motion1 Inc. ·
Der er et stille gab mellem de humanoide robotter, der demonstreres i dag, og de humanoide robotter, der faktisk arbejder på fabriksgulve. Teknologien er tættere på end nogensinde. Finansieringen er det ikke.
Mange europæiske producenter og SMV'er, der ønsker at implementere en humanoid, støder på den samme mur: en enkelt enhed eller robotcelle kan koste alt fra cirka 150.000 euro til over 1.000.000 euro på forhånd, og de sædvanlige måder at betale for kapitaludstyr på passer ikke rent. Banker og udstyrsudlejere, de institutioner, der normalt gør dyre maskiner overkommelige, tøver ofte. At forstå hvorfor de tøver, er det første skridt til at forstå, hvordan gabet lukkes.
Hvorfor långivere ikke kan tegne en robot
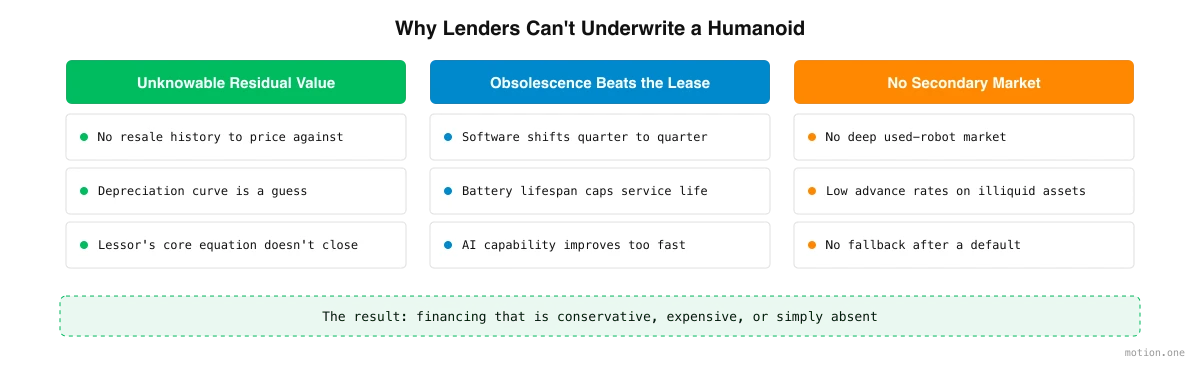
Udstyrsfinansiering er en gammel, velkendt forretning. En udlejer køber et aktiv, lader en virksomhed bruge det i en fast periode og prissætter leasingen omkring ét centralt tal: hvor meget aktivet vil være værd, når perioden udløber. Den logik fungerer smukt for gaffeltrucks, lastbiler og værktøjsmaskiner. Den fungerer dårligt for humanoide robotter, af tre sammenhængende årsager.
Restværdi er hele spillet, og den er ukendelig
En udlejer prissætter en leasingaftale ved at tage udstyrets omkostninger og trække dens forventede restværdi fra, hvad aktivet kan sælges for ved periodens udløb. Jo lavere den forventede restværdi er, jo højere er den månedlige omkostning for kunden, fordi udlejeren skal inddrive mere af købsprisen under selve leasingaftalen.
For at fastsætte denne restværdi evaluerer långivere afskrivningskurver, gensalgsværdi ved periodens udløb, og om leasingperioden stemmer overens med udstyrets forventede levetid. For modne udstyrskategorier gør årtiers data disse estimater rutine. For humanoide robotter findes der ingen sådan historie. Når gensalgsværdien er ægte ukendelig, lukker den kerne-ligning, en udlejer baserer sig på, ikke, så de enten afviser aftalen eller indregner en stor sikkerhedsmargin, der gør den uattraktiv.
Forældelse bevæger sig hurtigere end leasingperioden
Automations- og AI-hardware kører på meget kortere innovationscyklusser end traditionelle maskiner. En kantpresse købt i dag vil være bredt konkurrencedygtig om ti år. En humanoid robot kan være materielt forældet langt inden for en standard leasingperiode.
Flere kræfter driver dette. Softwareopdateringer kan ændre, hvad en robot er i stand til fra et kvartal til det næste. Batteriets levetid forringes og sætter et loft over den nyttige levetid. Og den underliggende AI-kapacitet – hvor godt maskinen opfatter, planlægger og manipulerer – forbedres så hurtigt, at dette års flagskib kan føles almindeligt på kort tid. Hver af disse gør restværdien endnu sværere at forudsige, fordi udlejeren ikke kun gætter på slid, men på tempoet i et helt felt.
Der er intet sekundært marked at falde tilbage på
Långivere styrer risiko delvist gennem likviditet. Nyt, standardiseret udstyr, der holder sin værdi og er let at videresælge, opnår en højere forskudsrate, eller lån-til-værdi, fordi långiveren kan inddrive sine penge ved at sælge aktivet, hvis en aftale går galt. Specialiseret eller illikvidt udstyr bærer lavere forskudsrater af den modsatte grund.
Humanoide robotter befinder sig solidt i den illikvide spand. Der er intet etableret, dybt marked for brugte robotter, en långiver kan støtte sig til for at værdiansætte en enhed eller afhænde en efter misligholdelse. Uden den backup tilbyder aktivet långiveren ringe beskyttelse, så den tilbudte finansiering er konservativ, dyr eller simpelthen fraværende. Netop den funktion, der gør traditionelt udstyr finansierbart – et likvidt gensalgsmarked – er præcis, hvad humanoid robotteknologi ikke har haft tid til at opbygge.
Capex-muren for købere
Læg disse faktorer sammen, og du får et svært resultat for køberen. Robotten er dyr på forhånd. Konventionel finansiering er tilbageholdende eller dyr, fordi restværdien er usikker, forældelsen er hurtig, og der er ingen steder at videresælge. Så køberen presses mod at betale kontant.
For en stor virksomhed er en kapitaludgift på seks- eller syvcifrede beløb en budgetøvelse. For en mellemstor producent er det ofte en ikke-starter. Pengene er bundet i et enkelt aktiv, hvis fremtidige værdi er uklar, teknologien kan blive forældet, før investeringen er inddrevet, og fleksibiliteten til at ændre kurs er væk. Stillet over for dette venter mange kapable adoptanter simpelthen. Resultatet er et marked, hvor de mennesker, der mest har brug for automatisering, er dem, der mindst er i stand til at finansiere den.
Hvordan leasing og indlejret finansiering lukker gabet
Vejen frem er at stoppe med at behandle en humanoid robot som en lastbil, køberen skal eje, og begynde at behandle adgangen til den som en service.
Robot-as-a-Service, eller RaaS, opstod netop for at flytte omkostningerne fra capex til opex. I stedet for et stort forudgående køb betaler køberen et tilbagevendende gebyr for at bruge robotten. Dette ene skift fjerner kapitalbarrieren, lader en virksomhed matche omkostningerne med den værdi, robotten producerer, og omgår køberens eksponering for forældelse og gensalgsrisiko. Det er den samme instinkt, der omformede software for et årti siden, anvendt på fysiske maskiner. Vi har skrevet mere om den overgang i leasing som løsningen.
Men at flytte omkostninger fra køberens balance gør ikke omkostningerne forsvinde. De flytter i stedet over på udbyderens balance. Nogen skal stadig finansiere hardwaren, bære restværdienrisikoen og absorbere den usikkerhed, der i første omgang gjorde långivere nervøse. Dette er den ægte udfordring inden for RaaS: udbydere kan finde sig selv i at finansiere en voksende flåde af dyre, hurtigt afskrivende aktiver ud af deres egen kapital, hvilket begrænser, hvor hurtigt de kan vokse.
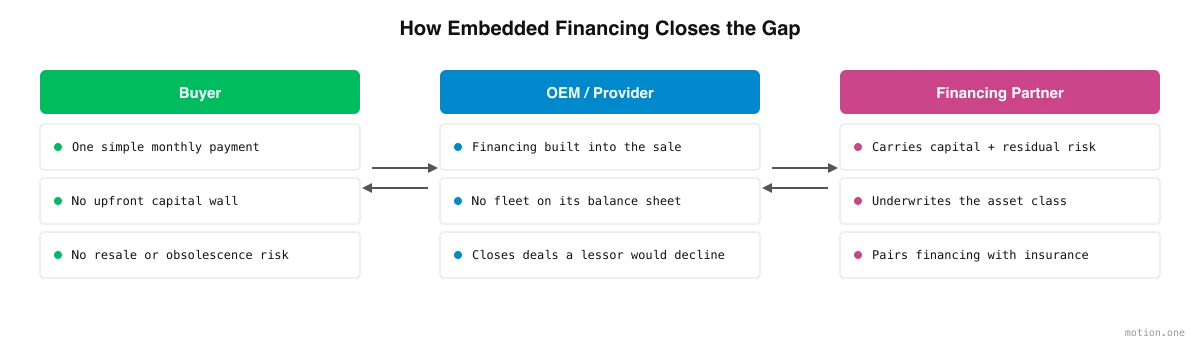
Indlejret finansiering er det, der gør modellen holdbar. I stedet for at tilføje finansiering efter salget, er den indbygget i salgsøjeblikket: køberen kan lease eller betale over tid i det øjeblik, de forpligter sig, mens en dedikeret finansieringspartner bærer kapitalen og risikoen. Denne partner er struktureret til at gøre, hvad en generalistlångiver ikke kan – at tegne den specifikke restværdi, forældelse og likviditetsprofil for humanoide robotter og parre finansieringen med den rette beskyttelse. Forsikring er en naturlig ledsager her, fordi prissætning af risiko på maskiner uden en lang historik er sin egen disciplin, en vi udforsker i forsikring af humanoider.
Når finansiering og risikobæring håndteres af en partner, der er bygget til aktivklassen, får køberen en simpel månedlig forpligtelse, udbyderen er ikke tvunget til at finansiere hele flåden alene, og den aftale, som en traditionel udlejer ville have afvist, bliver mulig.
Hvor dette fører hen
Den svære del af humanoid robotteknologi er ikke længere kun ingeniørarbejde. Det er i stigende grad finansielt: hvordan man lader en producent adoptere en maskine i seks cifre uden at satse virksomheden på et gensalgsmarked, der endnu ikke eksisterer. De virksomheder, der løser pengeproblemet, vil gøre lige så meget for at sætte robotter i arbejde som de virksomheder, der bygger robotterne. Efterhånden som leasing, RaaS og indlejret finansiering modnes, bør den forudgående mur, der holder kapable adoptanter på sidelinjen, begynde at falde – og gabet mellem, hvad humanoider kan gøre, og hvor de faktisk arbejder, bør begynde at lukke.