Porquê os Robôs Humanoides São Difíceis de Financiar
O financiamento tradicional de equipamentos depende de um valor de revenda previsível e de um mercado profundo de ativos usados. Robôs humanoides quebram ambas as premissas, razão pela qual os credores hesitam e os compradores estagnam - e por que o leasing e o financiamento incorporado estão a emergir como a solução.
Motion1 Inc. ·
Existe uma lacuna silenciosa entre os robôs humanoides demonstrados hoje e os robôs humanoides que realmente trabalham em fábricas. A tecnologia está mais próxima do que nunca. O financiamento, não.
Muitos fabricantes europeus e PMEs que desejam implementar um humanoide deparam-se com o mesmo obstáculo: uma única unidade ou célula robótica pode custar entre aproximadamente 150.000 euros e mais de 1.000.000 euros adiantados, e as formas habituais de pagar por equipamentos de capital não se encaixam perfeitamente. Bancos e locadores de equipamentos, as instituições que normalmente tornam máquinas caras acessíveis, tendem a hesitar. Compreender por que hesitam é o primeiro passo para entender como a lacuna é preenchida.
Por que os credores não conseguem subscrever um robô
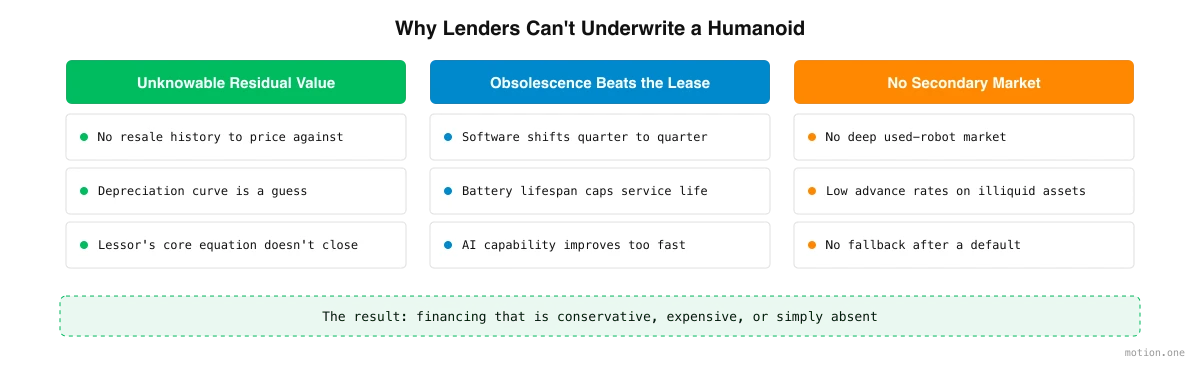
O financiamento de equipamentos é um negócio antigo e bem compreendido. Um locador compra um ativo, permite que uma empresa o utilize por um prazo fixo e precifica o aluguer em torno de um número central: quanto o ativo valerá quando o prazo terminar. Essa lógica funciona lindamente para empilhadoras, camiões e máquinas-ferramenta. Funciona mal para robôs humanoides, por três razões interligadas.
O valor residual é tudo e é incognoscível
Um locador precifica um aluguer pegando no custo do equipamento e subtraindo o seu valor residual esperado, ou seja, por quanto o ativo pode ser vendido no final do prazo. Quanto menor o residual esperado, maior o custo mensal para o cliente, porque o locador tem de recuperar mais do preço de compra durante o próprio aluguer.
Para definir esse residual, os credores avaliam as curvas de depreciação, o valor de revenda no final do prazo e se a duração do aluguer se alinha com a vida útil esperada do equipamento. Para categorias de equipamentos maduras, décadas de dados tornam essas estimativas rotineiras. Para robôs humanoides, não existe tal histórico. Quando o valor de revenda é genuinamente incognoscível, a equação central em que um locador confia não se fecha, então eles recusam o negócio ou precificam uma grande margem de segurança que o torna pouco atraente.
A obsolescência avança mais rápido do que o prazo do aluguer
O hardware de automação e AI opera em ciclos de inovação muito mais curtos do que a maquinaria tradicional. Uma prensa dobradeira comprada hoje será amplamente competitiva em dez anos. Um robô humanoide pode estar materialmente desatualizado bem antes do fim de um prazo de aluguer padrão.
Várias forças impulsionam isso. As atualizações de software podem mudar o que um robô é capaz de fazer de um trimestre para o outro. A vida útil da bateria degrada-se e estabelece um limite para a vida útil de serviço. E a capacidade subjacente de AI – quão bem a máquina percebe, planeia e manipula – está a melhorar tão rapidamente que o modelo principal deste ano pode parecer comum em pouco tempo. Cada um destes fatores torna o residual ainda mais difícil de prever, porque o locador não está apenas a adivinhar o desgaste, mas o ritmo de um campo inteiro.
Não há mercado secundário para recorrer
Os credores gerem o risco em parte através da liquidez. Equipamentos novos e padronizados que mantêm o seu valor e são fáceis de revender exigem uma taxa de adiantamento mais alta, ou loan-to-value, porque o credor pode recuperar o seu dinheiro vendendo o ativo se um negócio correr mal. Equipamentos especializados ou ilíquidos acarretam taxas de adiantamento mais baixas pela razão oposta.
Os robôs humanoides encaixam-se firmemente na categoria de ilíquidos. Não existe um mercado estabelecido e profundo de robôs usados em que um credor possa apoiar-se para avaliar uma unidade ou para a vender após um incumprimento. Sem essa salvaguarda, o ativo oferece pouca proteção ao credor, pelo que o financiamento disponível é conservador, caro ou simplesmente inexistente. A própria característica que torna o financiamento de equipamentos tradicionais viável – um mercado de revenda líquido – é exatamente o que a robótica humanoide não teve tempo de construir.
O muro de capex para compradores
Junte estes fatores e obtém um resultado difícil para o comprador. O robô é caro adiantado. O financiamento convencional é relutante ou dispendioso porque o valor residual é incerto, a obsolescência é rápida e não há onde revender. Assim, o comprador é empurrado para o pagamento em dinheiro.
Para uma grande empresa, um investimento de capital de seis ou sete dígitos é um exercício orçamental. Para um fabricante de médio porte, é frequentemente um ponto de partida inviável. O dinheiro fica preso num único ativo cujo valor futuro é incerto, a tecnologia pode ser substituída antes que o investimento seja recuperado, e a flexibilidade para mudar de rumo desaparece. Perante isso, muitos adotantes capazes simplesmente esperam. O resultado é um mercado onde as pessoas que mais precisam de automação são as que menos conseguem financiá-la.
Como o leasing e o financiamento incorporado fecham a lacuna
A solução é parar de tratar um robô humanoide como um camião que o comprador deve possuir, e começar a tratar o acesso a ele como um serviço.
Robot-as-a-Service, ou RaaS, surgiu precisamente para mover o custo de capex para opex. Em vez de uma grande compra inicial, o comprador paga uma taxa recorrente para usar o robô. Essa única mudança remove a barreira de capital, permite que uma empresa alinhe o custo com o valor que o robô produz e evita a exposição do comprador à obsolescência e ao risco de revenda. É o mesmo instinto que remodelou o software há uma década, aplicado a máquinas físicas. Escrevemos mais sobre essa transição em o leasing como solução.
Mas mover o custo para fora do balanço do comprador não faz o custo desaparecer. Ele move-se para o balanço do fornecedor. Alguém ainda tem de financiar o hardware, suportar o risco do valor residual e absorver a incerteza que deixou os credores nervosos em primeiro lugar. Este é o verdadeiro desafio dentro do RaaS: os fornecedores podem-se encontrar a financiar uma frota crescente de ativos caros e de rápida depreciação com o seu próprio capital, o que limita a velocidade com que podem crescer.
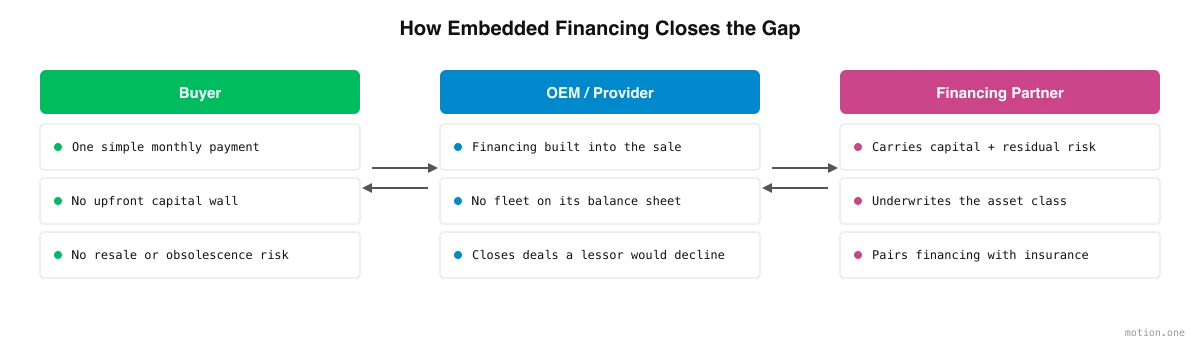
O financiamento incorporado é o que torna o modelo durável. Em vez de adicionar o financiamento após a venda, ele é integrado no ponto de venda: o comprador pode alugar ou pagar ao longo do tempo no momento em que se compromete, enquanto um parceiro de financiamento dedicado suporta o capital e o risco. Esse parceiro é estruturado para fazer o que um credor generalista não consegue – subscrever o perfil específico de valor residual, obsolescência e liquidez de robôs humanoides, e emparelhar o financiamento com a proteção certa. O seguro é um companheiro natural aqui, porque precificar o risco em máquinas sem um longo histórico é uma disciplina própria, que exploramos em segurar humanoides.
Quando o financiamento e a assunção de riscos são geridos por um parceiro construído para a classe de ativos, o comprador obtém um compromisso mensal simples, o fornecedor não é forçado a financiar toda a frota sozinho, e o negócio que um locador tradicional teria recusado torna-se possível.
Para onde isto vai
A parte difícil da robótica humanoide já não é apenas a engenharia. É cada vez mais financeira: como permitir que um fabricante adote uma máquina de seis dígitos sem apostar o negócio num mercado de revenda que ainda não existe. As empresas que resolverem o problema do dinheiro farão tanto para colocar os robôs a trabalhar quanto as empresas que os constroem. À medida que o leasing, o RaaS e o financiamento incorporado amadurecem, o muro inicial que mantém os adotantes capazes à margem deverá começar a cair – e a lacuna entre o que os humanoides podem fazer e onde realmente trabalham deverá começar a fechar-se.