Страхування гуманоїдних роботів: Оцінка ризику без історії
Гуманоїдні роботи важко застрахувати, оскільки майже немає історії страхових випадків для їхньої тарифікації. Ось чому існує ця прогалина, як модель ціноутворення може навчатися на основі реальних розгортань і чому покриття має бути пов'язане з орендою.
Motion1 Inc. ·
Страхування ґрунтується на історії. Андеррайтер встановлює премію, аналізуючи багаторічні дані про страхові випадки для певного активу, визначаючи, як часто виникають проблеми, наскільки вони серйозні та скільки коштує їх усунення. Для автомобілів, заводів та промислового обладнання ця історія глибока. Для людиноподібних роботів вона майже відсутня.
Ця відсутність не є дрібницею. Робот, якого неможливо застрахувати, є роботом, якого важко розмістити на виробничій лінії або деінде поблизу людей. Страхове покриття часто є тихою передумовою для розгортання, і наразі це та частина головоломки, яка найбільше відстає від апаратного забезпечення.
У цій статті розглядається, чому людиноподібних роботів справді важко застрахувати, що саме потребує покриття, і чому найпрактичнішою відповіддю є прив'язка покриття до лізингу та дозволити реальному використанню уточнювати ціноутворення з часом.
Чому людиноподібних роботів важко застрахувати
Відсутність актуарної історії
Основна проблема полягає у відсутності стандартизованих систем оцінки ризиків та актуарних даних для відповідальності, пов'язаної з робототехнікою. Страховики звикли формувати ціни на основі великих обсягів минулих страхових випадків. Для людиноподібних роботів ці обсяги невеликі або відсутні. Існує обмежена історична інформація про те, як часто пристрій виходить з ладу, яким чином і як виглядає пов'язана з цим втрата.
Без цієї базової лінії встановлення премії перетворюється на здогадки, замасковані під число. Занадто висока ціна робить покриття недоступним. Занадто низька ціна призводить до того, що страховик несе ризики, які він не може належним чином врахувати. Жоден з цих результатів не допомагає виробнику, який намагається здійснити розгортання.
Нова форма ризику
Людиноподібні роботи також не вписуються чітко в те, що страховики вже розуміють. Вони високі, важкі та мобільні, і розроблені для роботи в спільних просторах поруч з людьми, а не за захисною кліткою. Крім того, вони поєднують складне фізичне обладнання з програмним забезпеченням на основі ШІ, яке приймає власні рішення в реальному часі.
Таке поєднання створює ризики без чіткого прецеденту. Премія в ідеалі ґрунтувалася б на даних про частоту відмов компонентів, програмні збої та інциденти, спричинені ШІ. Сьогодні ці дані є рідкісними, тому форма ризику набагато краще зрозуміла в теорії, ніж на практиці.
Хто винен
Визначення вини – це та частина, яку галузь ще не вирішила. Коли людиноподібний робот завдає шкоди, очевидне питання полягає в тому, що пішло не так, і чесна відповідь часто незрозуміла. Це був збій обладнання, програмна помилка чи рішення, прийняте ШІ самостійно?
Ця неоднозначність має значення для страхування, оскільки відповідальність зазвичай залежить від причини. Привід зап'ястя, що зламався, є іншою претензією, ніж модель, яка неправильно оцінила ситуацію, навіть якщо видимі пошкодження виглядають ідентично. Доки причину не можна буде надійно встановити, ціноутворення та врегулювання претензій залишатимуться складнішими, ніж для звичайного обладнання.
Що насправді потребує покриття
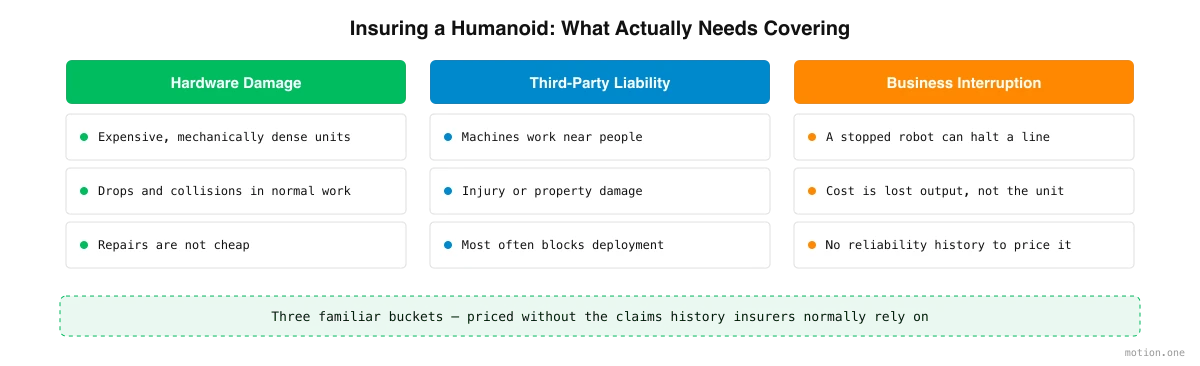
Відкиньте новизну, і страхові ризики поділяються на три знайомі категорії.
Перша – це пошкодження обладнання. Людиноподібні роботи – це дорогі, механічно складні машини. Їх можна впустити, зіткнутися з ними або пошкодити під час звичайної роботи, і ремонт не є дешевим.
Друга – це відповідальність перед третіми особами та особиста безпека. Оскільки ці машини працюють поблизу людей, інцидент може означати травму працівника або пошкодження чужого майна. Зазвичай це ризик, який найбільше турбує покупця, і той, що найчастіше блокує розгортання без наявності покриття.
Третя – це перерва в бізнесі. Людиноподібний робот, який перестає працювати, може зупинити лінію або зміну. Вартість тут – це не сам робот, а час простою, який він спричиняє – втрачена продуктивність, поки пристрій ремонтується або замінюється.
Для контексту, промислові роботи-маніпулятори зазвичай працюють з коефіцієнтом безвідмовної роботи приблизно від 95 до 99 відсотків, що є результатом десятиліть удосконалення. Людиноподібні роботи поки що мають мало або зовсім не мають опублікованих даних про надійність для порівняння, і як галузева думка, а не виміряний факт, знадобиться реальний час розгортання, перш ніж їхні моделі відмов та простоїв будуть добре зрозумілі. Ця невизначеність саме те, що ускладнює ціноутворення ризику простою сьогодні.
Ці ж прогалини у фінансуванні та надійності є причиною, чому роботів важко фінансувати, і страхування, як правило, виникає як та сама проблема.
Ціноутворення, що навчається: маховик даних
Якщо перешкодою є відсутність даних, рішення полягає в їх генерації та побудові ціноутворення, яке покращується з їх надходженням.
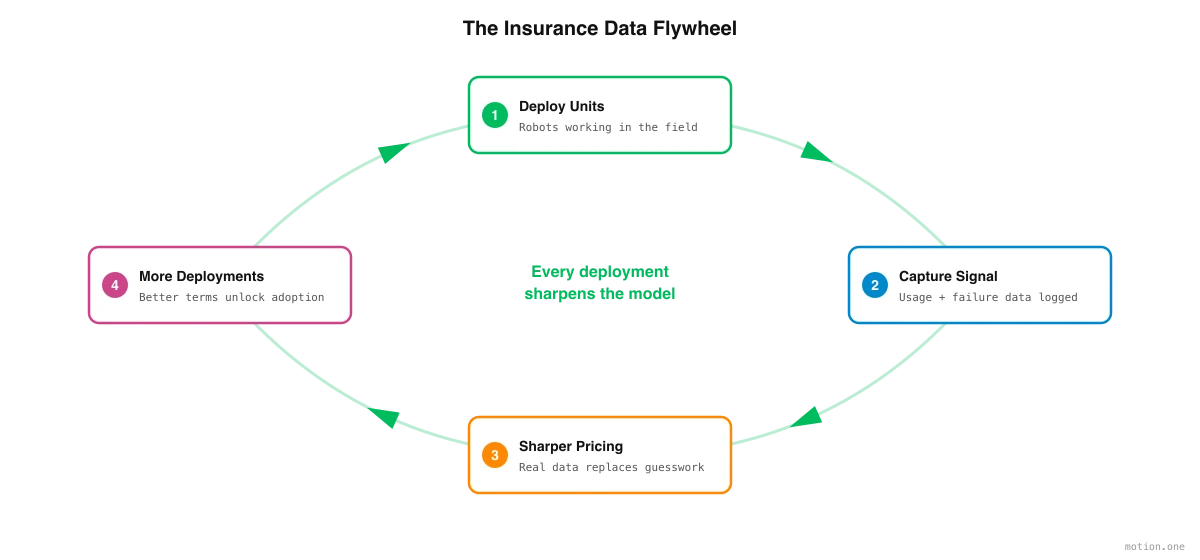
Кожен розгорнутий людиноподібний робот генерує потік корисних сигналів: скільки годин він працює, які компоненти зношуються або виходять з ладу, як часто виникають програмні збої та скільки часу простою це спричиняє. Кожен з них є точкою даних, якої андеррайтер ніколи раніше не мав.
Це створює маховик. Раннє ціноутворення обов'язково є консервативним, оскільки даних мало. Коли пристрої надходять у експлуатацію і ця історія накопичується, модель стає точнішою. Краще ціноутворення підтримує більше розгортань, більше розгортань виробляють більше даних, і наступний раунд ціноутворення є ще точнішим. Невизначеність, яка ускладнює страхування людиноподібних роботів сьогодні, є тією ж невизначеністю, яка зменшується з кожною машиною, що вводиться в експлуатацію.
Ключ полягає в тому, щоб бути готовим з першого дня збирати цей сигнал, щоб дані про реальне використання, відмови та простої постійно надходили до ціноутворення, а не чекати роками, поки сформується загальногалузевий набір даних.
Чому покриття належить до лізингу
Саме тут важливе об'єднання. Ринок вже рухається до вбудованого покриття повного життєвого циклу – захисту, який охоплює виробництво, продаж, лізинг та кінцеве використання, а не приєднується згодом як окремий продукт.
Для виробника самостійний пошук страховки під час розгортання є тертям у найгірший можливий момент. Чистіший підхід полягає в прив'язці покриття до лізингу, щоб воно було оцінене та діяло в момент введення робота в експлуатацію. Одна угода охоплює машину, її фінансування та її ризик.
Об'єднання також замикає цикл даних. Постачальник, який як здає в лізинг, так і страхує пристрій, безпосередньо бачить дані про використання, відмови та простої, і може негайно передавати їх назад у ціноутворення. Лізинг стає каналом, через який кожне розгортання уточнює модель – вбудований підхід та маховик даних взаємно посилюють один одного. Це частина ширшого переходу від капітальних витрат до операційних витрат, який робить людиноподібних роботів взагалі практичними для впровадження.
Куди це веде
Страхування людиноподібних роботів стане легшим, і причина проста: прогалина в даних трохи зменшується з кожною машиною, яка починає працювати. Те, що сьогодні виглядає як відсутність історії, насправді є історією, яка ще пишеться. Завдання зараз полягає в тому, щоб структурувати лізинг та покриття таким чином, щоб кожне розгортання мало значення – щоб роботи, які вже працюють, полегшували страхування наступних, і їх було легше вводити в експлуатацію поблизу людей, яким вони покликані допомагати.