Seguro de Robôs Humanoides: Precificação do Risco Sem Histórico
É difícil segurar robôs humanoides devido à quase inexistência de histórico de sinistros para os precificar. Eis a razão dessa lacuna, como um modelo de precificação pode aprender com implementações em tempo real, e porque a cobertura deve estar associada ao aluguer.
Motion1 Inc. ·
Os seguros baseiam-se na história. Um segurador define um prémio analisando anos de sinistros para um determinado ativo, calculando a frequência com que as coisas correm mal, a sua gravidade e o custo de as corrigir. Para carros, fábricas e maquinaria industrial, esse registo é profundo. Para robôs humanoides, mal existe.
Essa ausência não é uma nota de rodapé. Um robô que não pode ser segurado é um robô difícil de colocar numa linha de produção ou perto de pessoas. A cobertura é frequentemente a pré-condição silenciosa para a implementação, e neste momento é a peça do puzzle que mais atrasa em relação ao hardware.
Este artigo analisa por que razão os humanoides são genuinamente difíceis de segurar, o que realmente precisa de cobertura e por que a resposta mais prática é anexar a cobertura ao contrato de aluguer e deixar que o uso no mundo real refine os preços ao longo do tempo.
Por que os humanoides são difíceis de segurar
Sem histórico atuarial
O problema central é a falta de estruturas de risco padronizadas e dados atuariais para responsabilidades de robótica. As seguradoras estão habituadas a precificar a partir de grandes pools de sinistros passados. Para humanoides, esses pools são escassos ou vazios. Existem dados históricos limitados sobre a frequência com que uma unidade falha, de que forma e qual o aspeto da perda resultante.
Sem essa base, definir um prémio torna-se um palpite disfarçado de número. Precificar demasiado alto e a cobertura torna-se inacessível. Precificar demasiado baixo e a seguradora assume uma exposição que não consegue contabilizar adequadamente. Nenhum dos resultados ajuda um fabricante que tenta implementar.
Uma nova forma de risco
Os humanoides também não se enquadram claramente em nada que as seguradoras já compreendam. São altos, pesados e móveis, e são projetados para operar em espaços partilhados ao lado de pessoas, em vez de atrás de uma jaula de segurança. Além disso, combinam hardware físico complexo com software de AI que toma as suas próprias decisões em tempo real.
Essa combinação introduz riscos sem precedentes claros. Um prémio idealmente basear-se-ia em dados sobre taxas de falha de componentes, falhas de software e incidentes impulsionados por AI. Hoje, esses dados são escassos, então a forma do risco é muito mais bem compreendida na teoria do que na prática.
Quem é o culpado
A atribuição de culpa é a parte que a indústria não resolveu. Quando um humanoide causa danos, a pergunta óbvia é o que correu mal, e a resposta honesta é muitas vezes incerta. Foi uma falha de hardware, um bug de software ou uma decisão que a AI tomou por si mesma?
Essa ambiguidade é importante para os seguros porque a responsabilidade geralmente depende da causa. Um atuador de pulso que se parte é um sinistro diferente de um modelo que avaliou mal uma situação, mesmo que o dano visível pareça idêntico. Até que a causa possa ser estabelecida de forma fiável, a precificação e a liquidação de sinistros permanecem mais difíceis do que para a maquinaria convencional.
O que realmente precisa de cobertura
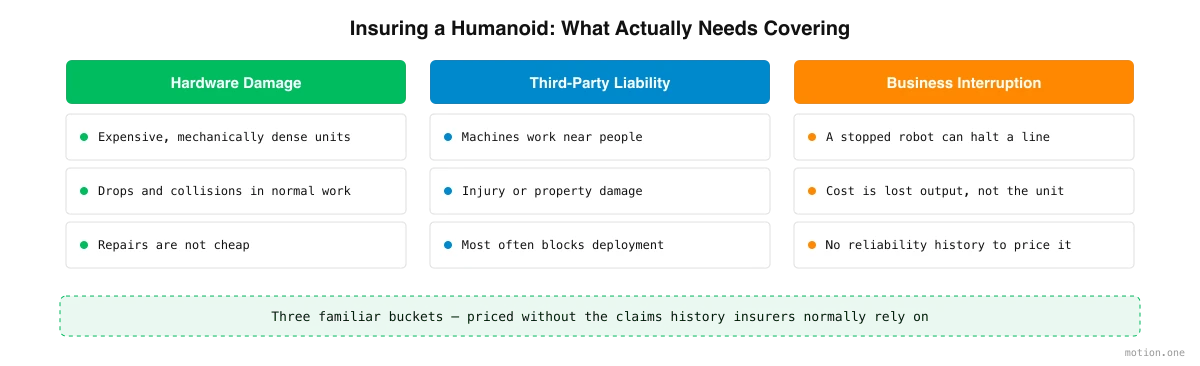
Remova a novidade e as exposições seguráveis caem em três categorias familiares.
A primeira é danos de hardware. Os humanoides são máquinas caras e mecanicamente densas. Podem ser derrubados, colidir ou ser danificados durante o trabalho normal, e as reparações não são baratas.
A segunda é responsabilidade civil e segurança pessoal. Como estas máquinas trabalham perto de pessoas, um incidente pode significar lesões para um trabalhador ou danos à propriedade de outra pessoa. Esta é geralmente a exposição que mais preocupa um comprador, e a que mais frequentemente bloqueia a implementação sem cobertura.
A terceira é interrupção de negócios. Um humanoide que para de funcionar pode parar uma linha ou um turno. O custo aí não é o robô em si, mas o tempo de inatividade que causa - produção perdida enquanto a unidade é reparada ou substituída.
Para contexto, os braços de robôs industriais operam tipicamente com cerca de 95 a 99 por cento de tempo de atividade, o produto de décadas de refinamento. Os humanoides têm poucos ou nenhuns dados de fiabilidade publicados para comparar ainda, e como uma visão da indústria em vez de um facto medido, levará tempo de implementação real antes que os seus padrões de falha e tempo de inatividade sejam bem compreendidos. Essa incerteza é exatamente o que torna a exposição ao tempo de inatividade difícil de precificar hoje.
Estas mesmas lacunas de financiamento e fiabilidade são a razão pela qual os robôs são difíceis de financiar e os seguros tendem a surgir como o mesmo problema.
Precificação que aprende: o ciclo de dados
Se o obstáculo são dados em falta, a solução é gerá-los e construir uma precificação que melhora à medida que chegam.
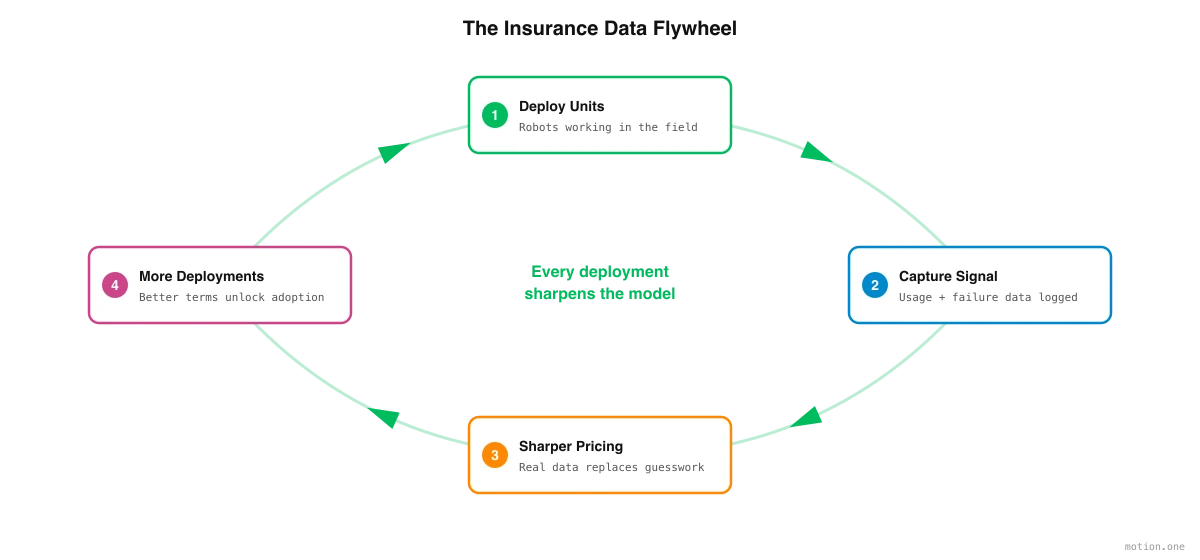
Cada humanoide implementado produz um fluxo de sinal útil: quantas horas funciona, quais os componentes que se desgastam ou falham, com que frequência ocorrem falhas de software e quanto tempo de inatividade resulta. Cada um destes é um ponto de dados que um segurador nunca teve antes.
Isso cria um ciclo. A precificação inicial é necessariamente conservadora porque os dados são escassos. À medida que as unidades entram em campo e essa história se acumula, o modelo torna-se mais preciso. Melhor precificação apoia mais implementações, mais implementações produzem mais dados, e a próxima ronda de precificação é ainda mais precisa. A incerteza que torna os humanoides difíceis de segurar hoje é a mesma incerteza que diminui com cada máquina colocada em funcionamento.
A chave é estar preparado para capturar esse sinal desde o primeiro dia, para que os dados reais de uso, falha e tempo de inatividade alimentem continuamente a precificação, em vez de esperar anos para que um conjunto de dados de toda a indústria se forme.
Por que a cobertura pertence ao contrato de aluguer
É aqui que o agrupamento importa. O mercado já está a mover-se para uma cobertura integrada e de ciclo de vida completo - proteção que abrange produção, venda, aluguer e uso final, em vez de ser adicionada posteriormente como um produto separado.
Para um fabricante, uma pesquisa de seguro autónoma no momento da implementação é um atrito no pior momento possível. A abordagem mais limpa é anexar a cobertura ao contrato de aluguer, para que seja precificada e esteja em vigor no momento em que o robô é colocado em funcionamento. Um único acordo cobre a máquina, o seu financiamento e o seu risco.
O agrupamento também fecha o ciclo de dados. Um fornecedor que aluga e segura a unidade vê diretamente o uso, falha e tempo de inatividade, e pode alimentar esses dados diretamente na precificação. O contrato de aluguer torna-se o canal através do qual cada implementação refina o modelo - a abordagem integrada e o ciclo de dados reforçam-se mutuamente. Isto faz parte da mudança mais ampla de capex para opex que torna os humanoides práticos de adotar.
Para onde isto vai
Segurar humanoides vai tornar-se mais fácil, e a razão é simples: a lacuna de dados fecha um pouco com cada máquina que entra em funcionamento. O que hoje parece uma ausência de história é, na verdade, uma história ainda a ser escrita. O trabalho agora é estruturar o aluguer e a cobertura para que cada implementação conte - para que os robôs já em campo tornem os próximos mais fáceis de segurar e mais fáceis de colocar a trabalhar perto das pessoas que foram construídos para ajudar.