Forsikring af humanoide robotter: Prissætning af risiko uden historik
Humanoide robotter er vanskelige at forsikre, da der næsten ingen skadeshistorik er at basere prissætningen på. Her er hvorfor dette hul eksisterer, hvordan en prismodel kan lære af live implementeringer, og hvorfor dækningen bør knyttes til leasingaftalen.
Motion1 Inc. ·
Forsikring bygger på historie. En forsikringsrådgiver fastsætter en præmie ved at se tilbage på års skadesanmeldelser for et givent aktiv, og udregner hvor ofte ting går galt, hvor slemt, og hvad det koster at udbedre. For biler, fabrikker og industrimaskiner er den historik dyb. For humanoide robotter eksisterer den knap nok.
Det fravær er ikke en fodnote. En robot, der ikke kan forsikres, er en robot, der er svær at sætte på en produktionslinje eller i nærheden af mennesker. Dækning er ofte den stille forudsætning for implementering, og lige nu er det den del af puslespillet, der halter længst bagefter hardwaren.
Denne artikel ser på, hvorfor humanoider er reelt svære at forsikre, hvad der faktisk skal dækkes, og hvorfor det mest praktiske svar er at knytte dækning til leasingaftalen og lade reel brug skærpe prissætningen over tid.
Hvorfor humanoider er svære at forsikre
Ingen aktuarmæssig historik
Kerneproblemet er manglen på standardiserede risikorammer og aktuardata for robotansvar. Forsikringsselskaber er vant til at prissætte ud fra store puljer af tidligere skadesanmeldelser. For humanoider er disse puljer tynde eller tomme. Der er begrænset historisk data om, hvor ofte en enhed fejler, på hvilken måde, og hvordan det resulterende tab ser ud.
Uden den baseline bliver fastsættelse af en præmie til gætværk forklædt som et tal. Sættes prisen for højt, prissætter dækningen sig selv uden for rækkevidde. Sættes prisen for lavt, bærer forsikringsselskabet en eksponering, det ikke kan redegøre ordentligt for. Ingen af resultaterne hjælper en producent, der forsøger at implementere.
En ny risikoprofil
Humanoider passer heller ikke rent ind i noget, forsikringsselskaber allerede forstår. De er høje, tunge og mobile, og de er designet til at operere i fælles rum sammen med mennesker snarere end bag et sikkerhedsbur. Derudover kombinerer de kompleks fysisk hardware med AI-software, der træffer sine egne beslutninger i realtid.
Den kombination introducerer risici uden klar præcedens. En præmie ville ideelt set hvile på data om komponentfejlfrekvenser, softwarefejl og AI-drevne hændelser. I dag er disse data knappe, så risikoens form forstås langt bedre i teorien end i praksis.
Hvem er skyldig
Skyldsfordeling er den del, branchen ikke har løst. Når en humanoid forårsager skade, er det oplagte spørgsmål, hvad der gik galt, og det ærlige svar er ofte uklart. Var det en hardwarefejl, en softwarefejl, eller en beslutning AI'en traf på egen hånd?
Den tvetydighed er vigtig for forsikring, fordi ansvar normalt afhænger af årsag. En håndledsaktuator, der knækker, er en anden skadesanmeldelse end en model, der fejlbedømte en situation, selvom den synlige skade ser identisk ud. Indtil årsagen kan fastslås pålideligt, forbliver prissætning og afregning af skadesanmeldelser sværere, end det er for konventionelle maskiner.
Hvad der faktisk skal dækkes
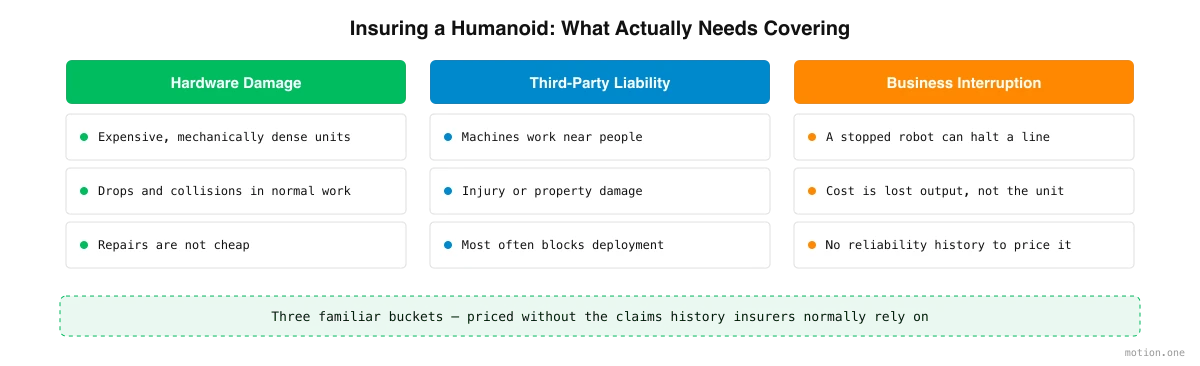
Fjern nyheden, og de forsikringsbare eksponeringer falder i tre velkendte kategorier.
Den første er hardwareskade. Humanoider er dyre, mekanisk tætte maskiner. De kan tabes, kollidere med noget eller beskadiges under normalt arbejde, og reparationer er ikke billige.
Den anden er tredjepartsansvar og personlig sikkerhed. Fordi disse maskiner arbejder tæt på mennesker, kan en hændelse betyde skade på en arbejder eller skade på andres ejendom. Dette er normalt den eksponering, der bekymrer en køber mest, og den, der oftest blokerer for implementering uden dækning på plads.
Den tredje er driftsforstyrrelse. En humanoid, der holder op med at virke, kan standse en linje eller et skift. Omkostningen er her ikke robotten selv, men den nedetid, den forårsager – tabt produktion, mens enheden repareres eller udskiftes.
Til sammenligning kører industrielle robotarme typisk med omkring 95 til 99 procent oppetid, et resultat af årtiers forfining. Humanoider har endnu ingen eller kun få offentliggjorte pålidelighedsdata at sammenligne med, og som et brancheperspektiv snarere end et målt faktum, vil det tage reel implementeringstid, før deres fejl- og nedetidsmønstre er velkendte. Den usikkerhed er præcis, hvad der gør nedtidseksponeringen svær at prissætte i dag.
Disse samme finansierings- og pålidelighedshuller er hvorfor robotter er svære at finansiere, og forsikring har en tendens til at dukke op som det samme problem.
Prissætning der lærer: data-svinghjulet
Hvis forhindringen er manglende data, er løsningen at generere dem og opbygge en prissætning, der forbedres, efterhånden som de ankommer.
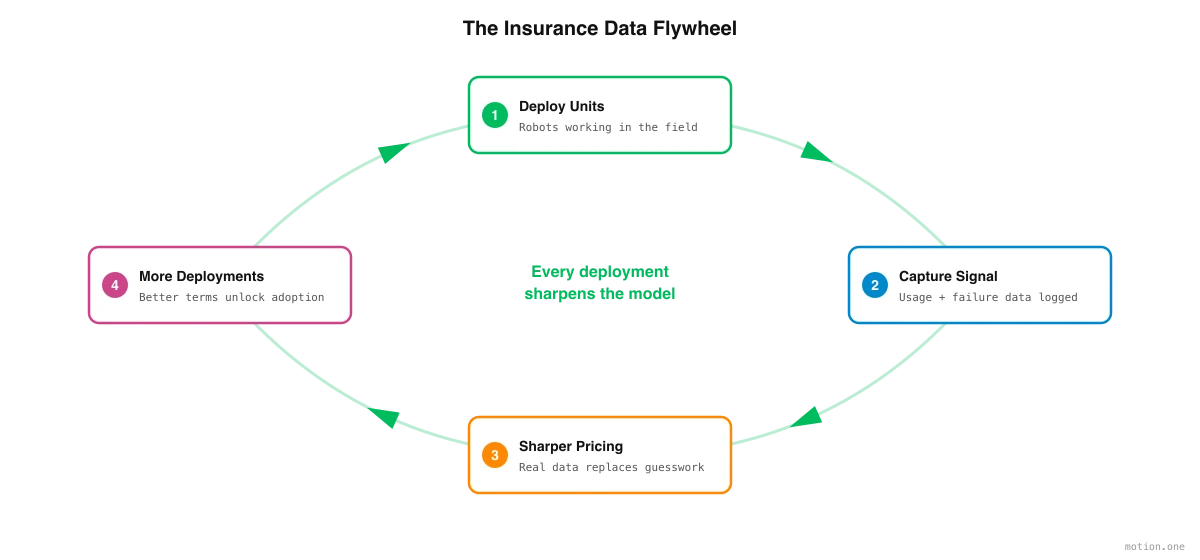
Hver implementeret humanoid producerer en strøm af nyttige signaler: hvor mange timer den kører, hvilke komponenter der slides eller fejler, hvor ofte softwarefejl opstår, og hvor meget nedetid det resulterer i. Hver af disse er et datapunkt, en forsikringsrådgiver aldrig har haft før.
Det skaber et svinghjul. Tidlig prissætning er nødvendigvis konservativ, fordi dataene er sparsomme. Efterhånden som enheder kommer ud i felten, og den historik akkumuleres, bliver modellen skarpere. Bedre prissætning understøtter flere implementeringer, flere implementeringer producerer mere data, og den næste runde af prissætning er endnu mere præcis. Den usikkerhed, der gør humanoider svære at forsikre i dag, er den samme usikkerhed, der mindskes med hver maskine, der tages i brug.
Nøglen er at være indrettet til at fange det signal fra dag ét, så data om reel brug, fejl og nedetid løbende føres tilbage til prissætningen i stedet for at vente i årevis på, at et brancheomspændende datasæt dannes.
Hvorfor dækning hører til leasingaftalen
Det er her, bundling er vigtigt. Markedet bevæger sig allerede mod indlejret, fuld-livscyklus dækning – beskyttelse, der strækker sig over produktion, salg, leasing og slutbrug, snarere end at blive påmonteret efterfølgende som et separat produkt.
For en producent er en selvstændig forsikringssøgning ved implementering friktion på det værst tænkelige tidspunkt. Den renere tilgang er at knytte dækning til leasingaftalen, så den er prissat og på plads, når robotten tages i brug. Én aftale dækker maskinen, dens finansiering og dens risiko.
Bundling lukker også dataløkken. En udbyder, der både leaser og forsikrer enheden, ser brug, fejl og nedetid direkte og kan føre det direkte tilbage til prissætningen. Leasingaftalen bliver kanalen, hvorigennem hver implementering forfiner modellen – den indlejrede tilgang og data-svinghjulet forstærker hinanden. Dette er en del af det bredere skift fra capex til opex, der gør humanoider praktiske at adoptere overhovedet.
Hvor dette fører hen
At forsikre humanoider vil blive lettere, og årsagen er enkel: datagabet mindskes lidt med hver maskine, der tages i brug. Hvad der i dag ligner et fravær af historie, er i virkeligheden en historie, der stadig skrives. Opgaven nu er at strukturere leasing og dækning, så hver implementering tæller – så de robotter, der allerede er i felten, gør de næste lettere at forsikre og lettere at sætte i arbejde nær de mennesker, de er bygget til at hjælpe.