Ubezpieczanie Robotów Humanoidalnych: Wycena Ryzyka Bez Historii
Roboty humanoidalne są trudne do ubezpieczenia, ponieważ praktycznie brakuje historii szkód, na podstawie której można by ustalić ich cenę. Oto dlaczego ta luka istnieje, w jaki sposób model wyceny może uczyć się z rzeczywistych wdrożeń oraz dlaczego ubezpieczenie powinno być powiązane z leasingiem.
Motion1 Inc. ·
Ubezpieczenia opierają się na historii. Ubezpieczyciel ustala składkę, analizując lata roszczeń dotyczących danego aktywa, oceniając, jak często coś idzie nie tak, jak poważne są te problemy i ile kosztuje ich naprawa. W przypadku samochodów, fabryk i maszyn przemysłowych, te dane są obszerne. Dla robotów humanoidalnych, praktycznie ich nie ma.
Ta nieobecność nie jest przypisem. Robot, którego nie można ubezpieczyć, to robot, którego trudno jest umieścić na linii produkcyjnej lub w pobliżu ludzi. Ubezpieczenie jest często cichym warunkiem wstępnym wdrożenia, a obecnie jest to element układanki, który najbardziej odstaje od sprzętu.
Ten artykuł analizuje, dlaczego humanoidalne roboty są naprawdę trudne do ubezpieczenia, co faktycznie wymaga pokrycia, i dlaczego najbardziej praktycznym rozwiązaniem jest dołączenie ubezpieczenia do umowy leasingu i pozwolenie, aby rzeczywiste użytkowanie z czasem doprecyzowało ceny.
Dlaczego humanoidalne roboty są trudne do ubezpieczenia
Brak historii aktuarialnej
Głównym problemem jest brak ustandaryzowanych ram ryzyka i danych aktuarialnych dotyczących odpowiedzialności w robotyce. Ubezpieczyciele są przyzwyczajeni do wyceny na podstawie dużych pul przeszłych roszczeń. W przypadku robotów humanoidalnych, te pule są skąpe lub puste. Istnieją ograniczone dane historyczne dotyczące tego, jak często jednostka ulega awarii, w jaki sposób i jak wygląda wynikająca z tego strata.
Bez tej podstawy, ustalenie składki staje się zgadywaniem przebranym za liczbę. Zbyt wysoka cena sprawia, że ubezpieczenie staje się niedostępne. Zbyt niska cena oznacza, że ubezpieczyciel ponosi ryzyko, którego nie może właściwie oszacować. Żaden z tych wyników nie pomaga producentowi próbującemu wdrożyć produkt.
Nowatorski kształt ryzyka
Humanoidalne roboty również nie pasują idealnie do niczego, co ubezpieczyciele już rozumieją. Są wysokie, ciężkie i mobilne, a także zaprojektowane do działania w wspólnych przestrzeniach obok ludzi, a nie za klatką bezpieczeństwa. Co więcej, łączą złożony sprzęt fizyczny z oprogramowaniem AI, które podejmuje własne decyzje w czasie rzeczywistym.
Ta kombinacja wprowadza ryzyka bez jasnego precedensu. Składka idealnie opierałaby się na danych dotyczących wskaźników awaryjności komponentów, błędów oprogramowania i incydentów spowodowanych przez AI. Dziś te dane są rzadkie, więc kształt ryzyka jest znacznie lepiej rozumiany w teorii niż w praktyce.
Kto ponosi winę
Ustalenie winy to część, której branża nie rozwiązała. Kiedy robot humanoidalny powoduje szkodę, oczywiste pytanie brzmi, co poszło nie tak, a szczera odpowiedź jest często niejasna. Czy była to awaria sprzętu, błąd oprogramowania, czy decyzja podjęta samodzielnie przez AI?
Ta dwuznaczność ma znaczenie dla ubezpieczenia, ponieważ odpowiedzialność zazwyczaj zależy od przyczyny. Pęknięty siłownik nadgarstka to inne roszczenie niż model, który źle ocenił sytuację, nawet jeśli widoczne uszkodzenia wyglądają identycznie. Dopóki przyczyna nie zostanie wiarygodnie ustalona, wycena i rozliczanie roszczeń pozostaje trudniejsze niż w przypadku konwencjonalnych maszyn.
Co faktycznie wymaga pokrycia
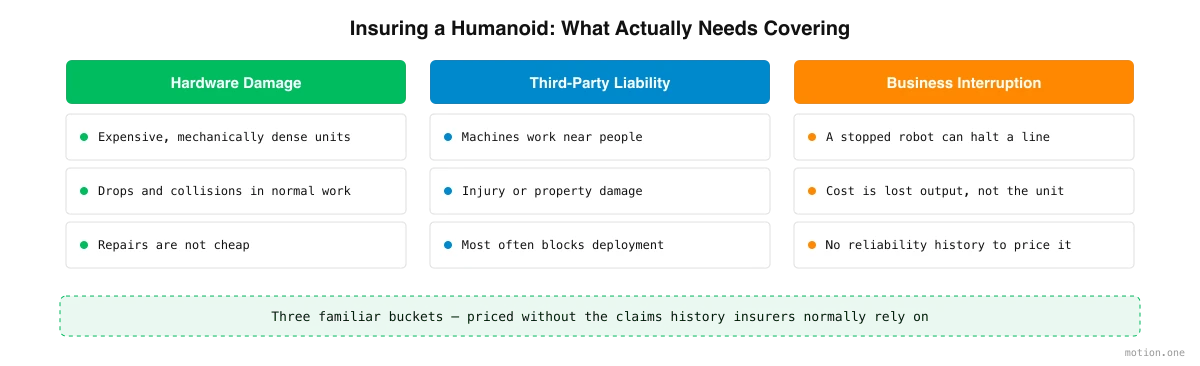
Odrzućmy nowość, a ubezpieczalne ryzyka dzielą się na trzy znane kategorie.
Pierwsza to uszkodzenie sprzętu. Humanoidalne roboty to drogie, mechanicznie złożone maszyny. Mogą zostać upuszczone, zderzyć się lub uszkodzone w trakcie normalnej pracy, a naprawy nie są tanie.
Druga to odpowiedzialność cywilna i bezpieczeństwo osobiste. Ponieważ te maszyny pracują w pobliżu ludzi, incydent może oznaczać obrażenia pracownika lub uszkodzenie czyjejś własności. Jest to zazwyczaj ryzyko, które najbardziej martwi kupującego, i to, które najczęściej blokuje wdrożenie bez odpowiedniego ubezpieczenia.
Trzecia to przerwa w działalności. Robot humanoidalny, który przestaje działać, może zatrzymać linię produkcyjną lub zmianę. Koszt nie dotyczy samego robota, ale przestoju, który powoduje – utraconej produkcji podczas naprawy lub wymiany jednostki.
Dla kontekstu, przemysłowe ramiona robotyczne zazwyczaj działają z około 95 do 99 procent czasu pracy, co jest wynikiem dziesięcioleci udoskonaleń. Humanoidalne roboty nie mają jeszcze opublikowanych danych dotyczących niezawodności do porównania, a jako pogląd branżowy, a nie zmierzony fakt, potrzeba będzie rzeczywistego czasu wdrożenia, zanim ich wzorce awarii i przestojów zostaną dobrze zrozumiane. Ta niepewność jest dokładnie tym, co sprawia, że ryzyko przestoju jest dziś trudne do wyceny.
Te same luki w finansowaniu i niezawodności są powodem, dla którego roboty są trudne do sfinansowania, a ubezpieczenia często pojawiają się jako ten sam problem.
Wycena, która się uczy: koło zamachowe danych
Jeśli przeszkodą są brakujące dane, rozwiązaniem jest ich generowanie i budowanie wyceny, która poprawia się w miarę ich napływu.
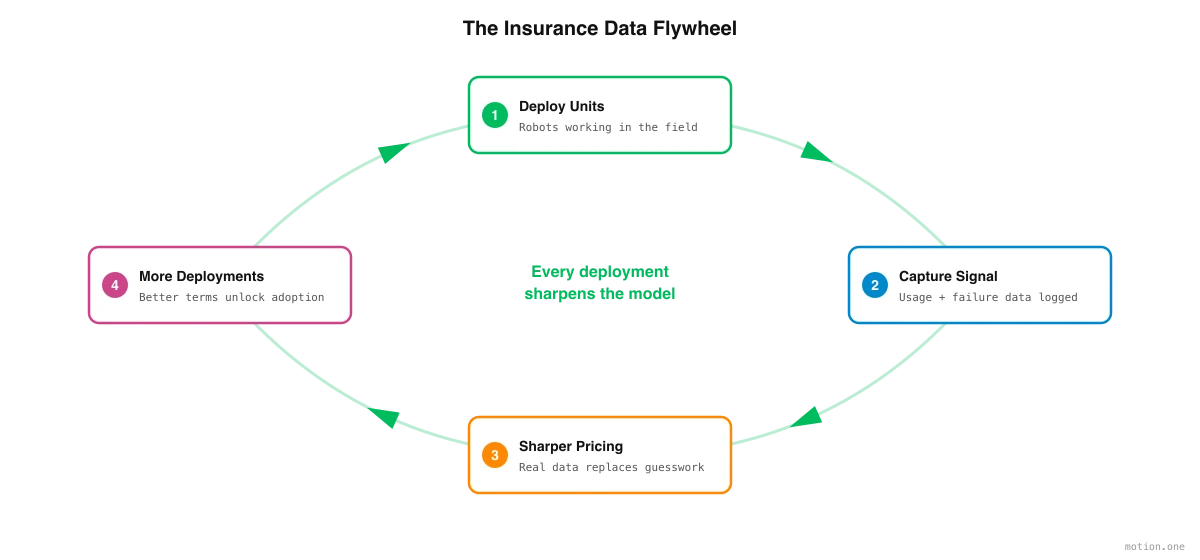
Każdy wdrożony robot humanoidalny generuje strumień użytecznych sygnałów: ile godzin pracuje, które komponenty się zużywają lub psują, jak często występują błędy oprogramowania i ile przestojów to powoduje. Każdy z nich to punkt danych, którego ubezpieczyciel nigdy wcześniej nie miał.
To tworzy koło zamachowe. Wczesna wycena jest z konieczności konserwatywna, ponieważ dane są skąpe. W miarę jak jednostki trafiają w teren i historia się gromadzi, model staje się precyzyjniejszy. Lepsza wycena wspiera więcej wdrożeń, więcej wdrożeń generuje więcej danych, a kolejna runda wyceny jest jeszcze dokładniejsza. Niepewność, która sprawia, że humanoidalne roboty są dziś trudne do ubezpieczenia, to ta sama niepewność, która maleje z każdą maszyną oddaną do użytku.
Kluczem jest przygotowanie się do przechwytywania tego sygnału od pierwszego dnia, tak aby rzeczywiste dane dotyczące użytkowania, awarii i przestojów były stale wprowadzane do wyceny, zamiast czekać latami na powstanie ogólnobranżowego zbioru danych.
Dlaczego ubezpieczenie powinno być częścią leasingu
Tutaj liczy się pakietowanie. Rynek już zmierza w kierunku wbudowanego, pełnego ubezpieczenia cyklu życia – ochrony, która obejmuje produkcję, sprzedaż, leasing i użytkowanie końcowe, zamiast być dołączana później jako oddzielny produkt.
Dla producenta, samodzielne poszukiwanie ubezpieczenia w momencie wdrożenia to tarcia w najgorszym możliwym momencie. Bardziej przejrzyste podejście polega na dołączeniu ubezpieczenia do umowy leasingu, tak aby było wycenione i dostępne w momencie oddania robota do użytku. Jedna umowa obejmuje maszynę, jej finansowanie i ryzyko.
Pakietowanie zamyka również pętlę danych. Dostawca, który zarówno leasinguje, jak i ubezpiecza jednostkę, widzi bezpośrednio dane dotyczące użytkowania, awarii i przestojów, i może je od razu wprowadzić do wyceny. Leasing staje się kanałem, przez który każde wdrożenie udoskonala model – wbudowane podejście i koło zamachowe danych wzajemnie się wzmacniają. Jest to część szerszej zmiany z capex na opex, która w ogóle sprawia, że humanoidalne roboty stają się praktyczne do przyjęcia.
Dokąd to zmierza
Ubezpieczanie robotów humanoidalnych stanie się łatwiejsze, a powód jest prosty: luka w danych zmniejsza się z każdą maszyną, która zaczyna pracować. To, co dziś wygląda jak brak historii, jest w rzeczywistości historią, która wciąż jest pisana. Zadaniem jest teraz takie ustrukturyzowanie leasingu i ubezpieczenia, aby każde wdrożenie miało znaczenie – tak aby roboty już działające w terenie ułatwiały ubezpieczenie kolejnych i łatwiejsze było ich oddanie do pracy w pobliżu ludzi, którym mają pomagać.