Страхование гуманоидных роботов: Оценка рисков без истории
Гуманоидные роботы сложно застраховать, поскольку почти отсутствует история страховых случаев для оценки рисков. Вот почему существует этот пробел, как модель ценообразования может обучаться на данных реальных развертываний, и почему страховое покрытие должно быть частью договора аренды.
Motion1 Inc. ·
Страхование основывается на истории. Андеррайтер устанавливает страховую премию, анализируя многолетние данные о страховых случаях для конкретного актива, определяя, как часто происходят сбои, насколько серьезными они бывают и сколько стоит их устранение. Для автомобилей, заводов и промышленного оборудования эта история обширна. Для человекоподобных роботов она практически отсутствует.
Это отсутствие - не просто примечание. Робот, который не может быть застрахован, - это робот, которого трудно внедрить на производственной линии или где-либо рядом с людьми. Страховое покрытие часто является негласным предварительным условием для развертывания, и в данный момент это та часть головоломки, которая отстает от аппаратного обеспечения больше всего.
В этой статье рассматривается, почему человекоподобных роботов действительно сложно застраховать, что именно требует покрытия, и почему наиболее практичным решением является привязка страхового покрытия к лизингу, позволяющая реальному использованию со временем уточнять ценообразование.
Почему человекоподобных роботов сложно застраховать
Отсутствие актуарной истории
Основная проблема заключается в отсутствии стандартизированных систем оценки рисков и актуарных данных для обязательств в области робототехники. Страховщики привыкли формировать цены на основе обширных массивов прошлых страховых случаев. Для человекоподобных роботов эти массивы скудны или пусты. Существует ограниченное количество исторических данных о том, как часто устройство выходит из строя, каким образом и как выглядит результирующий ущерб.
Без этой основы установление страховой премии становится догадкой, замаскированной под число. Установите слишком высокую цену, и покрытие станет недоступным. Установите слишком низкую цену, и страховщик примет на себя риски, которые он не сможет должным образом учесть. Ни один из этих исходов не помогает производителю, пытающемуся осуществить развертывание.
Новая форма риска
Человекоподобные роботы также не вписываются четко ни в одну из категорий, которые страховщики уже понимают. Они высокие, тяжелые и мобильные, и они разработаны для работы в общих пространствах рядом с людьми, а не за защитным ограждением. Кроме того, они сочетают в себе сложное физическое оборудование с программным обеспечением AI, которое принимает собственные решения в реальном времени.
Эта комбинация создает риски, не имеющие четкого прецедента. Страховая премия в идеале должна основываться на данных о частоте отказов компонентов, программных сбоях и инцидентах, вызванных AI. Сегодня эти данные скудны, поэтому форма риска гораздо лучше понимается в теории, чем на практике.
Кто виноват
Определение вины - это та часть, которую отрасль еще не решила. Когда человекоподобный робот причиняет ущерб, очевидный вопрос заключается в том, что пошло не так, и честный ответ часто неясен. Был ли это аппаратный сбой, программная ошибка или решение, принятое AI самостоятельно?
Эта двусмысленность важна для страхования, поскольку ответственность обычно зависит от причины. Привод запястья, который ломается, - это другое требование по сравнению с моделью, которая неправильно оценила ситуацию, даже если видимый ущерб выглядит идентично. Пока причина не может быть установлена надежно, ценообразование и урегулирование претензий остаются более сложными, чем для обычного оборудования.
Что на самом деле требует покрытия
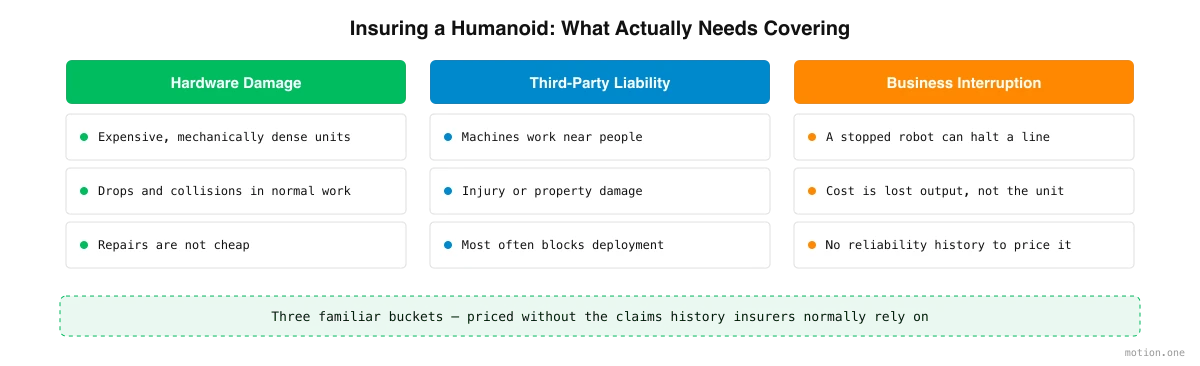
Отбросьте новизну, и страхуемые риски делятся на три знакомые категории.
Первая - это повреждение оборудования. Человекоподобные роботы - это дорогие, механически сложные машины. Их можно уронить, столкнуть или повредить в процессе обычной работы, и ремонт не дешев.
Вторая - это ответственность перед третьими лицами и личная безопасность. Поскольку эти машины работают рядом с людьми, инцидент может означать травму работника или повреждение чужого имущества. Обычно это тот риск, который больше всего беспокоит покупателя, и тот, который чаще всего препятствует развертыванию без наличия страхового покрытия.
Третья - это прерывание бизнеса. Человекоподобный робот, который перестает работать, может остановить линию или смену. Стоимость здесь - это не сам робот, а вызванный им простой - потерянная производительность, пока устройство ремонтируется или заменяется.
Для контекста, промышленные роботизированные манипуляторы обычно работают с коэффициентом готовности примерно от 95 до 99 процентов, что является результатом десятилетий совершенствования. Человекоподобные роботы пока не имеют опубликованных данных о надежности для сравнения, и, как отраслевое мнение, а не измеренный факт, потребуется реальное время развертывания, прежде чем их модели отказов и простоев будут хорошо поняты. Эта неопределенность - именно то, что делает оценку риска простоя сложной сегодня.
Эти же пробелы в финансировании и надежности являются причиной того, почему роботов трудно финансировать, и страхование, как правило, проявляется как та же проблема.
Ценообразование, которое учится: маховик данных
Если препятствием является отсутствие данных, решение состоит в том, чтобы генерировать их и строить ценообразование, которое улучшается по мере их поступления.
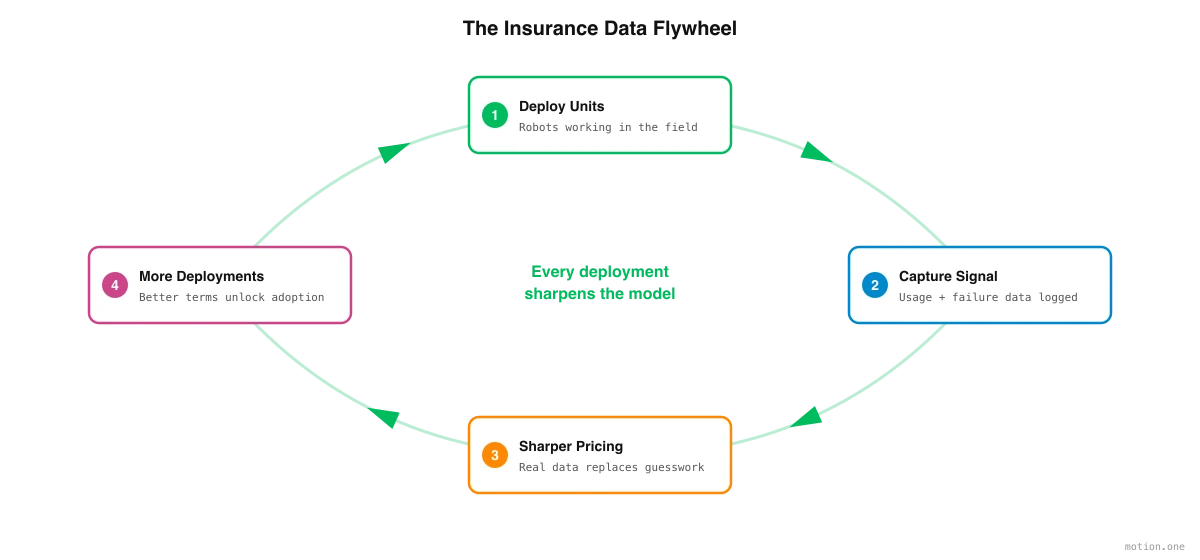
Каждый развернутый человекоподобный робот производит поток полезных сигналов: сколько часов он работает, какие компоненты изнашиваются или выходят из строя, как часто возникают программные сбои и сколько простоя это вызывает. Каждый из них - это точка данных, которой у андеррайтера никогда не было раньше.
Это создает маховик. Раннее ценообразование обязательно консервативно, потому что данных мало. По мере того как устройства вводятся в эксплуатацию и накапливается эта история, модель становится точнее. Лучшее ценообразование поддерживает больше развертываний, больше развертываний производит больше данных, и следующий раунд ценообразования становится еще точнее. Неопределенность, которая делает человекоподобных роботов трудными для страхования сегодня, - это та же неопределенность, которая уменьшается с каждой машиной, введенной в эксплуатацию.
Ключ в том, чтобы быть готовым к сбору этого сигнала с первого дня, чтобы данные о реальном использовании, отказах и простоях постоянно поступали обратно в ценообразование, а не ждать годами формирования общеотраслевого набора данных.
Почему покрытие должно быть связано с лизингом
Вот где важна комплектация. Рынок уже движется к встроенному, полному жизненному циклу покрытия - защите, которая охватывает производство, продажу, лизинг и конечное использование, а не прикрепляется впоследствии как отдельный продукт.
Для производителя самостоятельный поиск страховки во время развертывания - это трение в самый неподходящий момент. Более чистый подход заключается в привязке покрытия к лизингу, чтобы оно было оценено и действовало в момент ввода робота в эксплуатацию. Одно соглашение охватывает машину, ее финансирование и ее риск.
Комплектация также замыкает цикл данных. Поставщик, который как сдает в лизинг, так и страхует устройство, напрямую видит данные об использовании, отказах и простоях и может немедленно передавать их обратно в ценообразование. Лизинг становится каналом, через который каждое развертывание уточняет модель - встроенный подход и маховик данных усиливают друг друга. Это часть более широкого перехода от капитальных затрат к операционным, который делает человекоподобных роботов вообще практичными для внедрения.
Куда это ведет
Страхование человекоподобных роботов станет проще, и причина проста: пробел в данных немного сокращается с каждой машиной, которая начинает работать. То, что сегодня выглядит как отсутствие истории, на самом деле является историей, которая все еще пишется. Задача сейчас состоит в том, чтобы структурировать лизинг и покрытие таким образом, чтобы каждое развертывание имело значение - чтобы роботы, уже находящиеся в эксплуатации, облегчали страхование следующих, и облегчали их работу рядом с людьми, которым они призваны помогать.