İnsansı Robotların Sigortalanması: Geçmiş Veri Olmadan Risk Fiyatlandırması
İnsansı robotları sigortalamak zordur çünkü onları fiyatlandırmak için neredeyse hiç hasar geçmişi bulunmamaktadır. İşte bu boşluğun neden var olduğu, bir fiyatlandırma modelinin canlı saha uygulamalarından nasıl öğrenebileceği ve teminatın neden kiralama ile birlikte olması gerektiği.
Motion1 Inc. ·
Sigortacılık geçmişle işler. Bir sigortacı, belirli bir varlık için yılların hasar kayıtlarına bakarak, işlerin ne sıklıkta, ne kadar kötü gittiğini ve düzeltmenin maliyetini hesaplayarak bir prim belirler. Otomobiller, fabrikalar ve endüstriyel makineler için bu kayıt derindir. İnsansı robotlar için ise neredeyse hiç yoktur.
Bu eksiklik bir dipnot değildir. Sigortalanamayan bir robot, bir üretim hattına veya insanların yakınına yerleştirilmesi zor olan bir robottur. Kapsam genellikle dağıtımın sessiz ön koşuludur ve şu anda donanımın en gerisinde kalan yapbozun parçasıdır.
Bu yazı, insansıların neden gerçekten sigortalanmasının zor olduğunu, aslında nelerin kapsanması gerektiğini ve en pratik çözümün neden kapsamı kiralamaya eklemek ve gerçek dünya kullanımının zamanla fiyatlandırmayı keskinleştirmesine izin vermek olduğunu incelemektedir.
İnsansıları Sigortalamak Neden Zor?
Aktüeryal Geçmiş Yokluğu
Temel sorun, robotik sorumluluklar için standartlaştırılmış risk çerçevelerinin ve aktüeryal verilerin eksikliğidir. Sigortacılar, geçmiş hasarların büyük havuzlarından fiyatlandırma yapmaya alışkındır. İnsansılar için bu havuzlar incedir veya boştur. Bir ünitenin ne sıklıkta, ne şekilde arızalandığına ve ortaya çıkan kaybın neye benzediğine dair sınırlı tarihsel veri bulunmaktadır.
Bu temel olmadan, bir prim belirlemek, sayı kılığına girmiş bir tahmine dönüşür. Fiyatı çok yüksek tutarsanız, kapsam kendi kendini ulaşılamaz hale getirir. Fiyatı çok düşük tutarsanız, sigortacı doğru bir şekilde açıklayamayacağı bir riski taşır. Bu sonuçların hiçbiri, dağıtım yapmaya çalışan bir üreticiye yardımcı olmaz.
Yeni Bir Risk Şekli
İnsansılar ayrıca sigortacıların zaten anladığı hiçbir şeye tam olarak uymamaktadır. Uzun, ağır ve hareketlidirler ve bir güvenlik kafesinin arkasında değil, insanlarla birlikte paylaşılan alanlarda çalışmak üzere tasarlanmışlardır. Bunun da ötesinde, karmaşık fiziksel donanımı, gerçek zamanlı olarak kendi kararlarını veren AI yazılımıyla birleştirirler.
Bu kombinasyon, net bir emsali olmayan riskler ortaya çıkarır. Bir prim ideal olarak bileşen arıza oranları, yazılım aksaklıkları ve AI kaynaklı olaylar hakkındaki verilere dayanmalıdır. Bugün bu veriler kıttır, bu nedenle riskin şekli pratikte olduğundan teoride çok daha iyi anlaşılmaktadır.
Kusur Kimde?
Kusur atfı, sektörün çözemediği kısımdır. Bir insansı hasara neden olduğunda, bariz soru neyin yanlış gittiğidir ve dürüst cevap genellikle belirsizdir. Bir donanım arızası mıydı, bir yazılım hatası mıydı, yoksa AI'nın kendi başına aldığı bir karar mıydı?
Bu belirsizlik sigorta için önemlidir çünkü sorumluluk genellikle nedene bağlıdır. Kırılan bir bilek aktüatörü, bir durumu yanlış değerlendiren bir modelden farklı bir taleptir, görünür hasar aynı görünse bile. Neden güvenilir bir şekilde tespit edilene kadar, fiyatlandırma ve hasar ödemeleri geleneksel makinelerden daha zor olmaya devam edecektir.
Aslında Nelerin Kapsanması Gerekiyor?
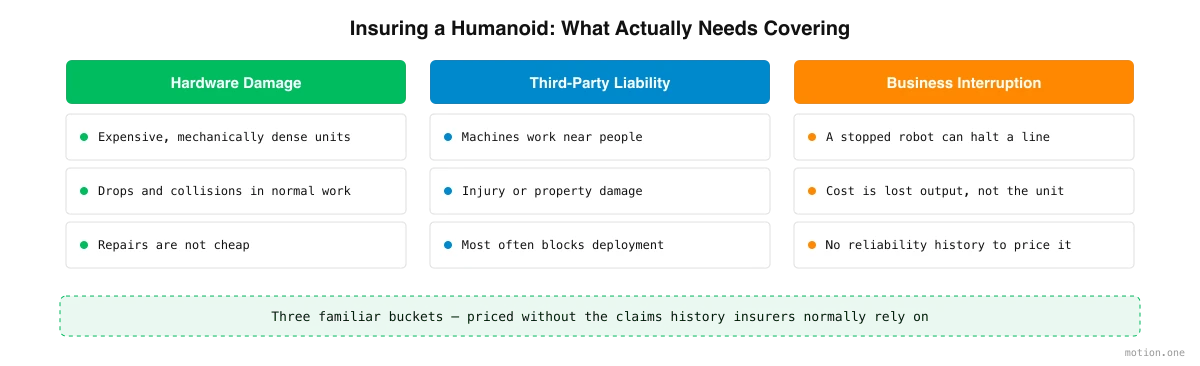
Yeniliği bir kenara bırakırsak, sigortalanabilir riskler üç tanıdık kategoriye ayrılır.
Birincisi donanım hasarıdır. İnsansılar pahalı, mekanik olarak yoğun makinelerdir. Düşürülebilir, çarpışabilir veya normal çalışma sırasında hasar görebilirler ve onarımları ucuz değildir.
İkincisi üçüncü taraf sorumluluğu ve kişisel güvenliktir. Bu makineler insanların yakınında çalıştığı için, bir olay bir işçinin yaralanmasına veya başkasının malına zarar gelmesine neden olabilir. Bu genellikle bir alıcıyı en çok endişelendiren ve kapsam olmadan dağıtımı en sık engelleyen risktir.
Üçüncüsü iş kesintisidir. Çalışmayı durduran bir insansı, bir hattı veya bir vardiyayı durdurabilir. Buradaki maliyet robotun kendisi değil, neden olduğu kesinti süresidir - ünite onarılırken veya değiştirilirken kaybedilen üretim.
Bağlam için, endüstriyel robot kolları tipik olarak yaklaşık %95 ila %99 çalışma süresiyle çalışır, bu onlarca yıllık iyileştirmenin ürünüdür. İnsansıların henüz karşılaştırılabilecek yayınlanmış güvenilirlik verileri çok azdır veya hiç yoktur ve ölçülmüş bir gerçek yerine bir endüstri görüşü olarak, arıza ve kesinti modellerinin iyi anlaşılması gerçek dağıtım süresi alacaktır. Bu belirsizlik, kesinti riskini bugün fiyatlandırmayı zorlaştıran şeydir.
Bu aynı finansman ve güvenilirlik boşlukları, robotların finansmanının neden zor olduğunun nedenidir ve sigorta da aynı sorun olarak ortaya çıkma eğilimindedir.
Öğrenen Fiyatlandırma: Veri Çarkı
Engel eksik veri ise, çözüm onu üretmek ve geldikçe iyileşen bir fiyatlandırma oluşturmaktır.
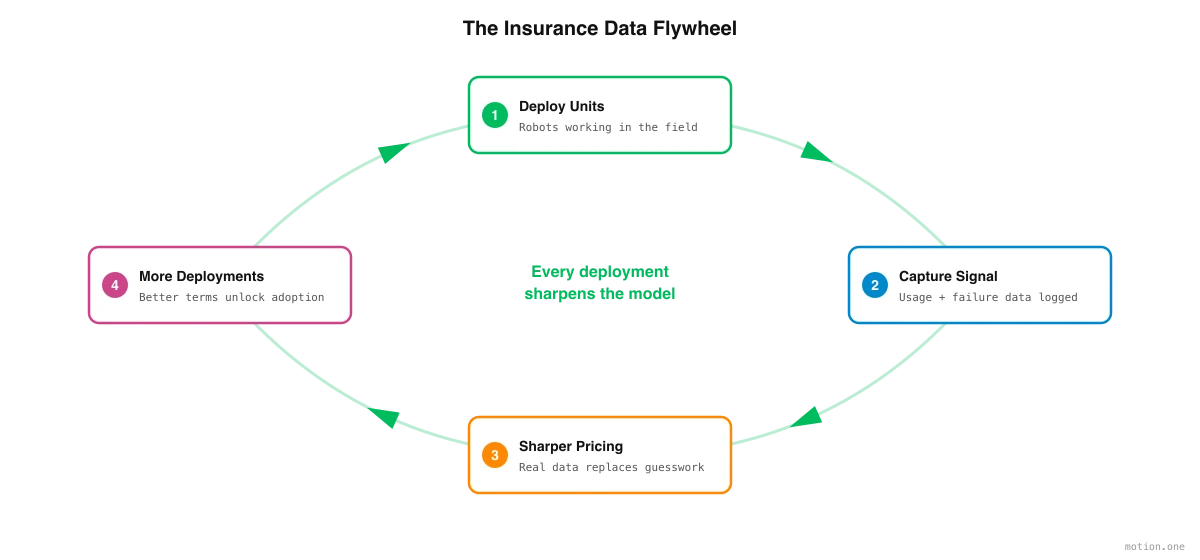
Dağıtılan her insansı, faydalı bir sinyal akışı üretir: kaç saat çalıştığı, hangi bileşenlerin aşındığı veya arızalandığı, yazılım hatalarının ne sıklıkta meydana geldiği ve ne kadar kesinti süresi oluştuğu. Bunların her biri, bir sigortacının daha önce hiç sahip olmadığı bir veri noktasıdır.
Bu bir veri çarkı oluşturur. Erken fiyatlandırma, veriler az olduğu için zorunlu olarak muhafazakardır. Üniteler sahaya çıktıkça ve bu geçmiş biriktikçe, model keskinleşir. Daha iyi fiyatlandırma daha fazla dağıtımı destekler, daha fazla dağıtım daha fazla veri üretir ve bir sonraki fiyatlandırma turu daha da doğru olur. İnsansıları bugün sigortalamayı zorlaştıran belirsizlik, işe konulan her makineyle azalan aynı belirsizliktir.
Önemli olan, bu sinyali ilk günden itibaren yakalamak için kurulmuş olmaktır, böylece gerçek kullanım, arıza ve kesinti verileri, endüstri çapında bir veri setinin oluşması için yıllarca beklemek yerine sürekli olarak fiyatlandırmaya geri beslenir.
Kapsam Neden Kiralamaya Ait Olmalı?
İşte burada paketleme önemlidir. Pazar zaten gömülü, tam yaşam döngüsü kapsamına doğru ilerliyor - üretim, satış, kiralama ve son kullanım boyunca çalışan, sonradan ayrı bir ürün olarak eklenmeyen bir koruma.
Bir üretici için, dağıtım anında bağımsız bir sigorta araması, en kötü zamanda bir sürtünmedir. Daha temiz yaklaşım, kapsamı kiralamaya eklemektir, böylece robot işe konulduğu anda fiyatlandırılır ve yerinde olur. Tek bir anlaşma makineyi, finansmanını ve riskini kapsar.
Paketleme aynı zamanda veri döngüsünü de kapatır. Hem üniteyi kiralayan hem de sigortalayan bir sağlayıcı, kullanım, arıza ve kesinti sürelerini doğrudan görür ve bunu doğrudan fiyatlandırmaya geri besleyebilir. Kiralama, her dağıtımın modeli iyileştirdiği kanal haline gelir - gömülü yaklaşım ve veri çarkı birbirini güçlendirir. Bu, insansıları benimsemeyi pratik hale getiren capex'ten opex'e daha geniş geçişin bir parçasıdır.
Bu Nereye Gidiyor?
İnsansıları sigortalamak kolaylaşacak ve nedeni basit: işe başlayan her makineyle veri boşluğu biraz kapanıyor. Bugün bir geçmiş yokluğu gibi görünen şey, aslında hala yazılmakta olan bir tarihtir. Şimdiki görev, kiralama ve kapsamı her dağıtımın sayılacağı şekilde yapılandırmaktır - böylece sahada zaten bulunan robotlar, bir sonrakileri sigortalamayı ve yardım etmek için inşa edildikleri insanların yakınına yerleştirmeyi kolaylaştırır.