人型ロボットの保険:履歴のないリスクの価格設定
ヒューマノイドロボットは、保険料を算定するための事故歴がほとんどないため、保険加入が困難です。そのギャップが生じる理由、価格モデルが実際の運用からどのように学習できるか、そして補償がリースに付帯すべき理由について説明します。
Motion1 Inc. ·
保険は歴史に基づいて成り立っています。引受人は、特定の資産に対する長年の請求履歴を振り返り、問題がどのくらいの頻度で、どの程度深刻に発生し、それを修正するのにどれくらいの費用がかかるかを算出して、保険料を設定します。自動車、工場、産業機械の場合、その記録は豊富です。しかし、ヒューマノイドロボットに関しては、ほとんど存在しません。
そのデータの欠如は、些細な問題ではありません。保険をかけられないロボットは、生産ラインや人の近くに導入することが困難です。保険はしばしば導入の静かな前提条件であり、現在、ハードウェアに最も遅れをとっているパズルのピースです。
本稿では、ヒューマノイドがなぜ保険をかけるのが本当に難しいのか、実際に何をカバーする必要があるのか、そして最も現実的な解決策がリースに保険を付帯させ、実際の使用を通じて時間とともに価格設定を洗練させることである理由について考察します。
ヒューマノイドの保険が難しい理由
保険数理の履歴がない
中核的な問題は、ロボットの賠償責任に関する標準化されたリスクフレームワークと保険数理データの不足です。保険会社は、過去の膨大な請求データに基づいて価格設定を行うことに慣れています。ヒューマノイドの場合、そのようなデータプールは薄いか、あるいは空っぽです。ユニットがどのくらいの頻度で、どのような方法で故障し、その結果どのような損失が発生するかについての履歴データは限られています。
そのような基準がなければ、保険料の設定は数字を装った推測になってしまいます。価格が高すぎると、保険は手の届かないものになってしまいます。価格が低すぎると、保険会社は適切に説明できないリスクを負うことになります。どちらの結果も、導入を試みるメーカーの助けにはなりません。
新しいリスクの形態
ヒューマノイドは、保険会社がすでに理解しているどの対象にもきれいに当てはまりません。それらは背が高く、重く、移動可能であり、安全ケージの裏ではなく、人と共有する空間で動作するように設計されています。その上、複雑な物理的ハードウェアと、リアルタイムで独自の決定を下すAIソフトウェアを組み合わせています。
その組み合わせは、明確な前例のないリスクをもたらします。保険料は、理想的にはコンポーネントの故障率、ソフトウェアの不具合、AIによるインシデントに関するデータに基づいて設定されるべきです。今日、そのデータは不足しており、リスクの形態は実践よりも理論で理解されている部分がはるかに大きいのが現状です。
誰に過失があるのか
過失の帰属は、業界がまだ解決していない部分です。ヒューマノイドが損害を引き起こした場合、当然の疑問は「何が問題だったのか」ということですが、正直なところ、その答えはしばしば不明確です。それはハードウェアの故障だったのか、ソフトウェアのバグだったのか、それともAIが独自に下した決定だったのでしょうか?
その曖昧さは保険にとって重要です。なぜなら、責任は通常、原因に依存するからです。手首のアクチュエーターが破損した場合と、状況を誤判断したモデルによる請求は、目に見える損害が同じように見えても、異なる請求となります。原因が確実に特定できるようになるまで、保険料の設定と請求の解決は、従来の機械よりも困難なままです。
実際にカバーすべきこと
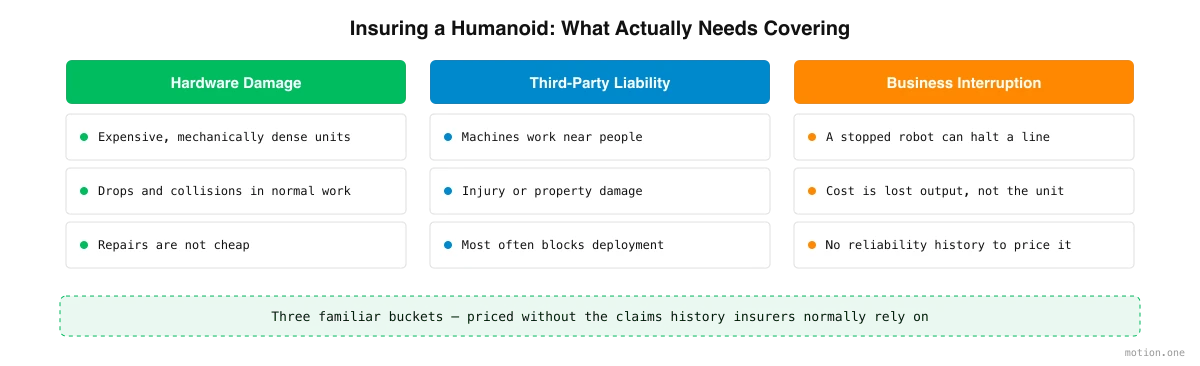
目新しさを取り除けば、保険でカバーすべきリスクは3つの馴染みのあるカテゴリーに分類されます。
最初のカテゴリーはハードウェアの損傷です。ヒューマノイドは高価で、機械的に密度の高い機械です。落下したり、衝突したり、通常の作業中に損傷したりする可能性があり、修理費用は安くありません。
2番目は第三者賠償責任と個人の安全です。これらの機械は人の近くで作業するため、事故が発生すると、作業員の負傷や他者の財産への損害につながる可能性があります。これは通常、購入者が最も懸念するリスクであり、保険がなければ導入を最も頻繁に妨げる要因となります。
3番目は事業中断です。動作を停止したヒューマノイドは、ラインやシフトを停止させる可能性があります。この場合の費用はロボット自体ではなく、それが引き起こすダウンタイム、つまりユニットの修理または交換中の生産損失です。
参考までに、産業用ロボットアームは、数十年にわたる改良の成果として、通常約95〜99パーセントの稼働率で動作します。ヒューマノイドには、まだ比較できる公開された信頼性データがほとんどなく、測定された事実というよりも業界の見解として、その故障やダウンタイムのパターンが十分に理解されるまでには、実際の導入時間が必要となるでしょう。その不確実性こそが、今日のダウンタイムリスクの価格設定を困難にしているのです。
これらの資金調達と信頼性のギャップは、ロボットの資金調達が難しい理由と同じであり、保険も同様の問題として浮上する傾向があります。
学習する価格設定:データフライホイール
障害がデータの不足であるならば、解決策はデータを生成し、それが到着するにつれて改善される価格設定を構築することです。
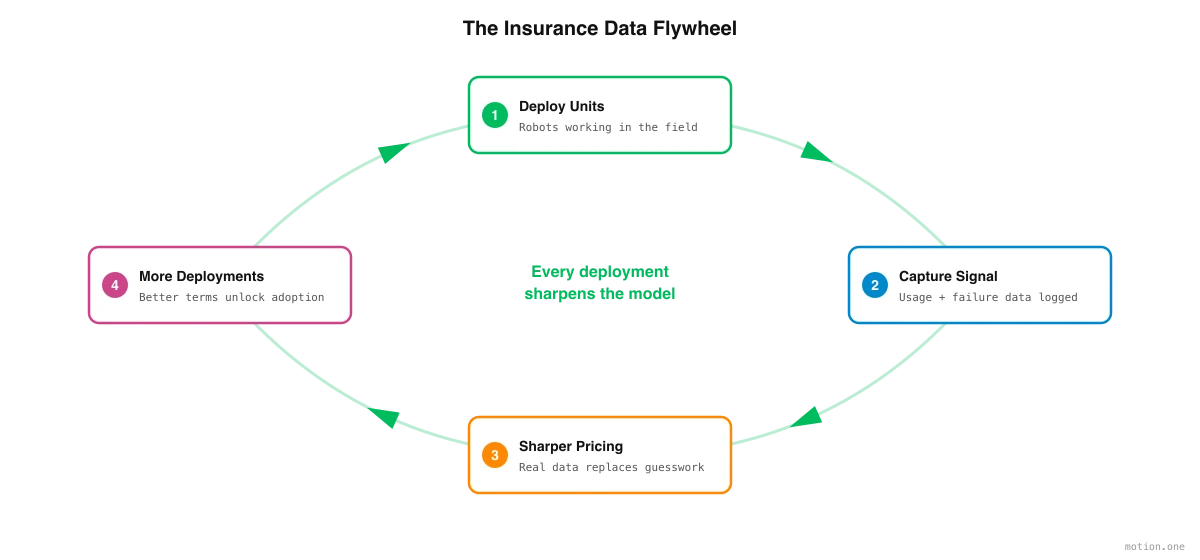
導入されたすべてのヒューマノイドは、有用な信号のストリームを生成します。稼働時間、どのコンポーネントが摩耗または故障するか、ソフトウェアの障害がどのくらいの頻度で発生するか、そしてどれくらいのダウンタイムが発生するか、といった情報です。これらのそれぞれが、引受人がこれまで持っていなかったデータポイントとなります。
それがフライホイールを生み出します。初期段階の価格設定は、データが薄いため必然的に保守的になります。ユニットが現場に導入され、その履歴が蓄積されるにつれて、モデルはより洗練されます。より良い価格設定はより多くの導入を支援し、より多くの導入はより多くのデータを生み出し、次の価格設定はさらに正確になります。今日、ヒューマノイドの保険を困難にしている不確実性は、稼働するすべての機械とともに縮小していく不確実性と同じです。
重要なのは、初日からその信号を捕捉する体制を整えることです。そうすることで、実際の使用状況、故障、ダウンタイムのデータが、業界全体のデータセットが形成されるのを何年も待つのではなく、継続的に価格設定にフィードバックされます。
なぜ保険はリースに付帯すべきなのか
ここでバンドル化が重要になります。市場はすでに、生産、販売、リース、最終使用にわたる組み込み型のフルライフサイクルカバレッジ、つまり後から個別の製品として追加されるのではなく、全体をカバーする保護へと移行しています。
メーカーにとって、導入時に単独で保険を探すことは、最悪のタイミングでの摩擦となります。よりクリーンなアプローチは、リースに保険を付帯させることです。そうすることで、ロボットが稼働する時点で価格が設定され、保険が適用されます。一つの契約で、機械、その資金調達、そしてそのリスクをカバーします。
バンドル化はデータループも閉じます。ユニットをリースし、かつ保険をかけるプロバイダーは、使用状況、故障、ダウンタイムを直接把握し、それを直接価格設定にフィードバックすることができます。リースは、すべての導入がモデルを洗練させるチャネルとなり、組み込み型のアプローチとデータフライホイールが互いに強化し合います。これは、ヒューマノイドの導入を実用的にする設備投資から運用費用への広範な移行の一部です。
今後の展望
ヒューマノイドの保険はより容易になるでしょう。その理由は単純で、稼働するすべての機械によってデータギャップが少しずつ埋まっていくからです。今日、歴史の欠如のように見えるものは、実際にはまだ書かれつつある歴史なのです。今すべきことは、リースと保険の仕組みを構築し、すべての導入が意味を持つようにすることです。つまり、すでに現場で稼働しているロボットが、次のロボットの保険をかけやすくし、支援するために作られた人々の近くでより容易に稼働できるようにすることです。