Forsikring av humanoide roboter: Prissetting av risiko uten historikk
Humanoide roboter er vanskelige å forsikre fordi det nesten ikke finnes skadehistorikk å prise dem ut fra. Her er hvorfor dette gapet eksisterer, hvordan en prismodell kan lære av live-utrullinger, og hvorfor dekning hører hjemme med leieavtalen.
Motion1 Inc. ·
Forsikring bygger på historie. En forsikringsgarant fastsetter en premie ved å se tilbake på mange års skader for en gitt eiendel, og beregner hvor ofte ting går galt, hvor alvorlig, og hva det koster å rette opp. For biler, fabrikker og industrimaskiner er denne historikken dyp. For humanoide roboter eksisterer den knapt.
Dette fraværet er ikke en fotnote. En robot som ikke kan forsikres, er en robot som er vanskelig å sette inn i en produksjonslinje eller i nærheten av mennesker. Dekning er ofte den stille forutsetningen for utplassering, og akkurat nå er det den delen av puslespillet som henger lengst etter maskinvaren.
Denne artikkelen ser på hvorfor humanoider er genuint vanskelige å forsikre, hva som faktisk trenger dekning, og hvorfor det mest praktiske svaret er å knytte dekningen til leasingavtalen og la reell bruk skjerpe prisingen over tid.
Hvorfor humanoider er vanskelige å forsikre
Ingen aktuarhistorikk
Kjerneproblemet er mangelen på standardiserte risikorammer og aktuardata for robotansvar. Forsikringsselskaper er vant til å prise ut fra store mengder tidligere skader. For humanoider er disse mengdene tynne eller tomme. Det er begrenset historisk data om hvor ofte en enhet feiler, på hvilken måte, og hvordan det resulterende tapet ser ut.
Uten dette grunnlaget blir fastsettelse av en premie gjetning kledd ut som et tall. Pris for høyt, og dekningen priser seg selv ut av rekkevidde. Pris for lavt, og forsikringsselskapet bærer en eksponering det ikke kan redegjøre skikkelig for. Ingen av utfallene hjelper en produsent som prøver å utplassere.
En ny risikoprofil
Humanoider passer heller ikke rent inn i noe forsikringsselskapene allerede forstår. De er høye, tunge og mobile, og de er designet for å operere i fellesområder sammen med mennesker i stedet for bak et sikkerhetsbur. I tillegg kombinerer de kompleks fysisk maskinvare med AI-programvare som tar egne beslutninger i sanntid.
Denne kombinasjonen introduserer risikoer uten klare presedenser. En premie ville ideelt sett bygge på data om komponentfeilrater, programvarefeil og AI-drevne hendelser. I dag er disse dataene knappe, så risikoprofilen er langt bedre forstått i teori enn i praksis.
Hvem har skylden
Skyldfordeling er den delen bransjen ikke har løst. Når en humanoid forårsaker skade, er det åpenbare spørsmålet hva som gikk galt, og det ærlige svaret er ofte uklart. Var det en maskinvarefeil, en programvarefeil, eller en beslutning AI-en tok på egen hånd?
Denne tvetydigheten er viktig for forsikring fordi ansvar vanligvis avhenger av årsak. En håndleddsaktuator som ryker er et annet krav enn en modell som feilvurderte en situasjon, selv om den synlige skaden ser identisk ut. Inntil årsak kan fastslås pålitelig, forblir prising og oppgjør av krav vanskeligere enn for konvensjonelle maskiner.
Hva som faktisk trenger dekning
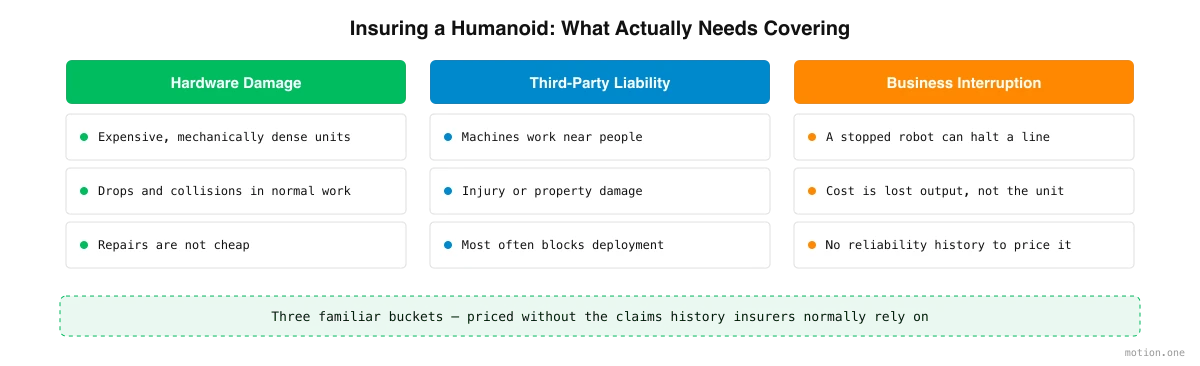
Fjerner man nyheten, faller de forsikringsbare eksponeringene inn i tre kjente kategorier.
Den første er maskinvareskade. Humanoider er dyre, mekanisk tette maskiner. De kan mistes, kollidere med noe, eller skades under normalt arbeid, og reparasjoner er ikke billige.
Den andre er tredjepartsansvar og personlig sikkerhet. Fordi disse maskinene arbeider nær mennesker, kan en hendelse bety skade på en arbeider eller skade på andres eiendom. Dette er vanligvis den eksponeringen som bekymrer en kjøper mest, og den som oftest blokkerer utplassering uten dekning på plass.
Den tredje er driftsavbrudd. En humanoid som slutter å fungere kan stoppe en linje eller et skift. Kostnaden der er ikke roboten selv, men nedetiden den forårsaker – tapt produksjon mens enheten repareres eller erstattes.
For kontekst kjører industrielle robotarmer typisk med omtrent 95 til 99 prosent oppetid, et resultat av tiår med forbedring. Humanoider har lite til ingen publiserte pålitelighetsdata å sammenligne med ennå, og som et bransjesyn snarere enn et målt faktum, vil det ta reell utplasseringstid før deres feil- og nedetidsmønstre er godt forstått. Denne usikkerheten er nettopp det som gjør nedetidseksponeringen vanskelig å prise i dag.
De samme finansierings- og pålitelighetsgapene er hvorfor roboter er vanskelige å finansiere, og forsikring har en tendens til å dukke opp som det samme problemet.
Prising som lærer: data-svinghjulet
Hvis hindringen er manglende data, er løsningen å generere dem og å bygge prising som forbedres etter hvert som de kommer inn.
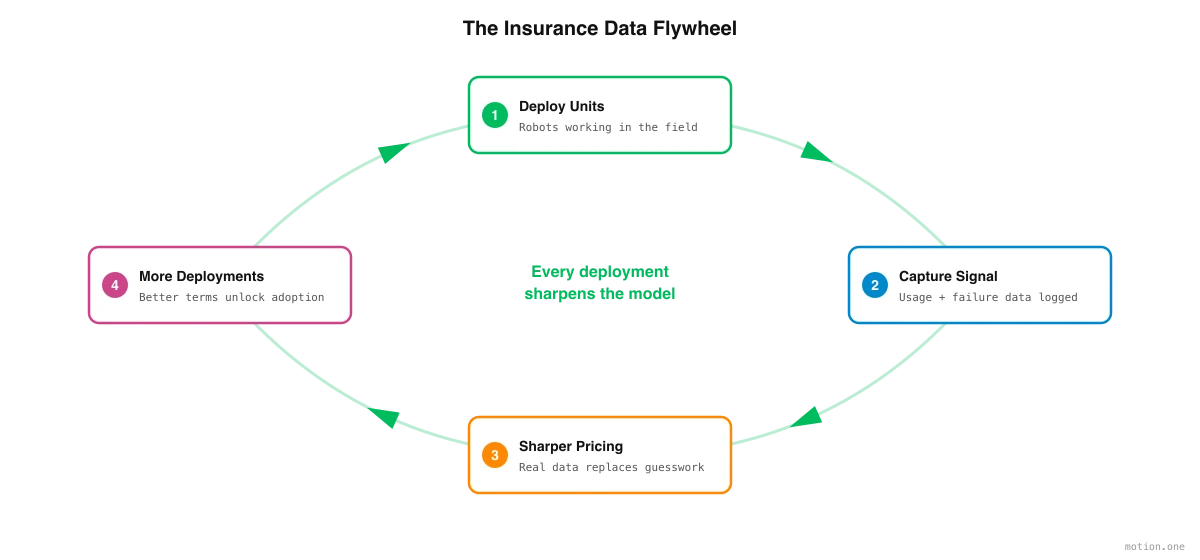
Hver utplasserte humanoid produserer en strøm av nyttige signaler: hvor mange timer den kjører, hvilke komponenter som slites eller feiler, hvor ofte programvarefeil oppstår, og hvor mye nedetid som resulterer. Hver av disse er et datapunkt en forsikringsgarant aldri har hatt før.
Det skaper et svinghjul. Tidlig prising er nødvendigvis konservativ fordi dataene er tynne. Etter hvert som enheter tas i bruk og historikken akkumuleres, blir modellen skarpere. Bedre prising støtter flere utplasseringer, flere utplasseringer produserer mer data, og neste runde med prising er enda mer nøyaktig. Usikkerheten som gjør humanoider vanskelige å forsikre i dag, er den samme usikkerheten som krymper med hver maskin som tas i bruk.
Nøkkelen er å være satt opp til å fange opp dette signalet fra dag én, slik at reell bruks-, feil- og nedetidsdata kontinuerlig mates tilbake i prisingen i stedet for å vente i årevis på at et bransjedekkende datasett skal dannes.
Hvorfor dekning hører hjemme med leasingavtalen
Det er her bundling er viktig. Markedet beveger seg allerede mot innebygd, full-livssyklusdekning – beskyttelse som dekker produksjon, salg, leasing og sluttbruk, i stedet for å bli ettermontert som et separat produkt.
For en produsent er et frittstående forsikringssøk ved utplassering friksjon på verst tenkelige tidspunkt. Den renere tilnærmingen er å knytte dekningen til leasingavtalen, slik at den er priset og på plass i det øyeblikket roboten tas i bruk. Én avtale dekker maskinen, dens finansiering og dens risiko.
Bundling lukker også dataløkken. En leverandør som både leaser og forsikrer enheten, ser bruk, feil og nedetid direkte, og kan mate dette rett tilbake i prisingen. Leasingavtalen blir kanalen der hver utplassering forbedrer modellen – den innebygde tilnærmingen og data-svinghjulet forsterker hverandre. Dette er en del av det bredere skiftet fra capex til opex som gjør humanoider praktiske å ta i bruk i det hele tatt.
Hvor dette fører
Å forsikre humanoider vil bli enklere, og grunnen er enkel: datagapet lukkes litt med hver maskin som tas i bruk. Det som i dag ser ut som et fravær av historie, er egentlig en historie som fortsatt skrives. Jobben nå er å strukturere leasing og dekning slik at hver utplassering teller – slik at robotene som allerede er i felten gjør de neste enklere å forsikre, og enklere å sette i arbeid nær menneskene de er bygget for å hjelpe.