Humanoidirobottien vakuuttaminen: Riskin hinnoittelu ilman historiaa
Humanoidirobotteja on vaikea vakuuttaa, koska niiden hinnoitteluun ei ole juuri lainkaan vahinkohistoriaa. Tässä syy tähän aukkoon, miten hinnoittelumalli voi oppia todellisista käyttöönotoista ja miksi vakuutusturva kuuluu liisauksen yhteyteen.
Motion1 Inc. ·
Vakuutus perustuu historiaan. Vakuutuksenantaja määrittää vakuutusmaksun tarkastelemalla vuosien takaisia vahinkoja tietystä omaisuudesta, selvittäen kuinka usein asiat menevät pieleen, kuinka pahasti ja mitä niiden korjaaminen maksaa. Autoille, tehtaille ja teollisuuskoneille tämä historia on syvällinen. Humanoidiroboteille sitä tuskin on olemassa.
Tämä puute ei ole pelkkä alaviite. Robotti, jota ei voi vakuuttaa, on robotti, jota on vaikea sijoittaa tuotantolinjalle tai ihmisten lähelle. Vakuutusturva on usein hiljainen edellytys käyttöönotolle, ja juuri nyt se on palapelin osa, joka on jäänyt kauas laitteiston kehityksestä.
Tämä artikkeli tarkastelee, miksi humanoidirobotteja on aidosti vaikea vakuuttaa, mitä todella tarvitsee vakuuttaa ja miksi käytännöllisin vastaus on liittää vakuutusturva leasing-sopimukseen ja antaa todellisen käytön tarkentaa hinnoittelua ajan myötä.
Miksi humanoidirobotteja on vaikea vakuuttaa
Ei aktuaarihistoriaa
Ydiongelma on standardoitujen riskikehysten ja aktuaaritietojen puute robotiikan vastuista. Vakuutusyhtiöt ovat tottuneet hinnoittelemaan suurista menneiden vahinkojen tietokannoista. Humanoidiroboteille nämä tietokannat ovat ohuita tai tyhjiä. Historiallista tietoa siitä, kuinka usein yksikkö vikaantuu, millä tavalla ja miltä seurauksena oleva vahinko näyttää, on rajallisesti.
Ilman tätä perustaa vakuutusmaksun asettamisesta tulee arvailua numeroksi naamioituna. Jos hinta on liian korkea, vakuutusturva hinnoittelee itsensä ulottumattomiin. Jos hinta on liian matala, vakuutusyhtiö kantaa riskiä, jota se ei voi kunnolla huomioida. Kumpikaan lopputulos ei auta valmistajaa, joka yrittää ottaa käyttöön.
Uudenlainen riskiprofiili
Humanoidirobotit eivät myöskään sovi puhtaasti mihinkään, mitä vakuutusyhtiöt jo ymmärtävät. Ne ovat pitkiä, painavia ja liikkuvia, ja ne on suunniteltu toimimaan jaetuissa tiloissa ihmisten rinnalla turvakehikon sijaan. Lisäksi ne yhdistävät monimutkaisen fyysisen laitteiston tekoälyohjelmistoon, joka tekee omia päätöksiään reaaliajassa.
Tämä yhdistelmä tuo mukanaan riskejä, joille ei ole selvää ennakkotapausta. Vakuutusmaksu perustuisi ihanteellisesti tietoihin komponenttien vikaantumisasteista, ohjelmistovirheistä ja tekoälyyn liittyvistä tapauksista. Tänään nämä tiedot ovat niukkoja, joten riskin muoto ymmärretään paljon paremmin teoriassa kuin käytännössä.
Kuka on syyllinen
Vianmääritys on osa, jota ala ei ole ratkaissut. Kun humanoidirobotti aiheuttaa vahinkoa, ilmeinen kysymys on, mikä meni pieleen, ja rehellinen vastaus on usein epäselvä. Oliko kyseessä laitteistovika, ohjelmistovirhe vai tekoälyn itsenäisesti tekemä päätös?
Tällä epäselvyydellä on merkitystä vakuutuksille, koska vastuu riippuu yleensä syystä. Ranneaktuaattorin katkeaminen on eri vaatimus kuin mallin, joka arvioi tilanteen väärin, vaikka näkyvä vahinko näyttäisi identtiseltä. Kunnes syy voidaan luotettavasti selvittää, vahinkojen hinnoittelu ja korvaaminen pysyy vaikeampana kuin perinteisten koneiden kohdalla.
Mitä todella tarvitsee vakuuttaa
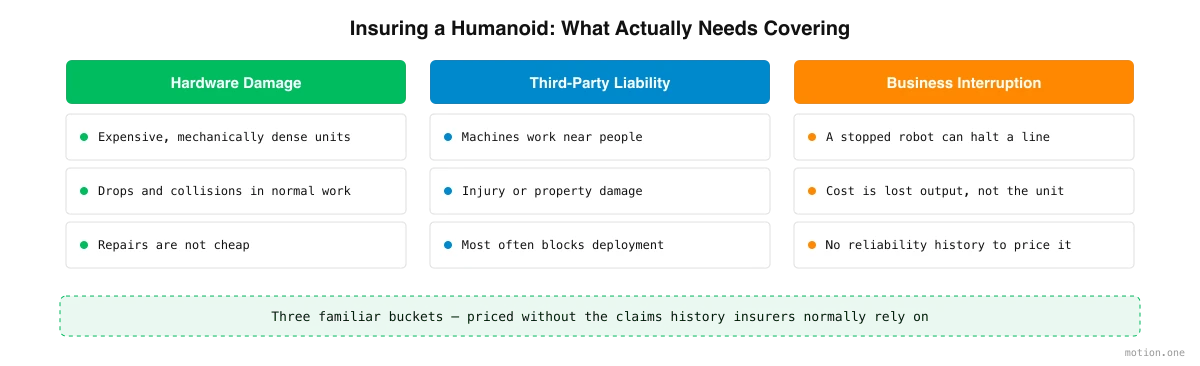
Kun uutuusarvo poistetaan, vakuutettavat riskit jakautuvat kolmeen tuttuun luokkaan.
Ensimmäinen on laitteistovahinko. Humanoidirobotit ovat kalliita, mekaanisesti tiheitä koneita. Ne voivat pudota, törmätä tai vaurioitua normaalin työn aikana, eivätkä korjaukset ole halpoja.
Toinen on kolmannen osapuolen vastuu ja henkilöturvallisuus. Koska nämä koneet työskentelevät ihmisten lähellä, tapaus voi tarkoittaa työntekijän loukkaantumista tai jonkun muun omaisuuden vahingoittumista. Tämä on yleensä se riski, joka huolestuttaa ostajaa eniten, ja se, joka useimmiten estää käyttöönoton ilman vakuutusturvaa.
Kolmas on liiketoiminnan keskeytys. Humanoidirobotti, joka lakkaa toimimasta, voi pysäyttää linjan tai vuoron. Kustannus ei ole itse robotti, vaan sen aiheuttama seisokkiaika – menetetty tuotanto yksikön korjauksen tai vaihdon aikana.
Kontekstina teollisuusrobottivarret toimivat tyypillisesti noin 95–99 prosentin käyttöasteella, mikä on vuosikymmenten kehityksen tulosta. Humanoidiroboteilla ei ole vielä juurikaan julkaistua luotettavuustietoa vertailtavaksi, ja alan näkemyksenä mitatun tosiasian sijaan kestää todellista käyttöönottoaikaa, ennen kuin niiden vika- ja seisokkimallit ymmärretään hyvin. Tämä epävarmuus tekee seisokkiriskin hinnoittelusta vaikeaa tänään.
Nämä samat rahoitus- ja luotettavuusvajeet ovat syy siihen, miksi robotteja on vaikea rahoittaa, ja vakuutus nousee usein esiin samana ongelmana.
Oppiva hinnoittelu: datan vauhtipyörä
Jos esteenä on puuttuva data, ratkaisu on tuottaa sitä ja rakentaa hinnoittelu, joka paranee datan saapuessa.
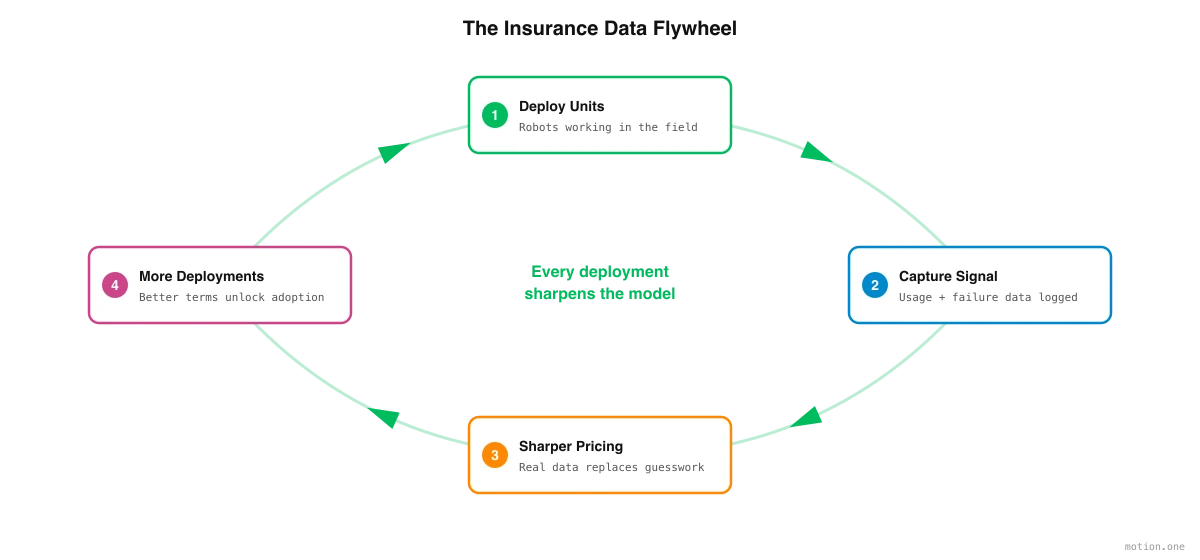
Jokainen käyttöönotettu humanoidirobotti tuottaa virran hyödyllistä signaalia: kuinka monta tuntia se käy, mitkä komponentit kuluvat tai vikaantuvat, kuinka usein ohjelmistovirheitä esiintyy ja kuinka paljon seisokkiaikaa siitä seuraa. Jokainen näistä on datapiste, jota vakuutuksenantajalla ei ole koskaan aiemmin ollut.
Tämä luo vauhtipyörän. Varhainen hinnoittelu on välttämättä konservatiivista, koska data on ohutta. Kun yksiköt otetaan käyttöön ja historiaa kertyy, malli tarkentuu. Parempi hinnoittelu tukee useampia käyttöönottoja, useammat käyttöönotot tuottavat enemmän dataa, ja seuraava hinnoittelukierros on entistä tarkempi. Epävarmuus, joka tekee humanoidiroboteista vaikeasti vakuutettavia tänään, on sama epävarmuus, joka pienenee jokaisen työhön asetetun koneen myötä.
Avainasemassa on olla valmiina keräämään tämä signaali heti ensimmäisestä päivästä lähtien, jotta todellinen käyttö-, vika- ja seisokkiaikadata syötetään jatkuvasti takaisin hinnoitteluun sen sijaan, että odotettaisiin vuosia alanlaajuisen tietokannan muodostumista.
Miksi vakuutusturva kuuluu leasing-sopimukseen
Tässä kohtaa niputtamisella on merkitystä. Markkinat ovat jo siirtymässä kohti upotettua, koko elinkaaren kattavaa vakuutusturvaa – suojaa, joka kattaa tuotannon, myynnin, leasingin ja loppukäytön sen sijaan, että se kiinnitettäisiin jälkikäteen erillisenä tuotteena.
Valmistajalle erillinen vakuutushaku käyttöönottohetkellä on kitkaa pahimmalla mahdollisella hetkellä. Selkeämpi lähestymistapa on liittää vakuutusturva leasing-sopimukseen, jotta se on hinnoiteltu ja voimassa siinä vaiheessa, kun robotti otetaan käyttöön. Yksi sopimus kattaa koneen, sen rahoituksen ja sen riskin.
Niputtaminen sulkee myös datasilmukan. Palveluntarjoaja, joka sekä leasaa että vakuuttaa yksikön, näkee käytön, viat ja seisokkiajan suoraan ja voi syöttää tiedot suoraan takaisin hinnoitteluun. Leasing-sopimuksesta tulee kanava, jonka kautta jokainen käyttöönotto tarkentaa mallia – upotettu lähestymistapa ja datan vauhtipyörä vahvistavat toisiaan. Tämä on osa laajempaa siirtymää capexista opexiksi, joka tekee humanoidiroboteista ylipäätään käytännöllisiä ottaa käyttöön.
Mihin tämä johtaa
Humanoidirobottien vakuuttaminen helpottuu, ja syy on yksinkertainen: data-aukko pienenee hieman jokaisen työhön asetetun koneen myötä. Se, mikä tänään näyttää historian puutteelta, on todellisuudessa historiaa, jota kirjoitetaan edelleen. Tehtävänä on nyt jäsentää leasing ja vakuutusturva niin, että jokainen käyttöönotto on merkityksellinen – jotta jo kentällä olevat robotit tekevät seuraavista helpommin vakuutettavia ja helpommin työhön asetettavia niiden ihmisten lähelle, joita ne on rakennettu auttamaan.