Застраховане на хуманоидни роботи: Ценообразуване на риска без история
Хуманоидните роботи са трудни за застраховане, тъй като почти липсва история на искове, спрямо която да се определи тяхната цена. Ето защо съществува тази празнина, как ценовият модел може да се учи от реални разгръщания и защо покритието принадлежи към лизинга.
Motion1 Inc. ·
Застраховането се основава на история. Застрахователният агент определя премия, като преглежда години на искове за даден актив, изчислявайки колко често нещата се объркват, колко сериозно и колко струва отстраняването им. За автомобили, фабрики и индустриални машини този архив е обширен. За хуманоидни роботи той почти не съществува.
Тази липса не е маловажна подробност. Робот, който не може да бъде застрахован, е робот, който трудно може да бъде поставен на производствена линия или където и да е близо до хора. Покритието често е тихото предварително условие за внедряване и в момента то е частта от пъзела, която изостава най-много от хардуера.
Тази статия разглежда защо хуманоидите са наистина трудни за застраховане, какво всъщност се нуждае от покритие и защо най-практичният отговор е да се прикрепи покритието към лизинга и да се позволи на реалната употреба да прецизира ценообразуването с течение на времето.
Защо хуманоидите са трудни за застраховане
Липса на актуарна история
Основният проблем е липсата на стандартизирани рамки за риск и актуарни данни за отговорностите, свързани с роботиката. Застрахователите са свикнали да определят цени въз основа на големи обеми от минали искове. За хуманоидите тези обеми са малки или празни. Има ограничени исторически данни за това колко често дадено устройство се поврежда, по какъв начин и как изглежда произтичащата загуба.
Без тази база, определянето на премия се превръща в догадки, представени като число. Ако цената е твърде висока, покритието става недостъпно. Ако цената е твърде ниска, застрахователят поема риск, който не може да отчете правилно. Нито един от тези резултати не помага на производител, който се опитва да внедри.
Нова форма на риск
Хуманоидите също така не се вписват ясно в нищо, което застрахователите вече разбират. Те са високи, тежки и мобилни, и са проектирани да работят в споделени пространства до хора, а не зад защитна клетка. В допълнение, те комбинират сложен физически хардуер със софтуер с изкуствен интелект, който взема собствени решения в реално време.
Тази комбинация въвежда рискове без ясен прецедент. Премията идеално би трябвало да се основава на данни за честотата на откази на компоненти, софтуерни грешки и инциденти, управлявани от изкуствен интелект. Днес тези данни са оскъдни, така че формата на риска се разбира много по-добре на теория, отколкото на практика.
Кой е виновен
Приписването на вина е частта, която индустрията не е решила. Когато хуманоид причини щети, очевидният въпрос е какво се е объркало, а честният отговор често е неясен. Беше ли хардуерен отказ, софтуерна грешка или решение, което изкуственият интелект е взел сам?
Тази неяснота е важна за застраховането, защото отговорността обикновено зависи от причината. Счупен актуатор на китката е различен иск от модел, който е преценил погрешно ситуация, дори ако видимите щети изглеждат идентични. Докато причината не може да бъде установена надеждно, ценообразуването и уреждането на искове остава по-трудно, отколкото при конвенционалните машини.
Какво всъщност се нуждае от покритие
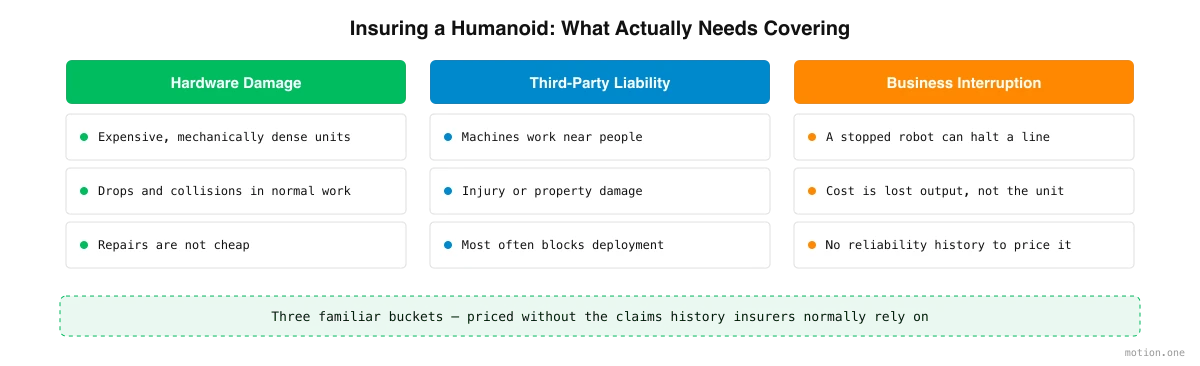
Премахнете новостта и застрахователните рискове попадат в три познати категории.
Първата е повреда на хардуера. Хуманоидите са скъпи, механично плътни машини. Те могат да бъдат изпуснати, сблъскани или повредени по време на нормална работа, а ремонтите не са евтини.
Втората е отговорност към трети страни и лична безопасност. Тъй като тези машини работят близо до хора, инцидент може да означава нараняване на работник или повреда на чужда собственост. Това обикновено е рискът, който най-много тревожи купувача, и този, който най-често блокира внедряването без налично покритие.
Третата е прекъсване на дейността. Хуманоид, който спре да работи, може да спре линия или смяна. Разходите тук не са за самия робот, а за престоя, който причинява – загубена продукция, докато устройството се ремонтира или подменя.
За контекст, индустриалните роботизирани ръце обикновено работят с приблизително 95 до 99 процента време на работа, резултат от десетилетия усъвършенстване. Хуманоидите все още имат малко или никакви публикувани данни за надеждност за сравнение, и като индустриална гледна точка, а не измерен факт, ще отнеме реално време за внедряване, преди техните модели на отказ и престой да бъдат добре разбрани. Тази несигурност е точно това, което прави риска от престой труден за ценообразуване днес.
Същите тези пропуски във финансирането и надеждността са защо роботите са трудни за финансиране и застраховането често излиза на повърхността като същия проблем.
Ценообразуване, което се учи: маховикът на данните
Ако пречката е липсата на данни, решението е да ги генерираме и да изградим ценообразуване, което се подобрява с тяхното постъпване.
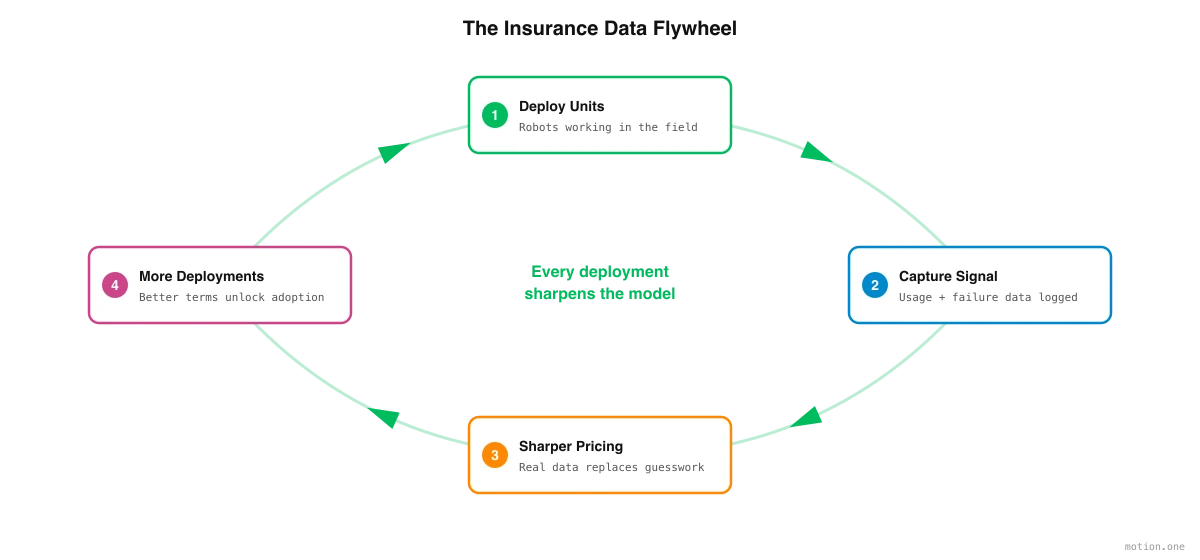
Всеки внедрен хуманоид произвежда поток от полезни сигнали: колко часа работи, кои компоненти се износват или отказват, колко често възникват софтуерни грешки и колко престой води до това. Всеки от тях е точка от данни, която застрахователният агент никога преди не е имал.
Това създава маховик. Ранното ценообразуване е задължително консервативно, защото данните са оскъдни. С навлизането на устройствата в експлоатация и натрупването на тази история, моделът става по-прецизен. По-доброто ценообразуване подкрепя повече внедрявания, повече внедрявания произвеждат повече данни, а следващият кръг на ценообразуване е още по-точен. Несигурността, която прави хуманоидите трудни за застраховане днес, е същата несигурност, която намалява с всяка машина, пусната в експлоатация.
Ключът е да се настроите да улавяте този сигнал от първия ден, така че данните за реална употреба, откази и престой да се връщат непрекъснато в ценообразуването, вместо да се чакат години за формирането на индустриален набор от данни.
Защо покритието принадлежи към лизинга
Тук обединяването е от значение. Пазарът вече се движи към вградено, пълноцикълно покритие – защита, която обхваща производството, продажбата, лизинга и крайната употреба, вместо да бъде добавена впоследствие като отделен продукт.
За производител, самостоятелното търсене на застраховка по време на внедряване е пречка в най-неподходящия момент. По-чистият подход е да се прикрепи покритието към лизинга, така че то да е оценено и налично в момента, в който роботът започне работа. Едно споразумение покрива машината, нейното финансиране и нейния риск.
Обединяването също така затваря цикъла на данните. Доставчик, който едновременно лизингова и застрахова устройството, вижда директно употребата, отказите и престоя, и може да върне тази информация директно в ценообразуването. Лизингът става каналът, чрез който всяко внедряване усъвършенства модела – вграденият подход и маховикът на данните се подсилват взаимно. Това е част от по-широката промяна от капиталови разходи към оперативни разходи, която прави хуманоидите изобщо практични за приемане.
Накъде върви това
Застраховането на хуманоиди ще става по-лесно, а причината е проста: пропускът в данните намалява малко с всяка машина, която започва работа. Това, което днес изглежда като липса на история, всъщност е история, която все още се пише. Задачата сега е да се структурират лизингът и покритието така, че всяко внедряване да има значение – така че роботите, които вече са в експлоатация, да улеснят застраховането на следващите и да ги направят по-лесни за работа близо до хората, на които са създадени да помагат.