Osiguranje humanoidnih robota: Vrednovanje rizika bez povijesti
Humanoidni roboti teško su osigurivi jer gotovo da ne postoji povijest šteta na temelju koje bi se odredila cijena. U nastavku je objašnjeno zašto taj jaz postoji, kako model određivanja cijena može učiti iz implementacija uživo i zašto pokriće pripada uz najam.
Motion1 Inc. ·
Osiguranje se temelji na povijesti. Osiguravatelj određuje premiju pregledavajući višegodišnje zahtjeve za određenu imovinu, procjenjujući koliko često stvari pođu po zlu, koliko ozbiljno i koliki su troškovi popravka. Za automobile, tvornice i industrijske strojeve, taj je zapis opsežan. Za humanoidne robote, on gotovo da i ne postoji.
Taj nedostatak nije fusnota. Robot koji se ne može osigurati, robot je kojeg je teško postaviti na proizvodnu liniju ili bilo gdje u blizini ljudi. Pokriće je često tihi preduvjet za implementaciju, a trenutno je to dio slagalice koji najviše zaostaje za hardverom.
Ovaj članak istražuje zašto je humanoidne robote doista teško osigurati, što je zapravo potrebno pokriti i zašto je najpraktičniji odgovor vezati pokriće uz najam te dopustiti da stvarna upotreba s vremenom precizira cijene.
Zašto je humanoidne robote teško osigurati
Nedostatak aktuarske povijesti
Temeljni problem je nedostatak standardiziranih okvira rizika i aktuarskih podataka za odgovornosti u robotici. Osiguravatelji su navikli određivati cijene na temelju velikih skupova prošlih zahtjeva. Za humanoidne robote, ti su skupovi oskudni ili prazni. Postoji ograničen povijesni podatak o tome koliko često jedinica zakaže, na koji način i kako izgleda nastali gubitak.
Bez te početne točke, određivanje premije postaje nagađanje predstavljeno kao broj. Previsoka cijena pokriće čini nedostupnim. Previše niska cijena znači da osiguravatelj preuzima rizik koji ne može pravilno procijeniti. Nijedan ishod ne pomaže proizvođaču koji pokušava implementirati.
Novi oblik rizika
Humanoidni roboti se također ne uklapaju jasno u ništa što osiguravatelji već razumiju. Visoki su, teški i mobilni, te su dizajnirani za rad u zajedničkim prostorima uz ljude, a ne iza sigurnosnog kaveza. Povrh toga, kombiniraju složen fizički hardver s AI softverom koji donosi vlastite odluke u stvarnom vremenu.
Ta kombinacija uvodi rizike bez jasnog presedana. Premija bi se idealno temeljila na podacima o stopama kvarova komponenti, softverskim greškama i incidentima uzrokovanim AI-jem. Danas su ti podaci oskudni, pa se oblik rizika mnogo bolje razumije u teoriji nego u praksi.
Tko je kriv
Pripisivanje krivnje je dio koji industrija nije riješila. Kada humanoidni robot uzrokuje štetu, očito je pitanje što je pošlo po zlu, a iskren odgovor često je nejasan. Je li to bio kvar hardvera, softverska greška ili odluka koju je AI donio samostalno?
Ta je dvosmislenost važna za osiguranje jer odgovornost obično ovisi o uzroku. Aktuator zgloba koji pukne drugačiji je zahtjev od modela koji je pogrešno procijenio situaciju, čak i ako vidljiva šteta izgleda identično. Dok se uzrok ne može pouzdano utvrditi, određivanje cijena i rješavanje zahtjeva ostaje teže nego za konvencionalne strojeve.
Što je zapravo potrebno pokriti
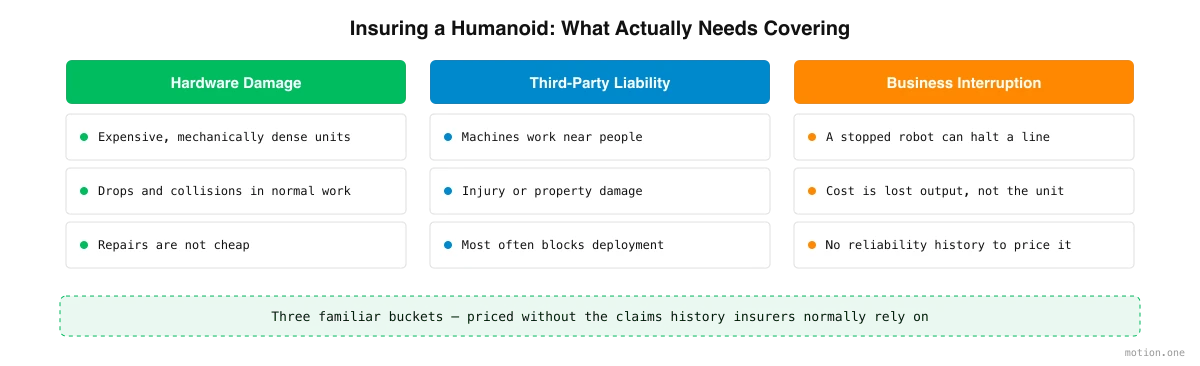
Uklonite novost i osigurani rizici spadaju u tri poznate kategorije.
Prva je oštećenje hardvera. Humanoidni roboti su skupi, mehanički složeni strojevi. Mogu pasti, sudariti se ili se oštetiti tijekom normalnog rada, a popravci nisu jeftini.
Druga je odgovornost prema trećim stranama i osobna sigurnost. Budući da ovi strojevi rade u blizini ljudi, incident može značiti ozljedu radnika ili štetu na tuđoj imovini. To je obično rizik koji najviše brine kupca i onaj koji najčešće blokira implementaciju bez postojećeg pokrića.
Treća je prekid poslovanja. Humanoidni robot koji prestane raditi može zaustaviti liniju ili smjenu. Trošak ovdje nije sam robot, već zastoj koji uzrokuje – izgubljena proizvodnja dok se jedinica popravlja ili zamjenjuje.
Za kontekst, industrijske robotske ruke obično rade s otprilike 95 do 99 posto vremena rada, što je rezultat desetljeća usavršavanja. Humanoidni roboti još uvijek imaju malo ili nimalo objavljenih podataka o pouzdanosti za usporedbu, a kao industrijsko mišljenje, a ne izmjerena činjenica, trebat će stvarno vrijeme implementacije prije nego što se njihovi obrasci kvarova i zastoja dobro razumiju. Ta je neizvjesnost upravo ono što danas otežava određivanje cijene rizika zastoja.
Ovi isti nedostaci u financiranju i pouzdanosti su zašto je humanoidne robote teško financirati i osiguranje se obično pojavljuje kao isti problem.
Cijene koje uče: zamašnjak podataka
Ako je prepreka nedostatak podataka, rješenje je generirati ih i izgraditi sustav cijena koji se poboljšava kako podaci pristižu.
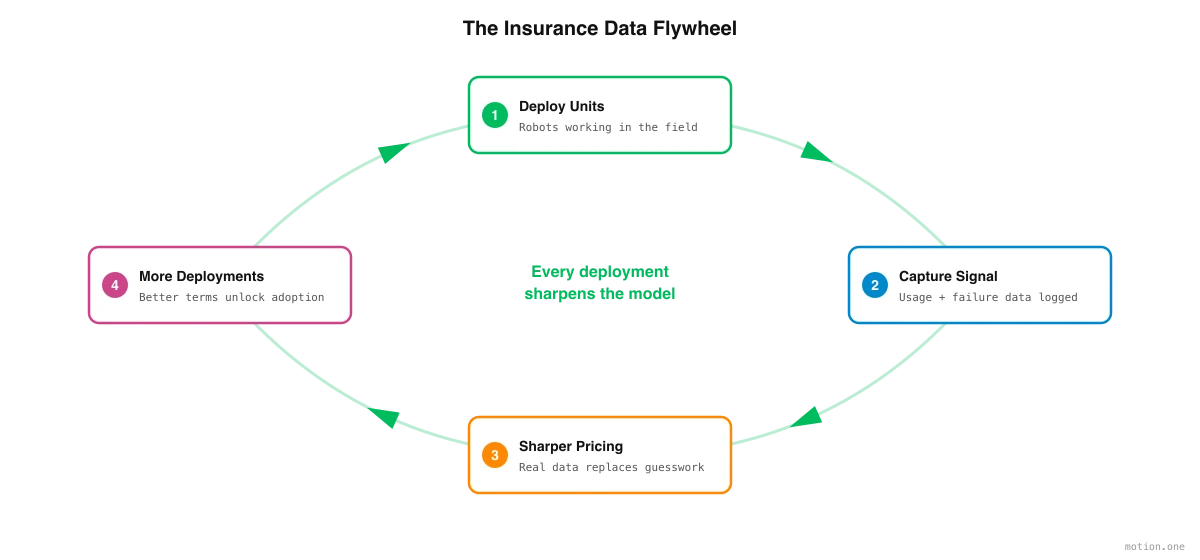
Svaki implementirani humanoidni robot proizvodi tok korisnih signala: koliko sati radi, koje se komponente troše ili kvare, koliko često se javljaju softverske greške i koliko zastoja rezultira. Svaki od njih je podatak koji osiguravatelj nikada prije nije imao.
To stvara zamašnjak. Početno određivanje cijena nužno je konzervativno jer su podaci oskudni. Kako jedinice ulaze u rad i ta se povijest akumulira, model postaje precizniji. Bolje cijene podržavaju više implementacija, više implementacija proizvodi više podataka, a sljedeći krug određivanja cijena još je točniji. Neizvjesnost koja danas otežava osiguranje humanoidnih robota ista je neizvjesnost koja se smanjuje sa svakim strojem puštenim u rad.
Ključno je biti postavljen za prikupljanje tog signala od prvog dana, tako da se podaci o stvarnoj upotrebi, kvarovima i zastojima kontinuirano vraćaju u određivanje cijena, umjesto da se godinama čeka na formiranje industrijskog skupa podataka.
Zašto pokriće pripada uz najam
Ovdje je važno objedinjavanje. Tržište se već kreće prema ugrađenom pokriću punog životnog ciklusa – zaštiti koja obuhvaća proizvodnju, prodaju, najam i krajnju upotrebu, umjesto da se naknadno dodaje kao zaseban proizvod.
Za proizvođača, samostalno traženje osiguranja u trenutku implementacije predstavlja trenje u najgorem mogućem trenutku. Čišći pristup je vezati pokriće uz najam, tako da je cijena određena i pokriće na snazi u trenutku kada robot počinje raditi. Jedan ugovor pokriva stroj, njegovo financiranje i njegov rizik.
Objedinjavanje također zatvara podatkovnu petlju. Pružatelj koji i iznajmljuje i osigurava jedinicu izravno vidi upotrebu, kvarove i zastoje, te to može izravno vratiti u određivanje cijena. Najam postaje kanal kroz koji svaka implementacija usavršava model – ugrađeni pristup i zamašnjak podataka međusobno se pojačavaju. Ovo je dio šireg pomaka s kapitalnih na operativne troškove koji humanoidne robote čini uopće praktičnim za usvajanje.
Kamo to vodi
Osiguranje humanoidnih robota postat će lakše, a razlog je jednostavan: jaz u podacima se malo smanjuje sa svakim strojem koji počne raditi. Ono što danas izgleda kao nedostatak povijesti zapravo je povijest koja se još uvijek piše. Zadatak je sada strukturirati najam i pokriće tako da se svaka implementacija računa – tako da roboti koji su već na terenu olakšaju osiguranje sljedećih, i olakšaju njihovo postavljanje u rad blizu ljudi kojima su izgrađeni da pomognu.