ביטוח רובוטים דמויי אדם: תמחור סיכון ללא היסטוריה
רובוטים דמויי אדם קשים לביטוח מכיוון שכמעט ואין היסטוריית תביעות לבסס עליה תמחור. הנה הסיבה לקיומו של פער זה, כיצד מודל תמחור יכול ללמוד מפריסות פעילות, ומדוע הכיסוי הביטוחי שייך לחכירה.
Motion1 Inc. ·
ביטוח נשען על היסטוריה. חתם ביטוח קובע פרמיה על ידי בחינת שנים של תביעות עבור נכס נתון, מפענח באיזו תדירות דברים משתבשים, עד כמה חמור, ומה העלות לתקנם. עבור מכוניות, מפעלים ומכונות תעשייתיות, תיעוד זה עשיר. עבור רובוטים דמויי אדם, הוא כמעט ואינו קיים.
היעדר זה אינו הערת שוליים. רובוט שלא ניתן לבטח, הוא רובוט שקשה להציב בפס ייצור או בכל מקום קרוב לאנשים. כיסוי ביטוחי הוא לעיתים קרובות התנאי המוקדם השקט לפריסה, וכרגע הוא החלק בפאזל המפגר הרחק מאחורי החומרה.
מאמר זה בוחן מדוע רובוטים דמויי אדם קשים באמת לביטוח, מה באמת דורש כיסוי, ומדוע התשובה המעשית ביותר היא לצרף כיסוי ביטוחי לחוזה החכירה ולאפשר לשימוש בעולם האמיתי לחדד את התמחור לאורך זמן.
מדוע רובוטים דמויי אדם קשים לביטוח
אין היסטוריה אקטוארית
בעיית הליבה היא היעדר מסגרות סיכון סטנדרטיות ונתונים אקטואריים עבור חבויות רובוטיקה. מבטחים רגילים לתמחר מתוך מאגרים גדולים של תביעות עבר. עבור רובוטים דמויי אדם, מאגרים אלה דלים או ריקים. ישנם נתונים היסטוריים מוגבלים לגבי באיזו תדירות יחידה נכשלת, באיזו אופן, וכיצד נראה ההפסד הנובע מכך.
ללא בסיס זה, קביעת פרמיה הופכת לניחוש מחופש למספר. תמחור גבוה מדי והכיסוי מתייקר מעבר להישג יד. תמחור נמוך מדי והמבטח נושא בחשיפה שאינו יכול להעריך כראוי. אף אחת מהתוצאות אינה מסייעת ליצרן המנסה לפרוס.
צורת סיכון חדשנית
רובוטים דמויי אדם גם אינם מתאימים באופן ברור לשום דבר שמבטחים כבר מבינים. הם גבוהים, כבדים וניידים, והם מתוכננים לפעול במרחבים משותפים לצד אנשים במקום מאחורי כלוב בטיחות. בנוסף לכך, הם משלבים חומרה פיזית מורכבת עם תוכנת AI שמקבלת החלטות משלה בזמן אמת.
שילוב זה מציג סיכונים ללא תקדים ברור. פרמיה אידיאלית הייתה נשענת על נתונים אודות שיעורי כשל רכיבים, תקלות תוכנה ואירועים מונעי AI. כיום נתונים אלה נדירים, ולכן צורת הסיכון מובנת הרבה יותר טוב בתיאוריה מאשר בפועל.
מי אשם
ייחוס אשמה הוא החלק שהתעשייה לא פתרה. כאשר רובוט דמוי אדם גורם נזק, השאלה המתבקשת היא מה השתבש, והתשובה הכנה לעיתים קרובות אינה ברורה. האם זו הייתה כשל חומרה, באג תוכנה, או החלטה שה-AI קיבל בעצמו?
עמימות זו חשובה לביטוח מכיוון שאחריות תלויה בדרך כלל בסיבה. מפעיל פרק כף יד שנשבר הוא תביעה שונה ממודל ששגה בהערכת מצב, גם אם הנזק הנראה לעין נראה זהה. עד שניתן יהיה לקבוע את הסיבה באופן מהימן, תמחור ויישוב תביעות נשארים קשים יותר מאשר עבור מכונות קונבנציונליות.
מה באמת דורש כיסוי
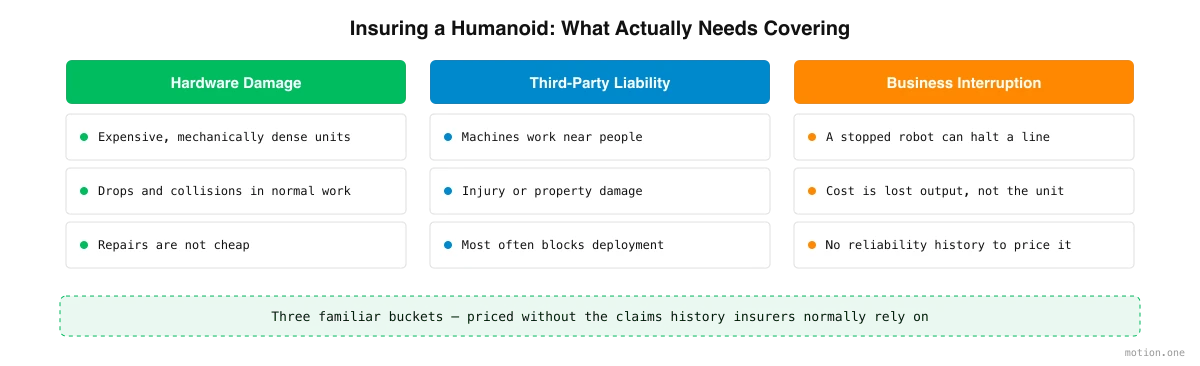
אם נסיר את החידוש, החשיפות הניתנות לביטוח נופלות לשלושה סלים מוכרים.
- הראשון הוא נזק לחומרה. רובוטים דמויי אדם הם מכונות יקרות וצפופות מכנית. הם עלולים ליפול, להתנגש או להינזק במהלך עבודה רגילה, ותיקונים אינם זולים.
- השני הוא אחריות כלפי צד שלישי ובטיחות אישית. מכיוון שמכונות אלו עובדות ליד אנשים, אירוע עלול לגרום לפציעה של עובד או נזק לרכוש של מישהו אחר. זוהי בדרך כלל החשיפה שמדאיגה קונה ביותר, וזו שלעיתים קרובות ביותר חוסמת פריסה ללא כיסוי ביטוחי קיים.
- השלישי הוא הפרעה עסקית. רובוט דמוי אדם שמפסיק לעבוד יכול לעצור קו ייצור או משמרת. העלות כאן אינה הרובוט עצמו אלא זמן ההשבתה שהוא גורם – תפוקה אבודה בזמן שהיחידה מתוקנת או מוחלפת.
בהקשר זה, זרועות רובוטיות תעשייתיות פועלות בדרך כלל עם זמן פעולה של כ-95 עד 99 אחוז, תוצר של עשרות שנים של ליטוש. לרובוטים דמויי אדם יש מעט עד אין נתוני אמינות מפורסמים להשוואה עדיין, וכנקודת מבט תעשייתית ולא כעובדה מדודה, ייקח זמן פריסה אמיתי עד שדפוסי הכשל וזמן ההשבתה שלהם יובנו היטב. אי וודאות זו היא בדיוק מה שהופך את חשיפת זמן ההשבתה לקשה לתמחור כיום.
פערי מימון ואמינות אלו הם מדוע רובוטים קשים למימון וביטוח נוטים לצוץ כאותה בעיה.
תמחור שלומד: גלגל התנופה של הנתונים
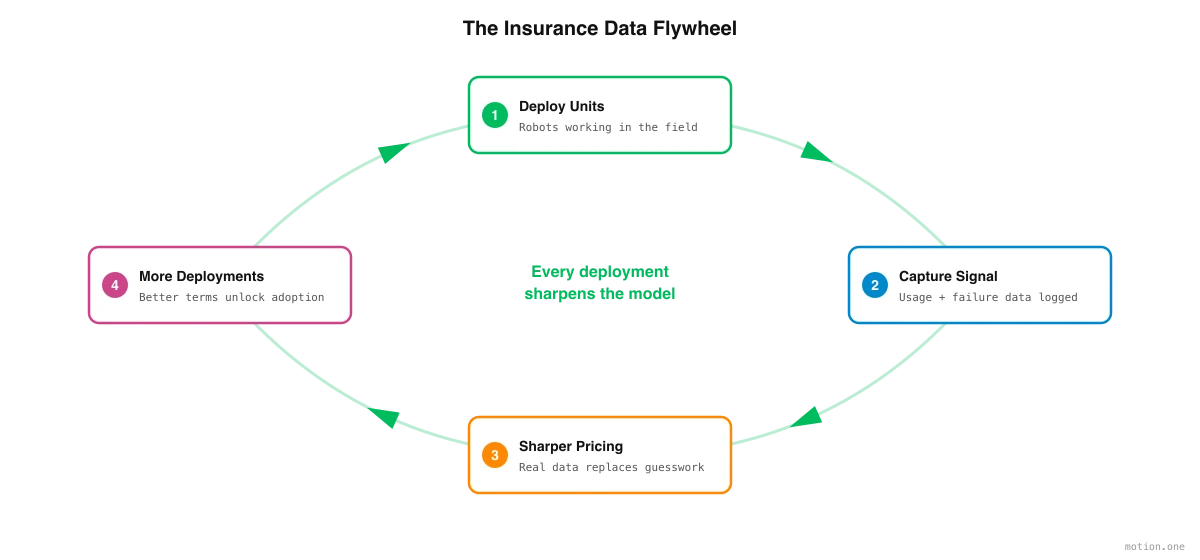
אם המכשול הוא נתונים חסרים, הפתרון הוא לייצר אותם ולבנות תמחור המשתפר ככל שהם מגיעים.
כל רובוט דמוי אדם שנפרס מייצר זרם של אותות שימושיים: כמה שעות הוא פועל, אילו רכיבים נשחקים או נכשלים, באיזו תדירות מתרחשות תקלות תוכנה, וכמה זמן השבתה נוצר. כל אחד מאלה הוא נקודת נתונים שחתם ביטוח מעולם לא החזיק בה קודם לכן.
זה יוצר גלגל תנופה. תמחור מוקדם הוא בהכרח שמרני מכיוון שהנתונים דלים. ככל שיחידות נכנסות לשטח והיסטוריה זו מצטברת, המודל הופך חד יותר. תמחור טוב יותר תומך בפריסות נוספות, פריסות נוספות מייצרות יותר נתונים, וסבב התמחור הבא מדויק עוד יותר. אי הוודאות שהופכת רובוטים דמויי אדם לקשים לביטוח כיום היא אותה אי וודאות המצטמצמת עם כל מכונה שמופעלת.
המפתח הוא להיות ערוכים ללכוד את האות הזה מהיום הראשון, כך שנתוני שימוש, כשל וזמן השבתה אמיתיים יזינו בחזרה את התמחור באופן רציף במקום לחכות שנים עד שיתגבש מערך נתונים כלל-תעשייתי.
מדוע כיסוי ביטוחי שייך לחוזה החכירה
כאן החשיבות של איגוד. השוק כבר נע לעבר כיסוי מובנה, מחזור חיים מלא – הגנה המשתרעת על פני ייצור, מכירה, חכירה ושימוש קצה במקום להיות מחוברת לאחר מכן כמוצר נפרד.
עבור יצרן, חיפוש ביטוח עצמאי בזמן הפריסה הוא חיכוך ברגע הגרוע ביותר האפשרי. הגישה הנקייה יותר היא לצרף כיסוי ביטוחי לחוזה החכירה, כך שהוא מתומחר וקיים בנקודה שבה הרובוט מופעל. הסכם אחד מכסה את המכונה, את המימון שלה ואת הסיכון שלה.
איגוד גם סוגר את לולאת הנתונים. ספק שגם מחכיר וגם מבטח את היחידה רואה שימוש, כשל וזמן השבתה באופן ישיר, ויכול להזין זאת ישירות בחזרה לתמחור. חוזה החכירה הופך לערוץ שדרכו כל פריסה מחדדת את המודל – הגישה המובנית וגלגל התנופה של הנתונים מחזקים זה את זה. זהו חלק מהמעבר הרחב יותר מ-capex ל-opex שהופך רובוטים דמויי אדם למעשיים לאימוץ מלכתחילה.
לאן זה הולך
ביטוח רובוטים דמויי אדם יהפוך קל יותר, והסיבה פשוטה: פער הנתונים נסגר מעט עם כל מכונה שיוצאת לעבודה. מה שנראה היום כהיעדר היסטוריה הוא למעשה היסטוריה שעדיין נכתבת. המשימה כעת היא לבנות חכירה וכיסוי ביטוחי כך שכל פריסה תיחשב – כך שהרובוטים שכבר בשטח יהפכו את הבאים לקלים יותר לביטוח, וקלים יותר להפעלה ליד האנשים שהם נבנו כדי לעזור להם.