Asigurarea Roboților Umanoizi: Evaluarea Riscului Fără Istoric
Roboții umanoizi sunt dificil de asigurat deoarece nu există aproape niciun istoric de daune pe baza căruia să le stabiliți prețul. Iată de ce există acest decalaj, cum un model de prețificare poate învăța din implementări operaționale și de ce acoperirea ar trebui să însoțească leasingul.
Motion1 Inc. ·
Asigurările se bazează pe istorie. Un asigurător stabilește o primă analizând ani de daune pentru un anumit activ, calculând cât de des apar probleme, cât de grave sunt acestea și cât costă remedierea lor. Pentru mașini, fabrici și utilaje industriale, această înregistrare este profundă. Pentru roboții umanoizi, ea abia există.
Această absență nu este o notă de subsol. Un robot care nu poate fi asigurat este un robot dificil de integrat într-o linie de producție sau oriunde în apropierea oamenilor. Acoperirea este adesea precondiția tacită pentru implementare, iar în prezent este piesa din puzzle care rămâne cel mai mult în urmă față de hardware.
Acest articol analizează de ce umanoizii sunt cu adevărat dificil de asigurat, ce anume necesită acoperire și de ce cea mai practică soluție este atașarea acoperirii la contractul de leasing, permițând utilizării în lumea reală să ajusteze prețurile în timp.
De ce umanoizii sunt greu de asigurat
Fără istoric actuarial
Problema fundamentală este lipsa unor cadre de risc standardizate și a datelor actuariale pentru răspunderile legate de robotică. Asigurătorii sunt obișnuiți să stabilească prețuri pe baza unor baze mari de daune anterioare. Pentru umanoizi, aceste baze sunt reduse sau inexistente. Există date istorice limitate despre cât de des cedează o unitate, în ce mod și cum arată pierderea rezultată.
Fără această bază, stabilirea unei prime devine o presupunere deghizată într-un număr. Prețul prea mare face ca acoperirea să devină inaccesibilă. Prețul prea mic face ca asigurătorul să suporte o expunere pe care nu o poate contabiliza corespunzător. Niciunul dintre aceste rezultate nu ajută un producător care încearcă să implementeze.
O formă de risc inedită
De asemenea, umanoizii nu se încadrează perfect în nimic din ceea ce asigurătorii înțeleg deja. Sunt înalți, grei și mobili și sunt proiectați să opereze în spații comune alături de oameni, mai degrabă decât în spatele unei cuști de siguranță. În plus, ei combină hardware fizic complex cu software AI care ia propriile decizii în timp real.
Această combinație introduce riscuri fără un precedent clar. O primă ar trebui, în mod ideal, să se bazeze pe date privind ratele de eșec ale componentelor, erorile de software și incidentele generate de AI. Astăzi, aceste date sunt rare, astfel încât forma riscului este înțeleasă mult mai bine în teorie decât în practică.
Cine este de vină
Atribuirea culpei este partea pe care industria nu a rezolvat-o. Atunci când un umanoid provoacă daune, întrebarea evidentă este ce a mers greșit, iar răspunsul sincer este adesea neclar. A fost o defecțiune hardware, o eroare de software sau o decizie luată de AI de la sine?
Această ambiguitate contează pentru asigurări, deoarece răspunderea depinde de obicei de cauză. Un actuator de încheietură care se rupe reprezintă o daună diferită de un model care a judecat greșit o situație, chiar dacă daunele vizibile par identice. Până când cauza poate fi stabilită în mod fiabil, stabilirea prețurilor și soluționarea daunelor rămâne mai dificilă decât în cazul utilajelor convenționale.
Ce anume necesită acoperire
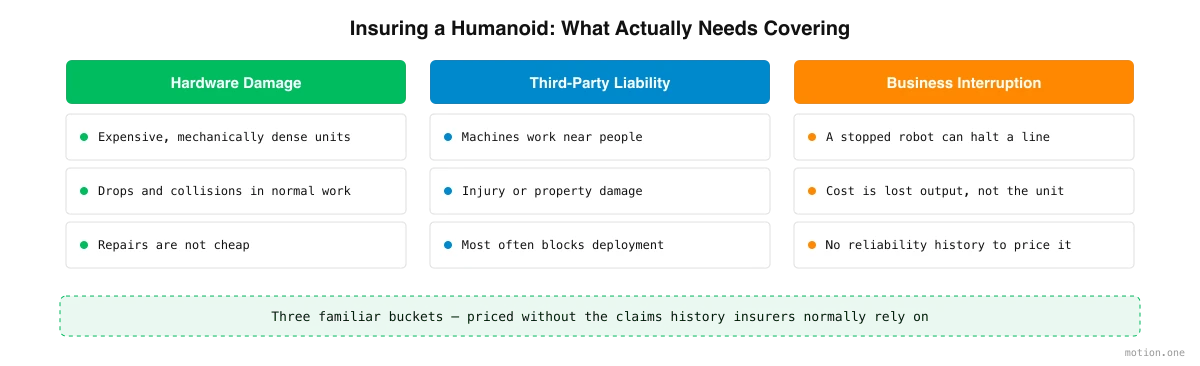
Eliminați noutatea și expunerile asigurabile se încadrează în trei categorii familiare.
Prima este dauna hardware. Umanoizii sunt mașini scumpe, dense mecanic. Pot fi scăpați, se pot ciocni sau pot fi deteriorați în timpul lucrului normal, iar reparațiile nu sunt ieftine.
A doua este răspunderea civilă față de terți și siguranța personală. Deoarece aceste mașini lucrează în apropierea oamenilor, un incident poate însemna rănirea unui lucrător sau deteriorarea proprietății altcuiva. Aceasta este de obicei expunerea care îngrijorează cel mai mult un cumpărător și cea care blochează cel mai adesea implementarea fără o acoperire existentă.
A treia este întreruperea activității. Un umanoid care încetează să funcționeze poate opri o linie sau o tură. Costul aici nu este robotul în sine, ci timpul de nefuncționare pe care îl provoacă – producția pierdută în timp ce unitatea este reparată sau înlocuită.
Pentru context, brațele robotice industriale funcționează de obicei cu o disponibilitate de aproximativ 95 până la 99 la sută, rezultatul a zeci de ani de rafinament. Umanoizii au puține sau deloc date publicate privind fiabilitatea pentru a le compara încă, și ca o viziune a industriei, mai degrabă decât un fapt măsurat, va dura timp real de implementare înainte ca modelele lor de eșec și de nefuncționare să fie bine înțelese. Această incertitudine este exact ceea ce face ca expunerea la timpul de nefuncționare să fie dificil de prețuit astăzi.
Aceleași lacune de finanțare și fiabilitate sunt motivul pentru care roboții sunt greu de finanțat, iar asigurările tind să apară ca aceeași problemă.
Prețuri care învață: volanta de date
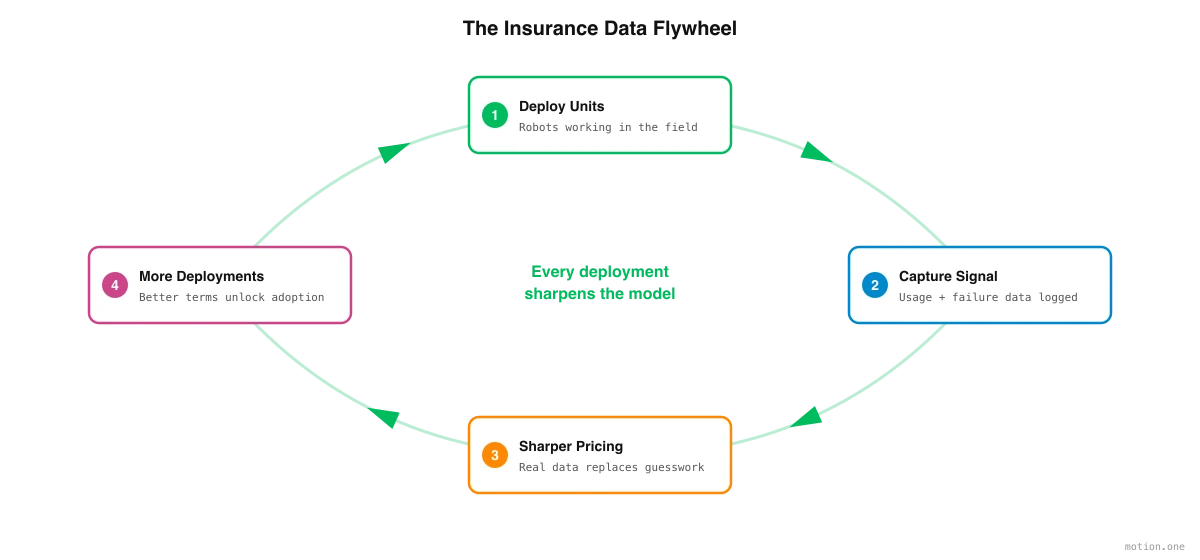
Dacă obstacolul este lipsa datelor, soluția este să le generați și să construiți o strategie de prețuri care se îmbunătățește pe măsură ce acestea sosesc.
Fiecare umanoid implementat produce un flux de semnale utile: câte ore funcționează, ce componente se uzează sau cedează, cât de des apar erori de software și cât timp de nefuncționare rezultă. Fiecare dintre acestea este un punct de date pe care un asigurător nu l-a avut niciodată înainte.
Aceasta creează o volantă. Prețurile inițiale sunt în mod necesar conservative, deoarece datele sunt puține. Pe măsură ce unitățile intră în teren și istoricul se acumulează, modelul devine mai precis. Prețurile mai bune susțin mai multe implementări, mai multe implementări produc mai multe date, iar următoarea rundă de prețuri este și mai precisă. Incertitudinea care face ca umanoizii să fie greu de asigurat astăzi este aceeași incertitudine care se reduce cu fiecare mașină pusă la lucru.
Cheia este să fiți pregătit să captați acest semnal din prima zi, astfel încât datele reale de utilizare, eșec și timp de nefuncționare să se reintroducă continuu în stabilirea prețurilor, în loc să așteptați ani de zile pentru formarea unui set de date la nivel de industrie.
De ce acoperirea aparține contractului de leasing
Aici contează gruparea. Piața se îndreaptă deja către o acoperire integrată, pe întregul ciclu de viață – protecție care se aplică pe parcursul producției, vânzării, leasingului și utilizării finale, mai degrabă decât să fie adăugată ulterior ca un produs separat.
Pentru un producător, o căutare independentă de asigurare la momentul implementării este o fricțiune în cel mai prost moment posibil. Abordarea mai curată este de a atașa acoperirea la contractul de leasing, astfel încât aceasta să fie prețuită și în vigoare în momentul în care robotul este pus la lucru. Un singur acord acoperă mașina, finanțarea și riscul acesteia.
Gruparea închide, de asemenea, bucla de date. Un furnizor care atât închiriază, cât și asigură unitatea vede direct utilizarea, eșecurile și timpul de nefuncționare și poate reintroduce aceste date direct în stabilirea prețurilor. Contractul de leasing devine canalul prin care fiecare implementare rafinează modelul – abordarea integrată și volanta de date se consolidează reciproc. Aceasta face parte din schimbarea mai amplă de la capex la opex care face ca umanoizii să fie practic de adoptat.
Unde duce acest lucru
Asigurarea umanoizilor va deveni mai ușoară, iar motivul este simplu: decalajul de date se reduce puțin câte puțin cu fiecare mașină care intră în funcțiune. Ceea ce astăzi pare o absență a istoriei este, de fapt, o istorie încă în curs de scriere. Sarcina acum este de a structura leasingul și acoperirea astfel încât fiecare implementare să conteze – astfel încât roboții deja în teren să le facă pe următoarele mai ușor de asigurat și mai ușor de pus la lucru lângă oamenii pe care sunt construiți să-i ajute.