Pojištění humanoidních robotů: Oceňování rizika bez historie
Humanoidní roboty je obtížné pojistit, protože téměř neexistuje historie pojistných událostí, na základě které by se stanovila jejich cena. Zde je důvod, proč tato mezera existuje, jak se cenový model může učit z živých nasazení a proč pojištění patří k leasingu.
Motion1 Inc. ·
Pojištění se opírá o historii. Pojistitel stanovuje pojistné tak, že se ohlíží na roky pojistných událostí pro dané aktivum, zjišťuje, jak často se věci pokazí, jak vážně a kolik stojí jejich náprava. Pro automobily, továrny a průmyslové stroje je tato evidence rozsáhlá. Pro humanoidní roboty sotva existuje.
Tato absence není jen poznámkou pod čarou. Robot, kterého nelze pojistit, je robot, kterého je obtížné umístit na výrobní linku nebo kamkoli do blízkosti lidí. Pojištění je často tichou podmínkou pro nasazení a v současné době je to ta část skládačky, která nejvíce zaostává za hardwarem.
Tento článek se zabývá tím, proč je humanoidy skutečně obtížné pojistit, co je vlastně třeba pokrýt a proč je nejpraktičtější odpovědí připojit pojištění k leasingu a nechat, aby reálné používání časem zpřesňovalo ceny.
Proč je humanoidy obtížné pojistit
Žádná pojistně-matematická historie
Hlavním problémem je nedostatek standardizovaných rizikových rámců a pojistně-matematických dat pro odpovědnost v robotice. Pojišťovny jsou zvyklé stanovovat ceny z velkých souborů minulých pojistných událostí. Pro humanoidy jsou tyto soubory řídké nebo prázdné. Existuje omezené množství historických dat o tom, jak často jednotka selže, jakým způsobem a jak vypadá výsledná ztráta.
Bez této základní linie se stanovení pojistného stává odhadem vydávaným za číslo. Nastavíte-li cenu příliš vysoko, pojištění se stane nedostupným. Nastavíte-li cenu příliš nízko, pojistitel nese riziko, které nemůže řádně zohlednit. Ani jeden z výsledků nepomáhá výrobci, který se snaží o nasazení.
Nový tvar rizika
Humanoidi se také čistě nepřekrývají s ničím, co pojišťovny již chápou. Jsou vysocí, těžcí a mobilní a jsou navrženi tak, aby fungovali ve sdílených prostorech po boku lidí, spíše než za bezpečnostní klecí. Navíc kombinují komplexní fyzický hardware se softwarem AI, který v reálném čase činí vlastní rozhodnutí.
Tato kombinace zavádí rizika bez jasného precedentu. Pojistné by se ideálně opíralo o data o četnosti selhání komponent, softwarových chybách a incidentech řízených AI. Dnes jsou tato data vzácná, takže tvar rizika je mnohem lépe chápán v teorii než v praxi.
Kdo je na vině
Přisuzování viny je část, kterou průmysl nevyřešil. Když humanoid způsobí škodu, zřejmá otázka zní, co se pokazilo, a upřímná odpověď je často nejasná. Bylo to selhání hardwaru, softwarová chyba, nebo rozhodnutí, které AI učinila sama?
Tato nejednoznačnost je pro pojištění důležitá, protože odpovědnost obvykle závisí na příčině. Zlomený zápěstní aktuátor je jiná pojistná událost než model, který špatně vyhodnotil situaci, i když viditelné poškození vypadá identicky. Dokud nelze spolehlivě stanovit příčinu, stanovení cen a vyřizování pojistných událostí zůstává obtížnější než u konvenčních strojů.
Co je vlastně třeba pokrýt
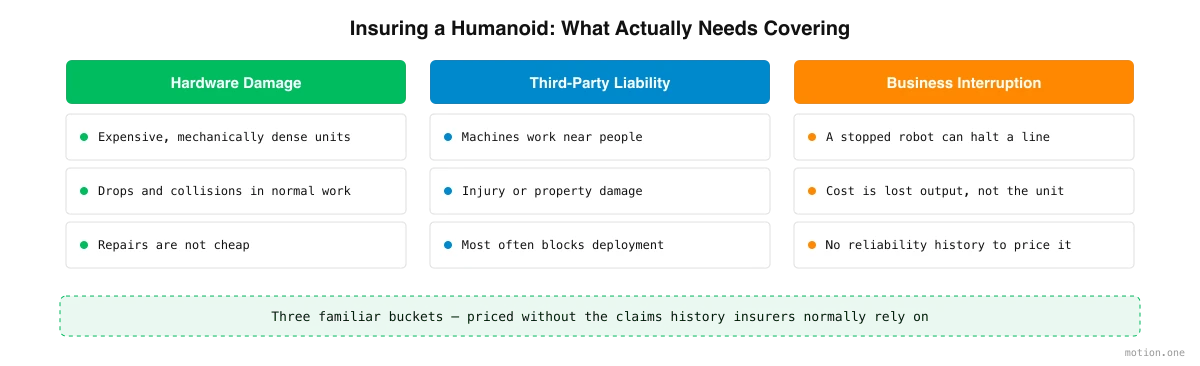
Odstraníte-li novost, pojistná rizika spadají do tří známých kategorií.
První je poškození hardwaru. Humanoidi jsou drahé, mechanicky husté stroje. Mohou být upuštěny, sraženy nebo poškozeny v průběhu běžné práce a opravy nejsou levné.
Druhou je odpovědnost za škodu způsobenou třetí osobě a osobní bezpečnost. Protože tyto stroje pracují v blízkosti lidí, incident může znamenat zranění pracovníka nebo poškození majetku někoho jiného. Toto je obvykle riziko, které kupujícího nejvíce znepokojuje, a to, které nejčastěji blokuje nasazení bez sjednaného pojištění.
Třetí je přerušení provozu. Humanoid, který přestane fungovat, může zastavit linku nebo směnu. Náklady zde nejsou samotný robot, ale prostoje, které způsobuje – ztracená produkce, zatímco je jednotka opravena nebo nahrazena.
Pro kontext, průmyslová robotická ramena obvykle fungují s přibližně 95 až 99 procentní dobou provozuschopnosti, což je výsledek desetiletí zdokonalování. Humanoidi zatím nemají téměř žádná publikovaná data o spolehlivosti, s nimiž by se dalo srovnávat, a jako spíše průmyslový názor než měřený fakt, bude trvat skutečná doba nasazení, než budou jejich vzorce selhání a prostojů dobře pochopeny. Tato nejistota je přesně to, co dnes ztěžuje ocenění rizika prostojů.
Tyto stejné mezery ve financování a spolehlivosti jsou důvodem, proč je obtížné financovat humanoidní roboty a pojištění se obvykle jeví jako stejný problém.
Ceny, které se učí: datový setrvačník
Pokud je překážkou chybějící data, řešením je je generovat a vytvářet ceny, které se zlepšují, jakmile data přicházejí.
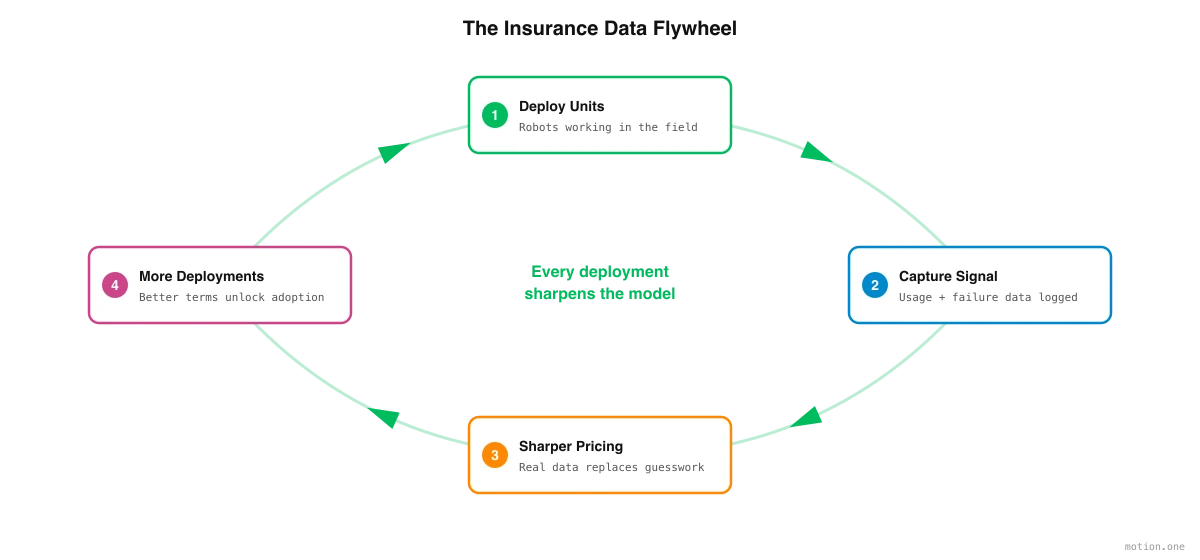
Každý nasazený humanoid produkuje proud užitečných signálů: kolik hodin běží, které komponenty se opotřebovávají nebo selhávají, jak často dochází k softwarovým chybám a kolik prostojů z toho vyplývá. Každý z nich je datový bod, který pojistitel nikdy předtím neměl.
To vytváří setrvačník. Počáteční ceny jsou nutně konzervativní, protože data jsou řídká. Jakmile se jednotky dostanou do terénu a tato historie se hromadí, model se stává přesnějším. Lepší ceny podporují více nasazení, více nasazení produkuje více dat a další kolo cen je ještě přesnější. Nejistota, která dnes ztěžuje pojištění humanoidů, je stejná nejistota, která se zmenšuje s každým strojem uvedeným do provozu.
Klíčem je být nastaven tak, aby se tento signál zachycoval od prvního dne, aby se data o skutečném používání, selhání a prostojích neustále vracela do cenotvorby, namísto čekání roky na vytvoření celoodvětvového datového souboru.
Proč pojištění patří k leasingu
Zde záleží na sdružování. Trh se již posouvá směrem k integrovanému pojištění po celou dobu životního cyklu – ochraně, která pokrývá výrobu, prodej, leasing a konečné použití, spíše než aby byla dodatečně připojena jako samostatný produkt.
Pro výrobce je samostatné hledání pojištění v době nasazení třením v nejhorší možný okamžik. Čistší přístup je připojit pojištění k leasingu, takže je oceněno a platné v okamžiku, kdy je robot uveden do provozu. Jedna smlouva pokrývá stroj, jeho financování a jeho riziko.
Sdružování také uzavírá datovou smyčku. Poskytovatel, který jednotku jak pronajímá, tak pojišťuje, vidí přímo používání, selhání a prostoje a může to okamžitě vrátit do cenotvorby. Leasing se stává kanálem, skrze který každé nasazení zdokonaluje model – integrovaný přístup a datový setrvačník se navzájem posilují. To je součástí širšího posunu od capex k opex, který vůbec umožňuje praktické přijetí humanoidů.
Kam to směřuje
Pojištění humanoidů bude snazší a důvod je jednoduchý: datová mezera se s každým strojem, který začne pracovat, trochu zmenšuje. To, co dnes vypadá jako absence historie, je ve skutečnosti historie, která se stále píše. Úkolem je nyní strukturovat leasing a pojištění tak, aby se každé nasazení počítalo – aby roboti již v terénu usnadnili pojištění těch dalších a usnadnili jejich nasazení v blízkosti lidí, kterým jsou určeni pomáhat.