Försäkring av humanoida robotar: Prissättning av risk utan historik
Humanoida robotar är svåra att försäkra eftersom det nästan inte finns någon skadehistorik att prissätta dem mot. Här är varför detta glapp existerar, hur en prissättningsmodell kan lära sig av skarpa driftsättningar, och varför försäkringsskydd bör ingå i leasingavtalet.
Motion1 Inc. ·
Försäkring bygger på historik. En försäkringsgivare sätter en premie genom att titta tillbaka på år av skadeanspråk för en given tillgång, och beräknar hur ofta saker går fel, hur allvarligt, och vad det kostar att åtgärda. För bilar, fabriker och industrimaskiner är den historiken djup. För humanoida robotar existerar den knappt.
Denna avsaknad är inte en fotnot. En robot som inte kan försäkras är en robot som är svår att placera på en produktionslinje eller någonstans nära människor. Täckning är ofta den tysta förutsättningen för utplacering, och just nu är det den del av pusslet som ligger längst efter hårdvaran.
Denna artikel undersöker varför humanoida robotar är genuint svåra att försäkra, vad som faktiskt behöver täckas, och varför det mest praktiska svaret är att koppla försäkringsskyddet till leasingavtalet och låta verklig användning förfina prissättningen över tid.
Varför humanoida robotar är svåra att försäkra
Ingen aktuariell historik
Kärnproblemet är bristen på standardiserade riskramar och aktuariella data för robotikansvar. Försäkringsbolag är vana vid att prissätta utifrån stora pooler av tidigare skadeanspråk. För humanoida robotar är dessa pooler tunna eller tomma. Det finns begränsad historisk data om hur ofta en enhet misslyckas, på vilket sätt, och hur den resulterande förlusten ser ut.
Utan den baslinjen blir prissättningen av en premie en gissning förklädd till ett nummer. Sätts priset för högt blir försäkringsskyddet oöverkomligt. Sätts priset för lågt bär försäkringsbolaget en exponering som det inte kan redogöra för ordentligt. Inget av resultaten hjälper en tillverkare som försöker implementera.
En ny riskprofil
Humanoida robotar passar inte heller rent in i något som försäkringsbolag redan förstår. De är långa, tunga och mobila, och de är designade för att verka i delade utrymmen tillsammans med människor snarare än bakom en säkerhetsbur. Utöver det kombinerar de komplex fysisk hårdvara med AI-mjukvara som fattar egna beslut i realtid.
Den kombinationen introducerar risker utan tydligt prejudikat. En premie skulle idealiskt sett baseras på data om komponentfel, mjukvarufel och AI-drivna incidenter. Idag är den datan knapp, så riskprofilen förstås mycket bättre i teorin än i praktiken.
Vem bär skulden
Skuldfrågan är den del som branschen inte har löst. När en humanoid orsakar skada är den uppenbara frågan vad som gick fel, och det ärliga svaret är ofta oklart. Var det ett hårdvarufel, en mjukvarubugg, eller ett beslut som AI:n fattade på egen hand?
Denna tvetydighet är viktig för försäkring eftersom ansvar vanligtvis beror på orsak. En handledsställdon som går sönder är ett annat anspråk än en modell som missbedömde en situation, även om den synliga skadan ser identisk ut. Tills orsaken kan fastställas på ett tillförlitligt sätt förblir prissättning och reglering av skadeanspråk svårare än för konventionella maskiner.
Vad som faktiskt behöver täckas
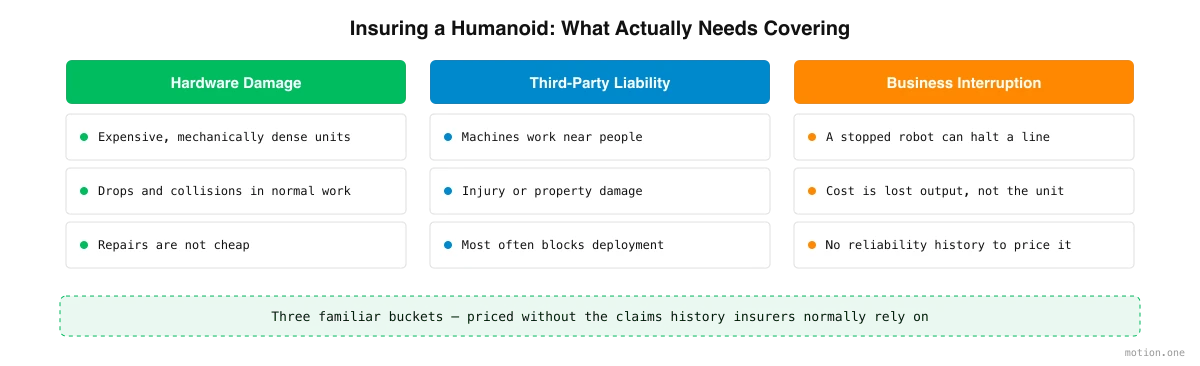
Tar man bort nyhetens behag faller de försäkringsbara riskerna in i tre välkända kategorier.
Den första är hårdvaruskada. Humanoida robotar är dyra, mekaniskt täta maskiner. De kan tappas, kollidera med något, eller skadas under normalt arbete, och reparationer är inte billiga.
Den andra är tredjepartsansvar och personsäkerhet. Eftersom dessa maskiner arbetar nära människor kan en incident innebära skada på en arbetare eller skada på någon annans egendom. Detta är vanligtvis den risk som oroar en köpare mest, och den som oftast blockerar utplacering utan att försäkringsskydd finns på plats.
Den tredje är verksamhetsavbrott. En humanoid som slutar fungera kan stoppa en linje eller ett skift. Kostnaden där är inte roboten i sig utan den stilleståndstid den orsakar – förlorad produktion medan enheten repareras eller ersätts.
I sammanhanget kör industriella robotarmar vanligtvis med cirka 95 till 99 procents drifttid, resultatet av årtionden av förfining. Humanoida robotar har ännu lite eller ingen publicerad tillförlitlighetsdata att jämföra med, och som en branschuppfattning snarare än ett mätt faktum kommer det att krävas verklig utplaceringstid innan deras fel- och stilleståndsmönster är väl förstådda. Den osäkerheten är exakt vad som gör stilleståndsexponeringen svår att prissätta idag.
Dessa samma finansierings- och tillförlitlighetsgap är varför robotar är svåra att finansiera och försäkring tenderar att framstå som samma problem.
Prissättning som lär sig: datans svänghjul
Om hindret är bristande data, är lösningen att generera den och att bygga en prissättning som förbättras allt eftersom den kommer in.
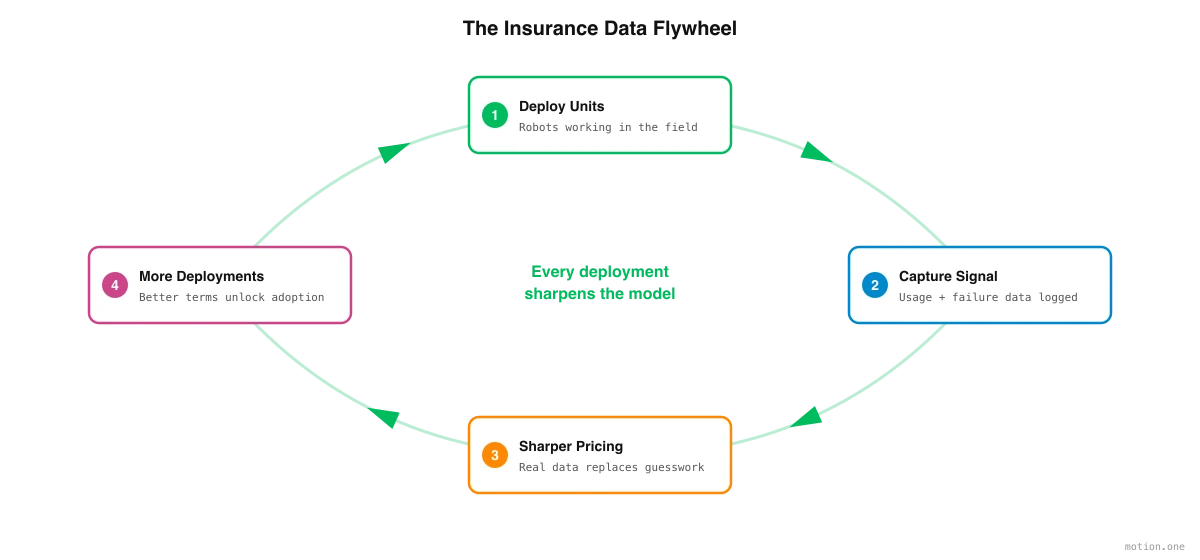
Varje utplacerad humanoid producerar en ström av användbar signal: hur många timmar den körs, vilka komponenter som slits eller går sönder, hur ofta mjukvarufel uppstår, och hur mycket stilleståndstid som blir resultatet. Var och en av dessa är en datapunkt som en försäkringsgivare aldrig haft tidigare.
Detta skapar ett svänghjul. Tidig prissättning är nödvändigtvis konservativ eftersom datan är tunn. När enheter tas i bruk och historiken ackumuleras, blir modellen skarpare. Bättre prissättning stöder fler utplaceringar, fler utplaceringar producerar mer data, och nästa omgång av prissättning blir ännu mer exakt. Den osäkerhet som gör humanoida robotar svåra att försäkra idag är samma osäkerhet som minskar med varje maskin som tas i bruk.
Nyckeln är att vara förberedd för att fånga upp den signalen från dag ett, så att verklig användnings-, fel- och stilleståndstiddata kontinuerligt återförs till prissättningen istället för att vänta i åratal på att en branschövergripande datamängd ska bildas.
Varför försäkringsskyddet hör ihop med leasingavtalet
Det är här paketering spelar roll. Marknaden rör sig redan mot inbäddat, full-livscykelskydd – skydd som sträcker sig över produktion, försäljning, leasing och slutanvändning snarare än att skruvas på i efterhand som en separat produkt.
För en tillverkare är en fristående försäkringssökning vid utplaceringstillfället friktion vid sämsta möjliga tidpunkt. Det renare tillvägagångssättet är att koppla försäkringsskyddet till leasingavtalet, så att det är prissatt och på plats när roboten tas i bruk. Ett avtal täcker maskinen, dess finansiering och dess risk.
Paketering sluter också dataloopen. En leverantör som både leasar och försäkrar enheten ser användning, fel och stilleståndstid direkt, och kan mata tillbaka det rakt in i prissättningen. Leasingavtalet blir kanalen genom vilken varje utplacering förfinar modellen – det inbäddade tillvägagångssättet och datans svänghjul förstärker varandra. Detta är en del av den bredare övergången från capex till opex som gör humanoida robotar praktiska att överhuvudtaget ta i bruk.
Vart detta leder
Att försäkra humanoida robotar kommer att bli enklare, och anledningen är enkel: datagapet minskar lite för varje maskin som tas i bruk. Vad som idag ser ut som en avsaknad av historik är egentligen en historia som fortfarande skrivs. Uppgiften nu är att strukturera leasing och försäkringsskydd så att varje utplacering räknas – så att robotarna som redan är i drift gör de nästa enklare att försäkra, och enklare att sätta i arbete nära de människor de är byggda för att hjälpa.