製造業におけるヒューマノイドロボット:オペレーションマネージャー向け実践ガイド
人型ロボットが工場に進出していますが、それらの導入には依然として数ヶ月にわたるカスタムエンジニアリングが必要です。ここでは、製造業の中小企業がロボットチームなしで人型オートメーションを導入する方法をご紹介します。
Motion1 Inc. ·

製造業における人型ロボットの機会
人型ロボット市場は2030年までに300億ユーロに達すると予測されており、過去4年間の変化のペースは驚くべきものでした。100社以上のOEMが現在、高性能なハードウェアの出荷を競っており、ユニットコストは2022年の15万ユーロをはるかに超える水準から、2026年には3万ユーロ未満にまで低下しています。自動車大手や物流コングロマリットといった、これまで産業オートメーションを牽引してきた企業よりもはるかに小規模な企業にとっても、工場現場に人型ロボットを導入する経済的合理性が初めて生まれています。
変化したのはハードウェアだけではありません。それは物理AI、つまり画面上ではなく物理世界で知覚し行動する人工知能です。人型ロボットはその最も認識しやすい「容器」ですが、価値は手足ではなく、学習されたスキルにあります。
しかし、大きな落とし穴があります。ロボットを製造することは、実は簡単な部分なのです。独自のレイアウト、予測不可能なエッジケース、レガシー機器、そして何十年も手作業プロセスを完璧にしてきた労働力を抱える実際の製造環境にロボットを導入するには、依然として数ヶ月にわたるカスタムエンジニアリング、ほとんどの企業が雇用できない専門的なロボット工学の才能、そしてロボット本体よりも費用がかかる可能性のある高価な試行錯誤のサイクルが必要です。
本稿は、初めて人型ロボットによる自動化を検討している中小規模製造業のオペレーションマネージャー向けの、実践的なガイドです。市場の現状、導入における真の障壁、そして専門のロボットチームを持たない企業でも人型ロボットの統合を可能にする新たなアプローチについて解説します。
統合のボトルネック
2025年のMcKinseyの調査によると、製造業の経営幹部の61パーセントが、ロボットプロジェクトを実行するための社内能力が不足していると回答しています。この統計は、中規模工場で自動化を導入しようとしたことのある人なら誰でも知っている現実を捉えています。つまり、技術は存在するものの、それを実装する専門知識が不足しているということです。
コストの内訳は、この状況を明確に示しています。人型ロボットは現在、16,000ユーロから30,000ユーロで入手可能です。しかし、統合と導入作業(特定のタスク向けにロボットをプログラミングし、シミュレーション環境を構築し、工場現場でテストし、オペレーターを訓練し、避けられないエッジケースに対処すること)には、通常50,000ユーロから150,000ユーロ以上かかります。統合費用はハードウェアコストの2倍から3倍になるのが常であり、ほとんどの製造業者にとって人型ロボットによる自動化が手の届かないものとなっているのは、ロボットの価格ではなく、このギャップなのです。
この問題は、熟練したロボットエンジニアの世界的な不足によってさらに悪化しています。世界中に5万人未満しかおらず、彼らは大手テクノロジー企業や研究機関に集中しています。ヨーロッパの従業員200人の食品メーカーが、大手テクノロジー企業と対等にこの人材を争うことはできず、ほとんどの中小企業が社内にロボットチームを持つことはないというのが現実です。
2026年に何が変わったのか
3つの収束するトレンドが、中小規模製造業者にとっての人型ロボット導入のアクセシビリティを根本的に変えつつあります。
1つ目はハードウェアのコモディティ化です。主要なOEMは現在、16,000ユーロから20,000ユーロの価格帯で生産準備の整った人型ロボットを出荷しています。これは、わずか2年前には最も安価な市販の人型ロボットが50,000ユーロ以上であったことと比較すると、劇的な変化です。ハードウェアがコモディティ化するにつれて(スマートフォン、サーバー、ドローンがたどったのと同じ軌跡をたどって)、価値はハードウェアを有用にするソフトウェア層へと決定的に移行します。
2つ目のトレンドはAI駆動型統合です。新世代の導入プラットフォームは、大規模言語モデル、コンピュータービジョン、物理シミュレーションを活用し、従来の導入で必要とされた数ヶ月にわたる手作業のロボット工学エンジニアリングを置き換えます。各タスクや環境ごとにカスタムコードを記述するためにロボットエンジニアのチームを雇う代わりに、オペレーションマネージャーは平易な言葉で何をすべきかを説明できます。プラットフォームはタスクを分解し、工場環境のシミュレーションを生成し、そのシミュレーション内で人型ロボットを訓練し、導入準備の整ったワークフローを作成します。かつて数ヶ月かかっていたことが、今では数日で完了します。
3つ目のトレンドは、人型ロボットによる自動化を設備投資から予測可能な月額運用費用へと転換するリースモデルの登場です。中小企業では通常、取締役会の承認、競争入札、数ヶ月にわたる審議が必要となる50,000ユーロ以上の初期費用をコミットする代わりに、製造業者は人型ロボットを月単位でリースできます。オペレーションマネージャーは、運用予算から費用を承認でき、調達サイクルは不要です。これにより、中小企業が導入する上での最大の障壁であった初期設備投資が解消されます。
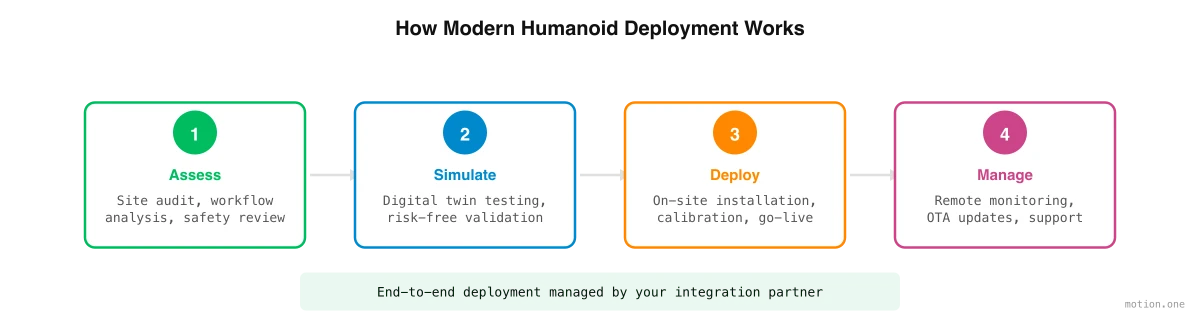
現代の人型ロボット導入の仕組み
現代の導入プロセスは3つのフェーズに合理化されており、それぞれが製造業者への負担を最小限に抑えつつ、生産的な運用への速度を最大化するように設計されています。
最初のフェーズは評価です。Field Deployment Engineerが施設を訪問し、生産ラインの徹底的な監査を実施します。オペレーションチームと共に、人型ロボットによる自動化に適した2つまたは3つの影響力の高いタスク(通常、梱包、パレタイジング、マテリアルハンドリングなどの反復的な肉体労働)を特定します。その結果として、明確なマイルストーン、成功基準、現実的なタイムラインを含む導入計画が作成されます。
2番目のフェーズは統合です。FDEは人型ロボットのハードウェアを持って現場に到着し、AI Workflow Builderを使用して、評価で特定された特定のタスクのワークフローを構成します。制御コードをゼロから記述するのではなく、FDEは自社のオペレーターが作業を行っている記録から作業し、それらをシミュレーション対応のワークフローに変換します。人型ロボットは工場のデジタルレプリカで訓練し、数週間ではなく数時間で数千回の反復練習を行います。シミュレーションの精度目標が達成されると、訓練されたポリシーは実際のハードウェアに転送され、工場現場で微調整されます。
3番目のフェーズは引き渡しです。FDEは、タスク割り当て、パフォーマンス監視、トラブルシューティングのためのダッシュボードを提供するフリート管理プラットフォームについて、2人または3人のオペレーターを訓練します。導入プレイブックとメンテナンススケジュールを含むドキュメントが提供されます。この時点から、製造業者自身のオペレーションチームが人型ロボットを独立して管理します。
全プロセスは、初期評価から稼働開始まで12週間から15週間かかります。従来のカスタム統合が通常必要とする6ヶ月から12ヶ月と比較すると、その魅力は明らかです。
ROIの事例
人型ロボットのリース経済性は、人間の労働者の総費用を検討すると説得力があります。ほとんどのオペレーションマネージャーは従業員の総賃金を知っていますが、年次休暇、祝日、病気休暇、雇用主の社会保障費(西ヨーロッパでは総賃金に30〜40パーセント上乗せされます)、研修費用、そしてシフト交代、疲労、欠勤に伴う生産性損失を考慮に入れると、生産的な時間あたりの真のコストは大幅に高くなります。
対照的に、リースされた人型ロボットは、ハードウェア、メンテナンス、フリート管理ソフトウェアを含む固定の月額費用で稼働します。残業手当なしで複数のシフトにわたって稼働し、休暇を取らず、24時間の稼働日を通じて一貫した出力品質を維持します。2シフト以上で稼働する製造業者にとって、稼働率の優位性だけでも8ヶ月から14ヶ月の投資回収期間を実現できます。
この比較は、時間が経つにつれてさらに有利になります。人件費は、賃金インフレと社会保障費の上昇により毎年増加します。人型ロボットのリース費用は、ハードウェアの改善とソフトウェアの効率化に伴い、横ばいまたは減少します。7年間の期間で考えると、人型ロボットに置き換えられたポジションあたりの累積節約額は相当なものになります。
よくある誤解
いくつかの根強い誤解が、製造業のリーダーが人型ロボットによる自動化を真剣に評価することを妨げています。
最も一般的なのは、人型ロボットが既存の労働力を置き換えるという懸念です。実際には、人型ロボットは、製造業者が採用できないポジション、つまり慢性的な欠員と高い離職率を抱える反復的で肉体的にきつい役割を埋めます。誰もやりたがらない作業を処理することで既存のチームを補強し、人間の労働者を判断力、創造性、対人スキルを必要とするより価値の高いタスクに解放します。
もう一つの誤解は、この技術が実際の生産環境にはまだ準備ができていないというものです。人型ロボットのハードウェアは、構造化された製造タスクを確実に処理できるまでに成熟しています。これらの機械は完璧な汎用ロボットではありません。制御された環境での反復的で明確に定義された作業に優れていますが、労働力不足が最も深刻な特定のタスクについては、今日すでに生産準備が整っています。
多くの製造業者はまた、人型ロボットを導入する前にロボットチームを雇う必要があると考えています。これこそが、現代の導入プラットフォームが覆すように設計された前提です。オペレーションマネージャーがタスクを説明します。AIがロボット工学エンジニアリングを処理します。既存のオペレーションチームがダッシュボードを通じてロボットを管理します。ロボット工学の専門知識は不要です。
最後に、人型ロボットによる自動化は中小企業にとって単に高すぎるという考えがあります。リースモデルは、この障壁を完全に排除しました。全費用は月額運用費用に変換され、オペレーションマネージャーは運用予算の他の項目と同様に承認できます。
先行者利益
人型ロボットを早期に導入する製造業者は、時間とともに複利的に増大する利点を得られます。
- すべての導入がトレーニングデータを生成し、その後の導入をより迅速かつ信頼性の高いものにします。
- オペレーションチームは、人間とロボットの協働に関する組織的知識を構築し、これは一夜にして習得できるものではありません。
- ハードウェア価格が下がり続け、ソフトウェア機能が向上するにつれて、早期導入者が最初に利益を得る立場にあります。
- 現代の自動化技術は、製造業に若い労働者を引きつけます。
おそらく最も重要なのは、人型ロボットの運用によって数ヶ月、数年にわたって蓄積されるワークフローと運用データが、真の競争資産となることです。2年間人型ロボットによる自動化を運用してきた製造業者は、ワークフローを最適化し、エッジケースを文書化し、オペレーターを訓練してきました。これは、後発の導入者がゼロから構築する必要があるものです。
待機する製造業者も最終的には人型ロボットによる自動化を導入するでしょう。経済性と労働人口統計がそれを不可避なものにしています。しかし、競合他社が長年にわたる複利的な運用上の優位性を持っている一方で、彼らはゼロから始めることになります。